Domain photovoltaikanlagenversicherung.de kaufen?
Wir ziehen mit dem Projekt
photovoltaikanlagenversicherung.de um.
Sind Sie am Kauf der Domain
photovoltaikanlagenversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain photovoltaikanlagenversicherung.de kaufen?
Welche Warnmelder im Haus?
Welche Warnmelder im Haus? In einem Haus sollten mindestens Rauchmelder installiert sein, um frühzeitig vor einem Brand warnen zu können. Zusätzlich sind auch Kohlenmonoxidmelder wichtig, um eine mögliche Kohlenmonoxidvergiftung zu erkennen. Wassermelder können helfen, frühzeitig Wasserschäden durch undichte Rohre oder Überschwemmungen zu erkennen. Einbruchmelder oder Alarmanlagen können ebenfalls sinnvoll sein, um das Haus vor Einbrüchen zu schützen. Insgesamt ist es wichtig, verschiedene Warnmelder im Haus zu haben, um die Sicherheit der Bewohner zu gewährleisten. **
Muss der Kohlenmonoxid-Warnmelder unbedingt senkrecht montiert werden?
Ja, der Kohlenmonoxid-Warnmelder sollte senkrecht montiert werden, da dies die beste Position ist, um eine korrekte Messung der Kohlenmonoxid-Konzentration in der Luft zu gewährleisten. Eine senkrechte Montage ermöglicht eine gleichmäßige Verteilung des Gases im Gerät und verhindert, dass sich Kohlenmonoxid in Ecken oder unterhalb des Melders ansammelt, wo es möglicherweise nicht erkannt wird. **
Ähnliche Suchbegriffe für Warnmelder
Top-Angebote
Produkte zum Begriff Warnmelder:
-
Gloria CAVIUS Einbaurahmen Warnmelder 40mmDieser CAVIUS Einbaurahmen passt auf alle CAVIUS 40 mm 10 Jahres Melder. Der Einbaurahmen wird in einem Bohrloch in der Decke montiert und ist der erste „Einbaurahmen“, der den Fireroom Test bestanden hat. Maße LxB: 60x24mm9,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
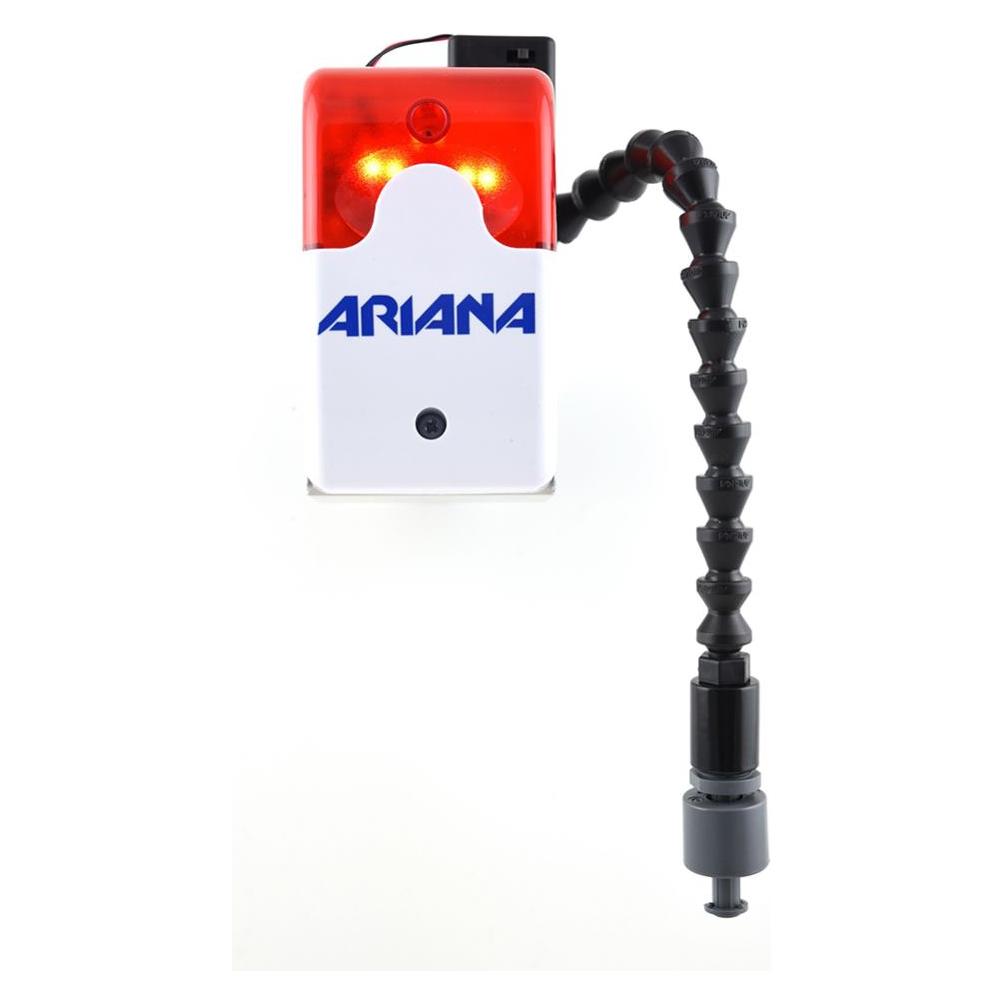
Ariana, Einbruchschutz + Alarmanlage, Überlaufschutz-WarnmelderDer Überlaufschutz-Warnmelder von Ariana ist ein unverzichtbares Gerät für alle Bearbeitungsmaschinen, die mit Emulsion oder Öl betrieben werden. Er bietet eine akustische und visuelle Warnung, wenn ein Überlaufen droht, und ermöglicht so eine rechtzeitige Reaktion. Durch die flexible Einstellung des Gelenkschlauchs kann das Füllniveau im Behälter präzise bestimmt werden. Dies minimiert das Risiko von Überläufen und damit verbundener Reinigungskosten. Die einfache Montage mittels einer Magnetplatte sorgt für eine unkomplizierte Installation an der Werkzeugmaschine. Der Betrieb erfolgt über eine 9-Volt-Blockbatterie, was eine flexible Platzierung des Geräts ermöglicht. Mit diesem Warnmelder erhalten Nutzer eine effektive Lösung zur Füllstandskontrolle, die sowohl Sicherheit als auch Effizienz in der Werkstatt erhöht. - Akustische und optische Warnung bei drohendem Überlaufen - Flexible Einstellung des Füllstandes durch Gelenkschlauch - Einfache Montage mit Magnetplatte für schnelle Installation - Betrieb mit 9-Volt-Blockbatterie für flexible Platzierung.137,46 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Olympia, Gefahrenmelder, RC 200 WarnmelderRechtzeitige Warnung vor lebensbedrohlichem Rauch und Kohlenmonoxid. Geeignet für den Einsatz in Wohnzimmern, Schlafzimmern, Heizungsräumen und mehr. Verfügt über eine Selbsttestfunktion mit akustischer Signalisierung im Falle einer Fehlfunktion. Die Alarmlautstärke beträgt 85 dB mit einer Stossschutzfunktion: ein erster Alarm bei 80 dB für die ersten 10 Sekunden, gefolgt von 85 dB. Der Sensor hat eine Lebensdauer von 10 Jahren ab Produktionsdatum. Verschiedene Alarmtöne sind für Rauch- und Kohlenmonoxidwarnungen vorgesehen. Die Alarmunterdrückung kann für 5 Minuten über eine grosse Taste aktiviert werden. Es enthält eine nicht austauschbare, fest installierte 3 V Lithiumbatterie.36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie installiert und bringt man CO-Warnmelder richtig an?
Um einen CO-Warnmelder richtig zu installieren, sollte man zunächst die Bedienungsanleitung des jeweiligen Geräts lesen. In der Regel werden CO-Warnmelder in der Nähe von potenziellen CO-Quellen wie Heizungen oder Kaminen angebracht. Es ist wichtig, den Melder in einer Höhe von etwa 1-1,5 Metern anzubringen und ihn regelmäßig auf Funktionsfähigkeit zu überprüfen. **
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
-
Was sind die verschiedenen Arten von Deckung in der Versicherung und wie beeinflussen sie die Höhe der Prämien?
Die verschiedenen Arten von Deckung in der Versicherung umfassen Haftpflicht-, Teilkasko- und Vollkaskoversicherung. Die Höhe der Prämien wird von der Art der gewählten Deckung, dem Risiko des Versicherungsnehmers und der Höhe der Selbstbeteiligung beeinflusst. Je umfassender die Deckung und je höher das Risiko, desto höher sind in der Regel die Prämien. **
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **

Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
Welche Faktoren sollten bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim berücksichtigt werden, und wie unterscheiden sich die Policen in Bezug auf Deckung, Prämien und Haftung?
Bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim sollten verschiedene Faktoren berücksichtigt werden, darunter die Lage des Hauses, die Bauweise, die Größe und der Wert des Eigentums sowie die individuellen Bedürfnisse und Risiken des Hausbesitzers. Die Policen können sich in Bezug auf die Deckung unterscheiden, einschließlich Schutz vor Feuer, Diebstahl, Naturkatastrophen und Haftung. Die Prämien variieren je nach Versicherungsgesellschaft, dem Wert des Hauses, der Deckung und dem Risiko. Die Haftung kann auch je nach Versicherungspolice unterschiedlich sein, einschließlich der Höhe der Deckung und der Bedingungen für Schadensersatzansprüche. **
Top-Angebote
Produkte zum Begriff Warnmelder:
-
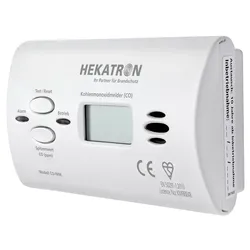
CO-Warnmelder<p>Der gemäß EN 50291-1:2010 geprüfte und zertifizierte <strong>CO-Warnmelder von HEKATRON </strong>für die Verwendung in geschlossenen Räumen, in denen Feuerstätten wie Heizungen mit Verbrennungssystemen (Gasthermen, Öfen und Kamine) betrieben werden, erkennt gefährliche Kohlenmonoxid-Konzentrationen. Der CO-Warnmelder verfügt er über einen <strong>Langzeit-CO-Sensor</strong> und eine <strong>festeingebaute Langzeit-Lithiumbatterie</strong>. Der CO-Warnmelder alarmiert bei tödlicher oder gesundheitsschädlicher Kohlenmonoxid-Konzentration mit einem lauten Signal. Die Kohlenmonoxid-Konzentration in der Raumluft wird ab 30 ppm im Display angezeigt. Der Spitzenwertspeicher stellt sicher, dass ein Kohlenmonoxid-Austritt auch nach längerer Abwesenheit angezeigt wird.<br />Der CO-Warnmelder wird mit einer Montageplatte und Material zur Wandmontage ausgeliefert. Der Melder kann aber auch freist...56,17 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Gloria CAVIUS Einbaurahmen Warnmelder 40mmDieser CAVIUS Einbaurahmen passt auf alle CAVIUS 40 mm 10 Jahres Melder. Der Einbaurahmen wird in einem Bohrloch in der Decke montiert und ist der erste „Einbaurahmen“, der den Fireroom Test bestanden hat. Maße LxB: 60x24mm9,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Ariana, Einbruchschutz + Alarmanlage, Überlaufschutz-WarnmelderDer Überlaufschutz-Warnmelder von Ariana ist ein unverzichtbares Gerät für alle Bearbeitungsmaschinen, die mit Emulsion oder Öl betrieben werden. Er bietet eine akustische und visuelle Warnung, wenn ein Überlaufen droht, und ermöglicht so eine rechtzeitige Reaktion. Durch die flexible Einstellung des Gelenkschlauchs kann das Füllniveau im Behälter präzise bestimmt werden. Dies minimiert das Risiko von Überläufen und damit verbundener Reinigungskosten. Die einfache Montage mittels einer Magnetplatte sorgt für eine unkomplizierte Installation an der Werkzeugmaschine. Der Betrieb erfolgt über eine 9-Volt-Blockbatterie, was eine flexible Platzierung des Geräts ermöglicht. Mit diesem Warnmelder erhalten Nutzer eine effektive Lösung zur Füllstandskontrolle, die sowohl Sicherheit als auch Effizienz in der Werkstatt erhöht. - Akustische und optische Warnung bei drohendem Überlaufen - Flexible Einstellung des Füllstandes durch Gelenkschlauch - Einfache Montage mit Magnetplatte für schnelle Installation - Betrieb mit 9-Volt-Blockbatterie für flexible Platzierung.137,46 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Warnmelder im Haus?
Welche Warnmelder im Haus? In einem Haus sollten mindestens Rauchmelder installiert sein, um frühzeitig vor einem Brand warnen zu können. Zusätzlich sind auch Kohlenmonoxidmelder wichtig, um eine mögliche Kohlenmonoxidvergiftung zu erkennen. Wassermelder können helfen, frühzeitig Wasserschäden durch undichte Rohre oder Überschwemmungen zu erkennen. Einbruchmelder oder Alarmanlagen können ebenfalls sinnvoll sein, um das Haus vor Einbrüchen zu schützen. Insgesamt ist es wichtig, verschiedene Warnmelder im Haus zu haben, um die Sicherheit der Bewohner zu gewährleisten. **
-
Muss der Kohlenmonoxid-Warnmelder unbedingt senkrecht montiert werden?
Ja, der Kohlenmonoxid-Warnmelder sollte senkrecht montiert werden, da dies die beste Position ist, um eine korrekte Messung der Kohlenmonoxid-Konzentration in der Luft zu gewährleisten. Eine senkrechte Montage ermöglicht eine gleichmäßige Verteilung des Gases im Gerät und verhindert, dass sich Kohlenmonoxid in Ecken oder unterhalb des Melders ansammelt, wo es möglicherweise nicht erkannt wird. **
-
Wie installiert und bringt man CO-Warnmelder richtig an?
Um einen CO-Warnmelder richtig zu installieren, sollte man zunächst die Bedienungsanleitung des jeweiligen Geräts lesen. In der Regel werden CO-Warnmelder in der Nähe von potenziellen CO-Quellen wie Heizungen oder Kaminen angebracht. Es ist wichtig, den Melder in einer Höhe von etwa 1-1,5 Metern anzubringen und ihn regelmäßig auf Funktionsfähigkeit zu überprüfen. **
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
Ähnliche Suchbegriffe für Warnmelder
-
Olympia, Gefahrenmelder, RC 200 WarnmelderRechtzeitige Warnung vor lebensbedrohlichem Rauch und Kohlenmonoxid. Geeignet für den Einsatz in Wohnzimmern, Schlafzimmern, Heizungsräumen und mehr. Verfügt über eine Selbsttestfunktion mit akustischer Signalisierung im Falle einer Fehlfunktion. Die Alarmlautstärke beträgt 85 dB mit einer Stossschutzfunktion: ein erster Alarm bei 80 dB für die ersten 10 Sekunden, gefolgt von 85 dB. Der Sensor hat eine Lebensdauer von 10 Jahren ab Produktionsdatum. Verschiedene Alarmtöne sind für Rauch- und Kohlenmonoxidwarnungen vorgesehen. Die Alarmunterdrückung kann für 5 Minuten über eine grosse Taste aktiviert werden. Es enthält eine nicht austauschbare, fest installierte 3 V Lithiumbatterie.36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Arten von Deckung in der Versicherung und wie beeinflussen sie die Höhe der Prämien?
Die verschiedenen Arten von Deckung in der Versicherung umfassen Haftpflicht-, Teilkasko- und Vollkaskoversicherung. Die Höhe der Prämien wird von der Art der gewählten Deckung, dem Risiko des Versicherungsnehmers und der Höhe der Selbstbeteiligung beeinflusst. Je umfassender die Deckung und je höher das Risiko, desto höher sind in der Regel die Prämien. **
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
-
Welche Faktoren sollten bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim berücksichtigt werden, und wie unterscheiden sich die Policen in Bezug auf Deckung, Prämien und Haftung?
Bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim sollten verschiedene Faktoren berücksichtigt werden, darunter die Lage des Hauses, die Bauweise, die Größe und der Wert des Eigentums sowie die individuellen Bedürfnisse und Risiken des Hausbesitzers. Die Policen können sich in Bezug auf die Deckung unterscheiden, einschließlich Schutz vor Feuer, Diebstahl, Naturkatastrophen und Haftung. Die Prämien variieren je nach Versicherungsgesellschaft, dem Wert des Hauses, der Deckung und dem Risiko. Die Haftung kann auch je nach Versicherungspolice unterschiedlich sein, einschließlich der Höhe der Deckung und der Bedingungen für Schadensersatzansprüche. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.