Domain photovoltaikanlagenversicherung.de kaufen?
Wir ziehen mit dem Projekt
photovoltaikanlagenversicherung.de um.
Sind Sie am Kauf der Domain
photovoltaikanlagenversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain photovoltaikanlagenversicherung.de kaufen?
Wie bewirbt man sich bei einer privaten Militärorganisation (PMC) und welche Fähigkeiten sind erforderlich?
Um sich bei einer privaten Militärorganisation (PMC) zu bewerben, ist es wichtig, zunächst die entsprechenden Unternehmen zu recherchieren und ihre Anforderungen zu überprüfen. In der Regel werden Erfahrungen im Militär oder in Sicherheitsdiensten sowie eine gute körperliche Fitness und Schießfertigkeiten vorausgesetzt. Zusätzlich können Kenntnisse in Bereichen wie Erste Hilfe, Kommunikation und Konfliktlösung von Vorteil sein. Es ist auch wichtig, über eine gültige Waffenlizenz und eine saubere Strafregisterbescheinigung zu verfügen. **
Was sind die verschiedenen Arten von Deckung in der Versicherung und wie beeinflussen sie die Höhe der Prämien?
Die verschiedenen Arten von Deckung in der Versicherung umfassen Haftpflicht-, Teilkasko- und Vollkaskoversicherung. Die Höhe der Prämien wird von der Art der gewählten Deckung, dem Risiko des Versicherungsnehmers und der Höhe der Selbstbeteiligung beeinflusst. Je umfassender die Deckung und je höher das Risiko, desto höher sind in der Regel die Prämien. **

Ähnliche Suchbegriffe für Trumpeter---PMC-in
Top-Angebote
Produkte zum Begriff Trumpeter---PMC-in:
-
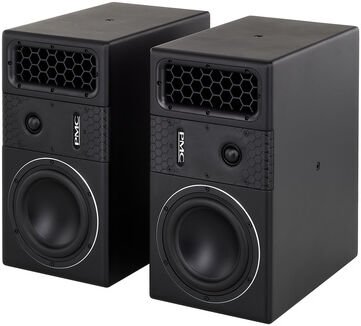
PMC 6PMC 6; Aktive 2-wege Studio Nahfeldmonitore 6"; Frequenzbereich: 39 Hz - 25 kHz (- 3 dB @ 1 Meter); 150 mm (6") Tieftöner 200 Watt RMS, 27 mm Soft Dome Hochtöner 200 Watt RMS; Class-D Verstärker; max. SPL 118 dB @ 1 Meter; Empfindlichkeit: +4 dBu Eingangsignal = 98 dB SPL @ 1 Meter; Gain einstellbar -10 dB bis +10 dB; ATL Technologie (Advanced Transmission Line bass-loading); horizontal und vertikal aufstellbar; High-Pass Filter (20 - 200 Hz, 12 dB / Okt.); Delay (0 - 30 mS); Phase (normal oder invertiert); LF & HF shelving Filter (20 Hz - 20 kHz, +/- 10 dB, Q 0.707); Parametrischer EQ (5 Bänder, 20 Hz - 20 kHz, +/- 10 dB); User Presets speicherbar; LCD Display; Steckplatz für Erweiterungskarten; integriertes Netzteil 100 - 240 VAC (automatische Umschaltung), 50 - 60 Hz (IEC C14); Anschlüsse: XLR Eingang umschaltbar zwischen Analog und Digital AES3 (bis zu 24-Bit / 192 kHz), XLR Ausgang Digital AES3 (24-Bit / 96 kHz fix), RJ45 (für PMC SoundAlign web interface); Abmessungen pro Monitor: 215 x 400 x 372 mm (B x H x T); Gewicht: 11.1 kg pro Monitor; Paarpreis!6299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PMC Result 6PMC Result 6; Aktive 2-wege Studio Nahfeldmonitore 6.5"; Frequenzbereich: 45 Hz - 22 kHz; 170 mm (6.5") Tieftöner 100 Watt RMS, 27 mm Soft Dome Hochtöner 65 Watt RMS; Crossover Frequenz: 2 kHz; max. SPL: 112 dB @ 1 Meter; Gain einstellbar -10 dB bis +10 dB; ATL Technologie (Advanced Transmission Line bass-loading); Anschlüsse: XLR Eingang symmetrisch; Abmessungen pro Monitor: 199 x 380 x 360 mm (B x H x T); Gewicht: 8 kg pro Monitor; Paarpreis!2599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
-
Was für Leistungen bietet eine Versicherung in einem Schadensfall an?
Eine Versicherung bietet im Schadensfall finanzielle Entschädigung für den entstandenen Schaden. Je nach Vertrag können auch Reparatur- oder Ersatzleistungen angeboten werden. Zudem übernimmt die Versicherung oft auch die Kosten für Anwälte oder Gutachter. **
-
Welche Faktoren sollten bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim berücksichtigt werden, und wie unterscheiden sich die Policen in Bezug auf Deckung, Prämien und Haftung?
Bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim sollten verschiedene Faktoren berücksichtigt werden, darunter die Lage des Hauses, die Bauweise, die Größe und der Wert des Eigentums sowie die individuellen Bedürfnisse und Risiken des Hausbesitzers. Die Policen können sich in Bezug auf die Deckung unterscheiden, einschließlich Schutz vor Feuer, Diebstahl, Naturkatastrophen und Haftung. Die Prämien variieren je nach Versicherungsgesellschaft, dem Wert des Hauses, der Deckung und dem Risiko. Die Haftung kann auch je nach Versicherungspolice unterschiedlich sein, einschließlich der Höhe der Deckung und der Bedingungen für Schadensersatzansprüche. **
-
Welche Faktoren sollten bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim berücksichtigt werden, und wie unterscheiden sich die Policen in Bezug auf Deckung, Prämien und Leistungen?
Bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim sollten zunächst die individuellen Bedürfnisse und Risiken des Hauses berücksichtigt werden, wie z.B. die Lage, Bauart und Ausstattung. Zudem ist es wichtig, die Deckung der Policen zu vergleichen, um sicherzustellen, dass Schäden durch Feuer, Diebstahl, Naturkatastrophen und Haftpflicht abgedeckt sind. Die Prämien variieren je nach Versicherer und können von verschiedenen Faktoren wie dem Wert des Hauses, der Lage und dem gewünschten Deckungsumfang abhängen. Zusätzlich sollten auch die Leistungen der Versicherungspolicen verglichen werden, wie z.B. die Höhe der Entschädigung im Schadensfall, die Abwicklung von Schadensfällen und eventuelle Zusatzleist **

Welche Faktoren sollten bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim berücksichtigt werden, und wie unterscheiden sich die Policen in Bezug auf Deckung, Prämien und Haftung?
Bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim sollten verschiedene Faktoren berücksichtigt werden, darunter die Lage des Hauses, die Bauweise, die Größe und der Wert des Eigentums sowie die individuellen Bedürfnisse und Risiken des Hausbesitzers. Die Policen können sich in Bezug auf die Deckung unterscheiden, einschließlich Schutz vor Feuer, Diebstahl, Naturkatastrophen und Haftung. Die Prämien variieren je nach Versicherungsgesellschaft, der Höhe der Deckung, dem Eigenheimwert und anderen Faktoren. Die Haftung in den Policen kann sich ebenfalls unterscheiden, einschließlich der Deckung für Schäden an Dritten, die auf dem Versicherungsgrundstück auftreten könnten. **
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
Top-Angebote
Produkte zum Begriff Trumpeter---PMC-in:
-
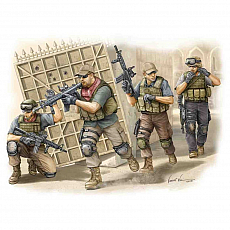
Trumpeter - PMC in Iraq 2005 Armed Assault Team - 1:35 - 123 Teile 307658Trumpeter stellt mit diesem Figurenbausatz ein vierköpfiges PMC-Einsatzteam im Irak des Jahres 2005 im Maßstab 1:35 dar. Das Set umfasst 123 Teile und eignet ... 1 x Trumpeter - PMC in Iraq 2005 Armed Assault Team - 1:35 - 123 Teile Typ: Plasti10,70 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Trumpeter - PMC in Iraq 2005 VIP Security Guards - 1:35 - 109 Teile 307660Trumpeter stellt mit diesem Figurenbausatz ein vierköpfiges PMC-Sicherheitsteam für den VIP-Schutz im Irak des Jahres 2005 im Maßstab 1:35 dar. Das Set ... 1 x Trumpeter - PMC in Iraq 2005 VIP Security Guards - 1:35 - 109 Teile Typ: Plastikmod10,70 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
PMC 6PMC 6; Aktive 2-wege Studio Nahfeldmonitore 6"; Frequenzbereich: 39 Hz - 25 kHz (- 3 dB @ 1 Meter); 150 mm (6") Tieftöner 200 Watt RMS, 27 mm Soft Dome Hochtöner 200 Watt RMS; Class-D Verstärker; max. SPL 118 dB @ 1 Meter; Empfindlichkeit: +4 dBu Eingangsignal = 98 dB SPL @ 1 Meter; Gain einstellbar -10 dB bis +10 dB; ATL Technologie (Advanced Transmission Line bass-loading); horizontal und vertikal aufstellbar; High-Pass Filter (20 - 200 Hz, 12 dB / Okt.); Delay (0 - 30 mS); Phase (normal oder invertiert); LF & HF shelving Filter (20 Hz - 20 kHz, +/- 10 dB, Q 0.707); Parametrischer EQ (5 Bänder, 20 Hz - 20 kHz, +/- 10 dB); User Presets speicherbar; LCD Display; Steckplatz für Erweiterungskarten; integriertes Netzteil 100 - 240 VAC (automatische Umschaltung), 50 - 60 Hz (IEC C14); Anschlüsse: XLR Eingang umschaltbar zwischen Analog und Digital AES3 (bis zu 24-Bit / 192 kHz), XLR Ausgang Digital AES3 (24-Bit / 96 kHz fix), RJ45 (für PMC SoundAlign web interface); Abmessungen pro Monitor: 215 x 400 x 372 mm (B x H x T); Gewicht: 11.1 kg pro Monitor; Paarpreis!6299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie bewirbt man sich bei einer privaten Militärorganisation (PMC) und welche Fähigkeiten sind erforderlich?
Um sich bei einer privaten Militärorganisation (PMC) zu bewerben, ist es wichtig, zunächst die entsprechenden Unternehmen zu recherchieren und ihre Anforderungen zu überprüfen. In der Regel werden Erfahrungen im Militär oder in Sicherheitsdiensten sowie eine gute körperliche Fitness und Schießfertigkeiten vorausgesetzt. Zusätzlich können Kenntnisse in Bereichen wie Erste Hilfe, Kommunikation und Konfliktlösung von Vorteil sein. Es ist auch wichtig, über eine gültige Waffenlizenz und eine saubere Strafregisterbescheinigung zu verfügen. **
-
Was sind die verschiedenen Arten von Deckung in der Versicherung und wie beeinflussen sie die Höhe der Prämien?
Die verschiedenen Arten von Deckung in der Versicherung umfassen Haftpflicht-, Teilkasko- und Vollkaskoversicherung. Die Höhe der Prämien wird von der Art der gewählten Deckung, dem Risiko des Versicherungsnehmers und der Höhe der Selbstbeteiligung beeinflusst. Je umfassender die Deckung und je höher das Risiko, desto höher sind in der Regel die Prämien. **
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
-
Was für Leistungen bietet eine Versicherung in einem Schadensfall an?
Eine Versicherung bietet im Schadensfall finanzielle Entschädigung für den entstandenen Schaden. Je nach Vertrag können auch Reparatur- oder Ersatzleistungen angeboten werden. Zudem übernimmt die Versicherung oft auch die Kosten für Anwälte oder Gutachter. **
Ähnliche Suchbegriffe für Trumpeter---PMC-in
-
PMC Result 6PMC Result 6; Aktive 2-wege Studio Nahfeldmonitore 6.5"; Frequenzbereich: 45 Hz - 22 kHz; 170 mm (6.5") Tieftöner 100 Watt RMS, 27 mm Soft Dome Hochtöner 65 Watt RMS; Crossover Frequenz: 2 kHz; max. SPL: 112 dB @ 1 Meter; Gain einstellbar -10 dB bis +10 dB; ATL Technologie (Advanced Transmission Line bass-loading); Anschlüsse: XLR Eingang symmetrisch; Abmessungen pro Monitor: 199 x 380 x 360 mm (B x H x T); Gewicht: 8 kg pro Monitor; Paarpreis!2599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PMC 8 SubPMC 8 Sub; Aktiver 8" Studio Subwoofer; Verstärkerleistung: 300 Watt RMS; Frequenzbereich: 25 Hz - 500 Hz (-3 dB @1 Meter); max. SPL: 121 dB @ 1 Meter; Empfindlichkeit: +4 dBu Eingangsignal = 98 dB SPL @ 1 Meter; ATL Technologie (Advanced Transmission Line bass-loading); High-Pass Filter (20 - 200 Hz, 12 dB / Okt.); Delay (0 - 30 mS); Phase (normal oder invertiert); LF & HF shelving Filter (20 Hz - 20 kHz, +/- 10 dB, Q 0.707); Parametrischer EQ (5 Bänder, 20 Hz - 20 kHz, +/- 10 dB); User Presets speicherbar; LCD Display; Steckplatz für Erweiterungskarten; integriertes Netzteil 100 - 240 VAC (automatische Umschaltung), 50 - 60 Hz (IEC C14); Anschlüsse: XLR Eingang umschaltbar zwischen Analog und Digital AES3 (bis zu 24-Bit / 192 kHz), XLR Ausgang Digital AES3 (24-Bit / 96 kHz fix), RJ45 (für PMC SoundAlign web interface); Abmessungen: 551 x 266 x 440 mm (B x H x T); Gewicht: 18.5 kg3249,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Faktoren sollten bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim berücksichtigt werden, und wie unterscheiden sich die Policen in Bezug auf Deckung, Prämien und Haftung?
Bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim sollten verschiedene Faktoren berücksichtigt werden, darunter die Lage des Hauses, die Bauweise, die Größe und der Wert des Eigentums sowie die individuellen Bedürfnisse und Risiken des Hausbesitzers. Die Policen können sich in Bezug auf die Deckung unterscheiden, einschließlich Schutz vor Feuer, Diebstahl, Naturkatastrophen und Haftung. Die Prämien variieren je nach Versicherungsgesellschaft, dem Wert des Hauses, der Deckung und dem Risiko. Die Haftung kann auch je nach Versicherungspolice unterschiedlich sein, einschließlich der Höhe der Deckung und der Bedingungen für Schadensersatzansprüche. **
-
Welche Faktoren sollten bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim berücksichtigt werden, und wie unterscheiden sich die Policen in Bezug auf Deckung, Prämien und Leistungen?
Bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim sollten zunächst die individuellen Bedürfnisse und Risiken des Hauses berücksichtigt werden, wie z.B. die Lage, Bauart und Ausstattung. Zudem ist es wichtig, die Deckung der Policen zu vergleichen, um sicherzustellen, dass Schäden durch Feuer, Diebstahl, Naturkatastrophen und Haftpflicht abgedeckt sind. Die Prämien variieren je nach Versicherer und können von verschiedenen Faktoren wie dem Wert des Hauses, der Lage und dem gewünschten Deckungsumfang abhängen. Zusätzlich sollten auch die Leistungen der Versicherungspolicen verglichen werden, wie z.B. die Höhe der Entschädigung im Schadensfall, die Abwicklung von Schadensfällen und eventuelle Zusatzleist **
-
Welche Faktoren sollten bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim berücksichtigt werden, und wie unterscheiden sich die Policen in Bezug auf Deckung, Prämien und Haftung?
Bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim sollten verschiedene Faktoren berücksichtigt werden, darunter die Lage des Hauses, die Bauweise, die Größe und der Wert des Eigentums sowie die individuellen Bedürfnisse und Risiken des Hausbesitzers. Die Policen können sich in Bezug auf die Deckung unterscheiden, einschließlich Schutz vor Feuer, Diebstahl, Naturkatastrophen und Haftung. Die Prämien variieren je nach Versicherungsgesellschaft, der Höhe der Deckung, dem Eigenheimwert und anderen Faktoren. Die Haftung in den Policen kann sich ebenfalls unterscheiden, einschließlich der Deckung für Schäden an Dritten, die auf dem Versicherungsgrundstück auftreten könnten. **
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.