Domain photovoltaikanlagenversicherung.de kaufen?
Wir ziehen mit dem Projekt
photovoltaikanlagenversicherung.de um.
Sind Sie am Kauf der Domain
photovoltaikanlagenversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain photovoltaikanlagenversicherung.de kaufen?
Was kostet eine selbstschuldnerische Bürgschaft?
Eine selbstschuldnerische Bürgschaft ist eine besondere Form der Bürgschaft, bei der der Bürge unabhängig von einer Inanspruchnahme des Hauptschuldners sofort haftet. Die Kosten für eine selbstschuldnerische Bürgschaft können je nach Anbieter und individueller Situation variieren. In der Regel werden Gebühren oder Provisionen für die Übernahme der Bürgschaft fällig. Es ist ratsam, sich vor Abschluss einer selbstschuldnerischen Bürgschaft über die genauen Kosten und Bedingungen zu informieren, um unangenehme Überraschungen zu vermeiden. Hast du bereits konkrete Angebote für eine selbstschuldnerische Bürgschaft eingeholt? **
Wann endet eine selbstschuldnerische Bürgschaft?
Eine selbstschuldnerische Bürgschaft endet in der Regel mit der Erfüllung der Hauptforderung, für die gebürgt wurde. Das bedeutet, sobald der Hauptschuldner seine Verbindlichkeiten gegenüber dem Gläubiger beglichen hat, erlischt die Bürgschaft. Eine weitere Möglichkeit ist die einvernehmliche Aufhebung der Bürgschaft durch alle beteiligten Parteien. In manchen Fällen kann die Bürgschaft auch durch den Tod des Bürgen oder des Gläubigers enden. Es ist wichtig, die genauen Bedingungen der Bürgschaftsvereinbarung zu prüfen, um sicherzustellen, wann und wie die Bürgschaft enden kann. **

Ähnliche Suchbegriffe für Selbstschuldnerische
Top-Angebote
Produkte zum Begriff Selbstschuldnerische:
-
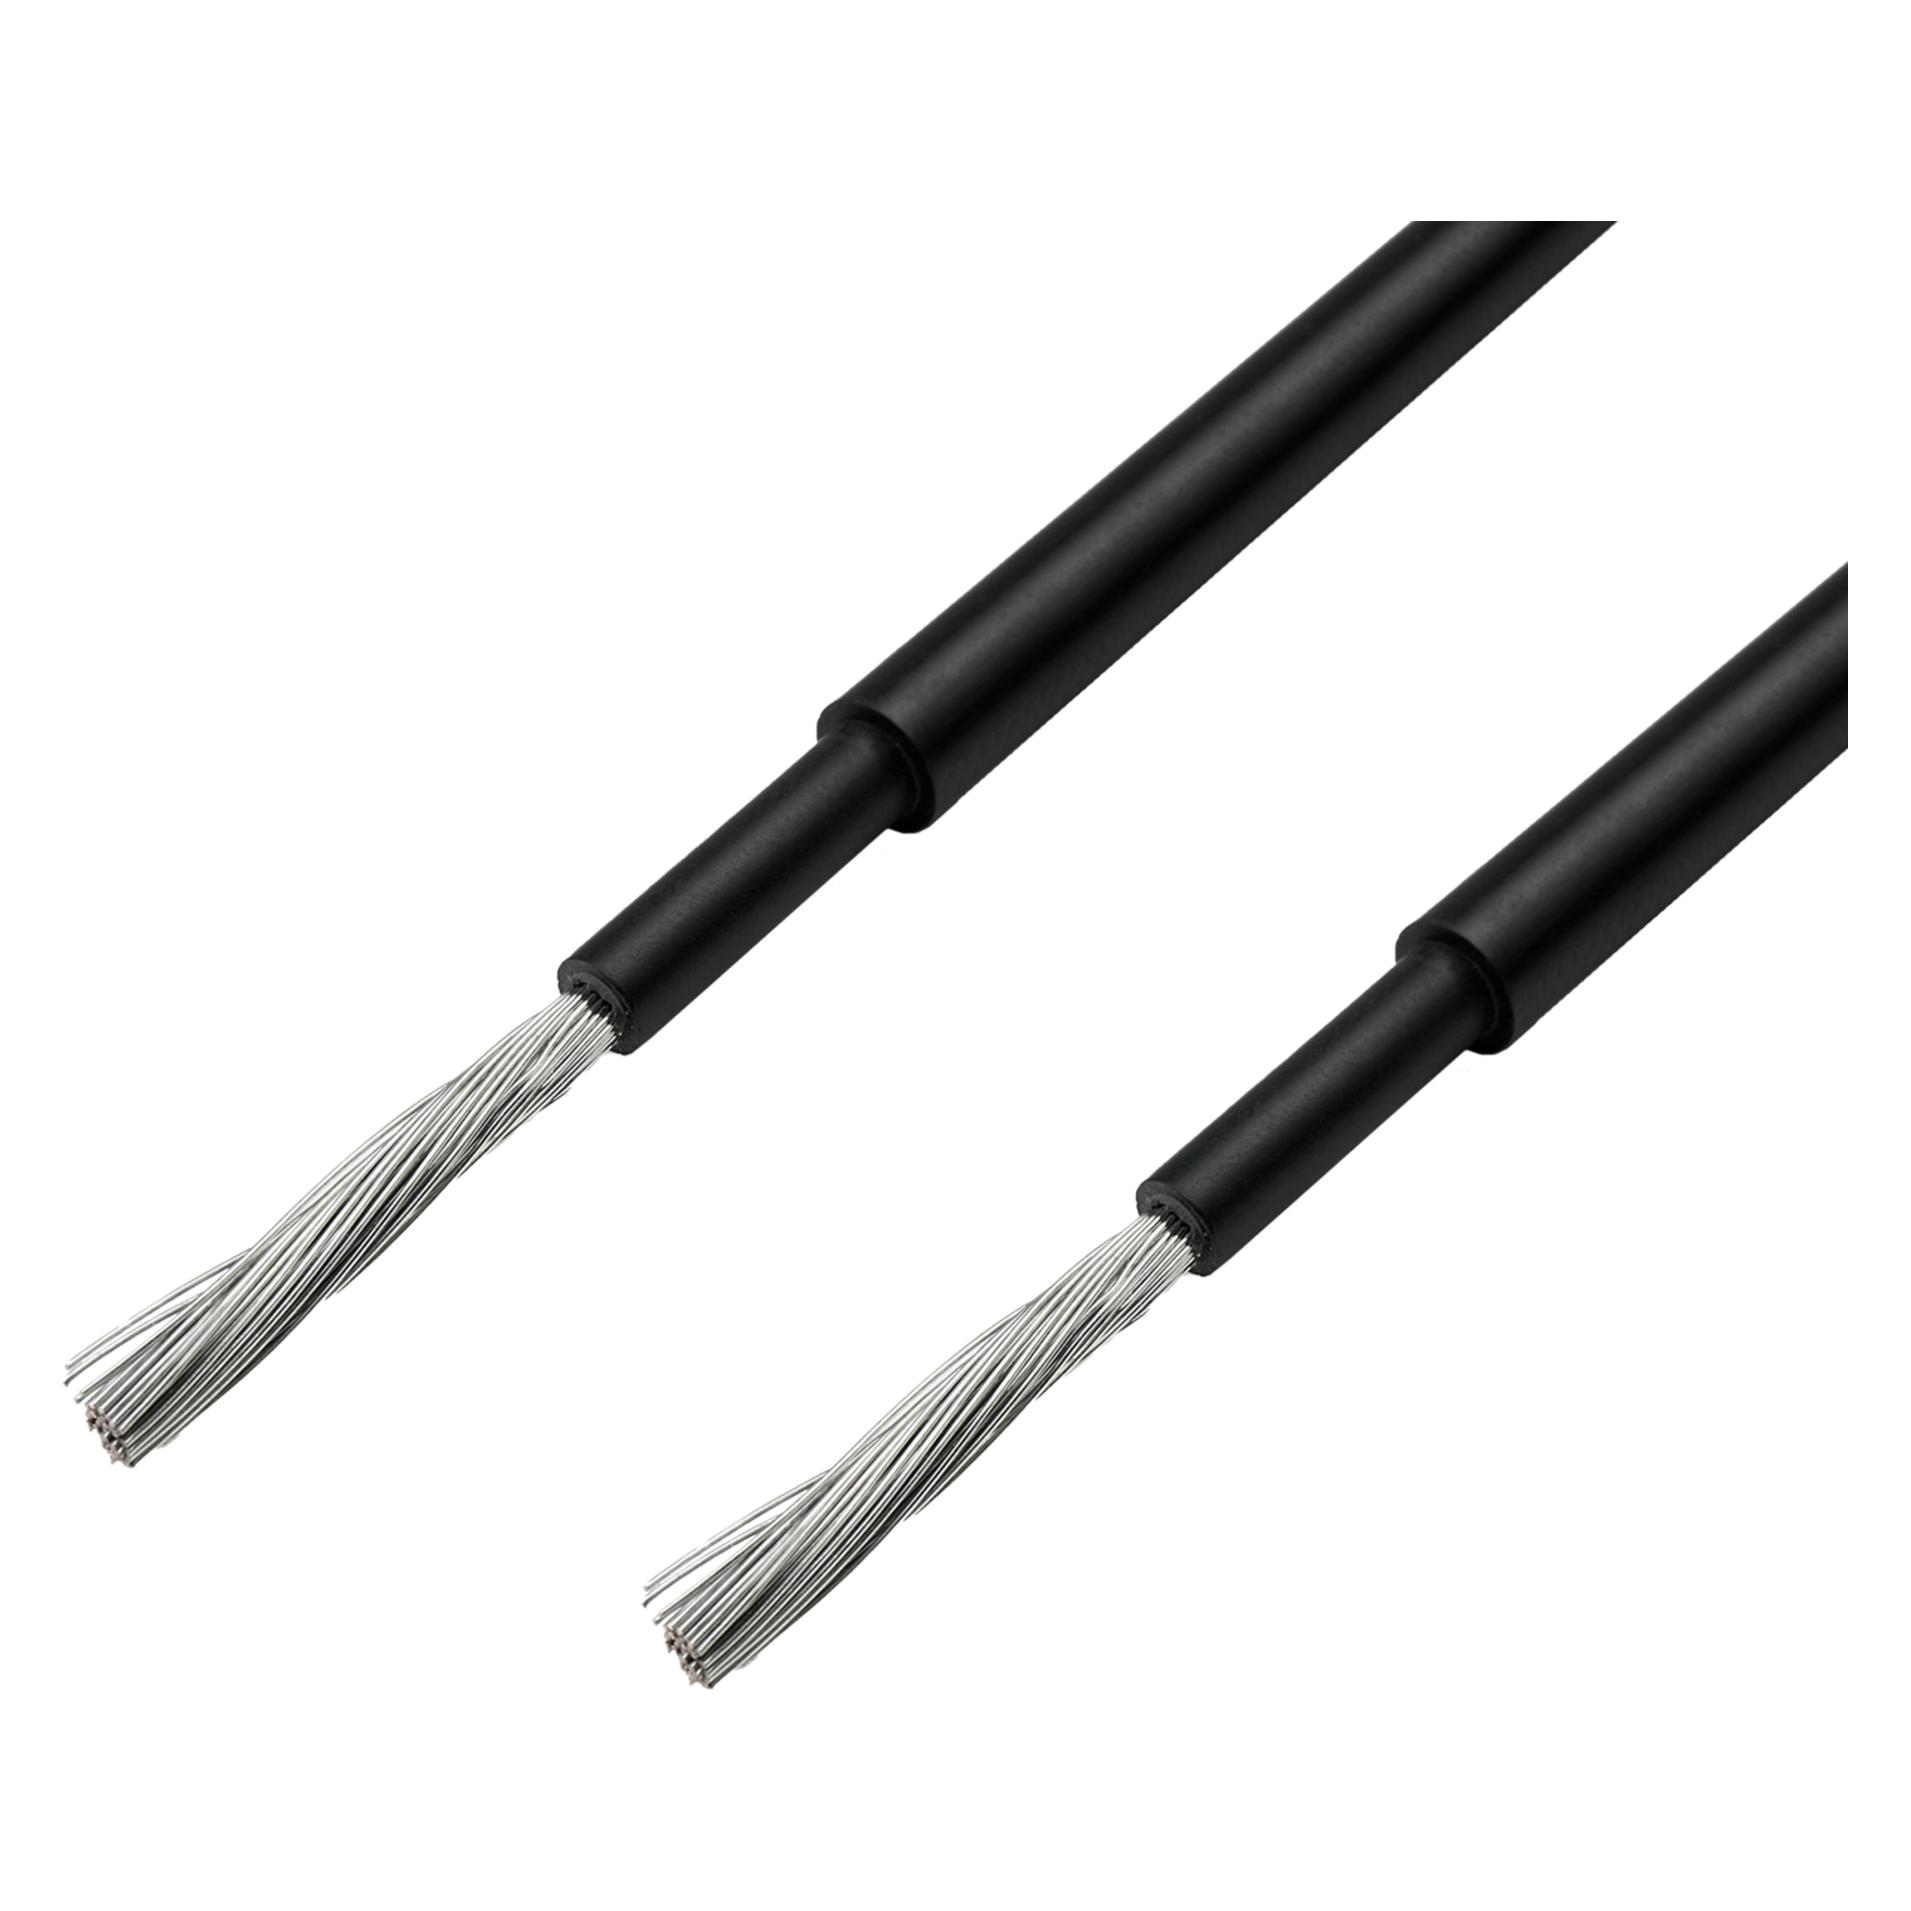
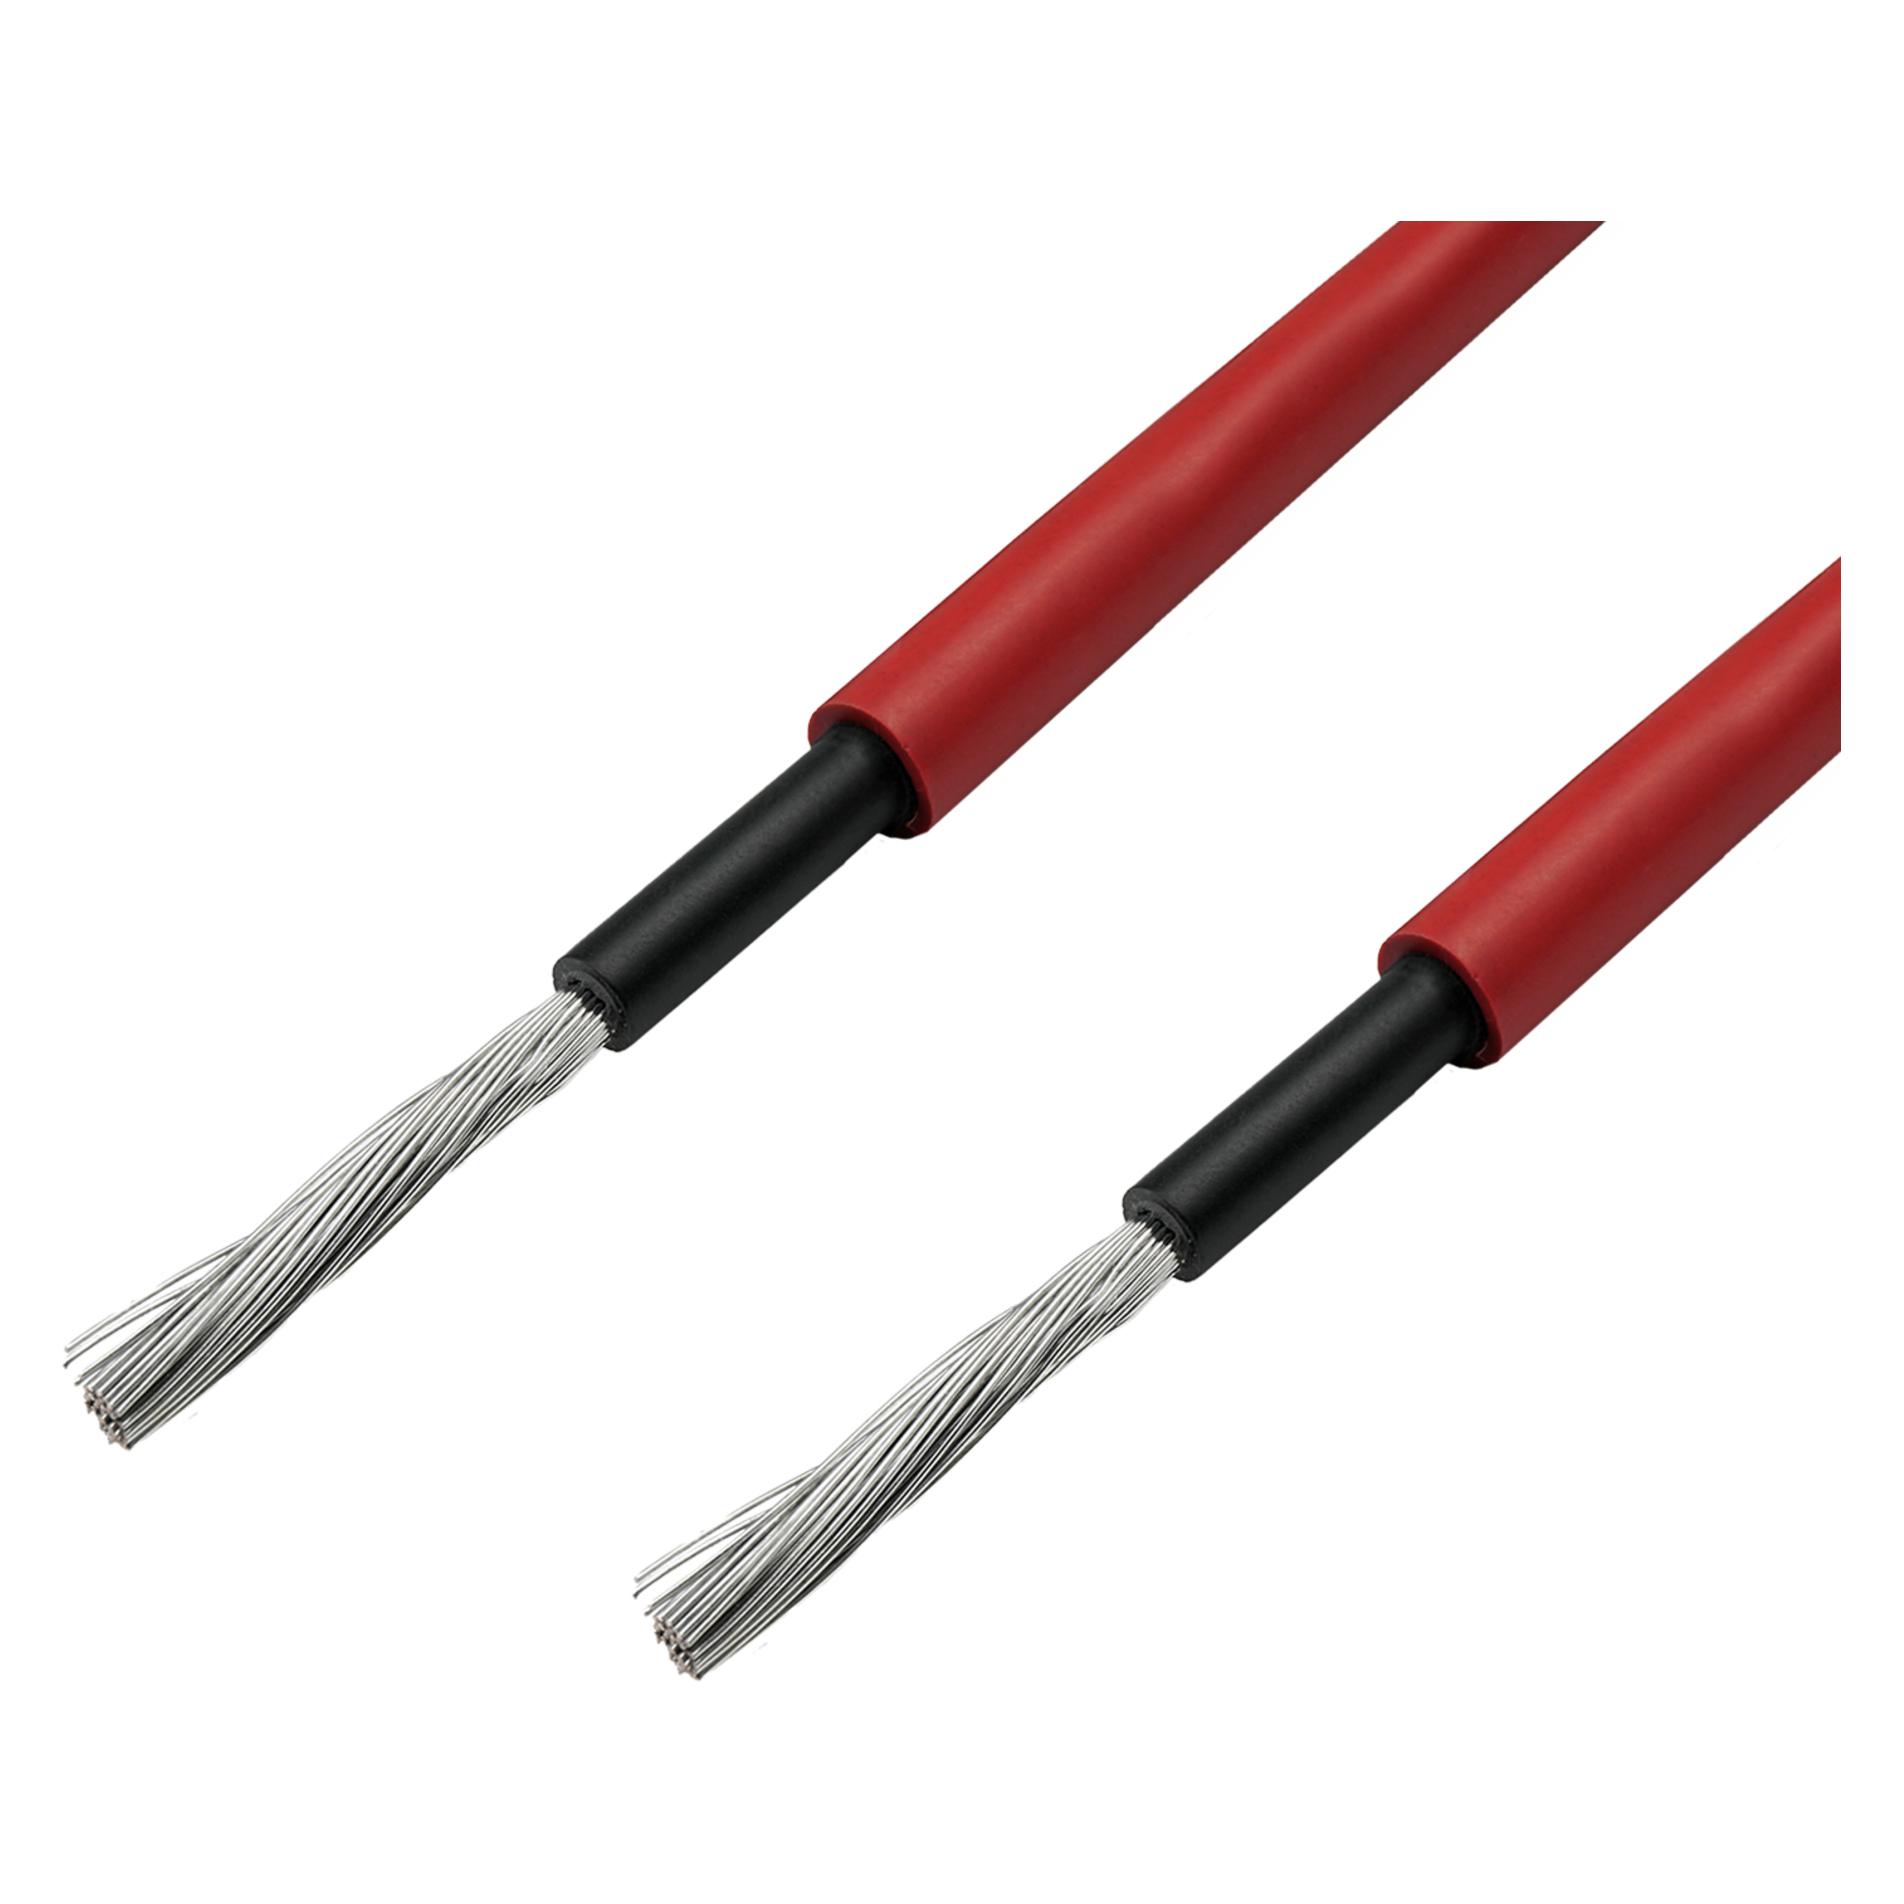
Maxtrack, Zubehör Stromerzeuger, Solarleitung H1Z2Z2-K für Photovoltaik-Anlagen (Solarkabel)Zertifizierte Qualität, geprüft gemäss EN 50618:2014. Nachhaltiger und grüner Strom mit unseren Kabeln für Solaranlagen ist kein Problem! Die Kabel von 10 m bis 100 m sind die ideale Wahl, um Photovoltaikanlagen auf dem Hausdach anzuschliessen. Die Kabel sind äusserst witterungsbeständig und garantieren langjährige Sicherheit und Leistung für jede PV-Anlage. Robust und langlebig – erstklassiger Schutz gegen UV-Strahlung, Witterungseinflüsse und mechanische Beanspruchung für mindestens 25 Jahre. 6 mm2 Querschnitt – für die verlustarme Verbindung zwischen Anlage und Wechselrichter. Optimale Leistung – ausgelegt für eine Nennspannung von 1,5 kV und eine DC U0/U von 1,0 / 1,0 kV. Spitzenqualität – geprüft gemäss EN 50618:2014. Technische Details: Vernetzte Isolier- und Mantelwerkstoffe, Querschnitt: 6 mm2, Nennspannung: DC 1,5 kV; DC U0/U: 1,0/1,0 kV, Schutzklasse II.42,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Instandhaltung und Wartung von Photovoltaik-Anlagen, Fachbücher von Wolfgang SchröderImmer mehr Photovoltaik-Anlagen kommen in die Jahre, sodass für Fachbetriebe zunehmend Instandhaltungs- und Wartungsaufgaben anfallen, die sich durch Materialverschleiss sowie aus rechtlichen und normativen Vorgaben, Unfallverhütungsvorschriften oder Wartungsverträgen ergeben. Das Handbuch unterstützt bei der Fehlererkennung und Reparatur von PV-Anlagen sowie der einwandfreien Prüfdokumentation.164,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was ist eine selbstschuldnerische Bürgschaft?
Eine selbstschuldnerische Bürgschaft ist eine besondere Form der Bürgschaft, bei der der Bürge unabhängig von der Zahlungsunfähigkeit des Hauptschuldners zur Zahlung verpflichtet ist. Das bedeutet, dass der Gläubiger sich direkt an den Bürgen wenden kann, ohne vorher den Hauptschuldner in Anspruch zu nehmen. Der Bürge haftet somit eigenständig und unabhängig von der finanziellen Situation des Schuldners. Diese Art der Bürgschaft ist für den Gläubiger besonders sicher, da er sich auf die Zahlung des Bürgen verlassen kann. Es ist daher wichtig, sich der Tragweite einer selbstschuldnerischen Bürgschaft bewusst zu sein, bevor man sie eingeht. **
-
Warum verlangen Banken die selbstschuldnerische Bürgschaft?
Banken verlangen oft die selbstschuldnerische Bürgschaft, um sich zusätzliche Sicherheit zu verschaffen. Durch die Bürgschaft haftet nicht nur der Kreditnehmer, sondern auch der Bürge für die Rückzahlung des Kredits. Dies minimiert das Ausfallrisiko für die Bank. Zudem zeigt die Bereitschaft eines Bürgen, für den Kreditnehmer einzustehen, dass dieser über eine zusätzliche finanzielle Unterstützung verfügt. Dadurch steigt die Wahrscheinlichkeit, dass der Kredit ordnungsgemäß zurückgezahlt wird. Letztendlich dient die selbstschuldnerische Bürgschaft also dazu, die Interessen der Bank zu schützen und das Kreditrisiko zu minimieren. **
-
Kann man eine selbstschuldnerische Bürgschaft kündigen?
Kann man eine selbstschuldnerische Bürgschaft kündigen? Selbstschuldnerische Bürgschaften sind in der Regel unkündbar, da sie dem Gläubiger zusätzliche Sicherheit bieten. Der Bürge haftet in diesem Fall unabhängig von einer Inanspruchnahme des Hauptschuldners. Eine Kündigung ist daher nur in Ausnahmefällen möglich, z.B. wenn der Gläubiger zustimmt oder der Hauptschuldner seine Verbindlichkeiten erfüllt hat. Es ist ratsam, sich rechtlich beraten zu lassen, bevor man eine selbstschuldnerische Bürgschaft kündigen möchte. **
-
Warum verlangen Banken in der Regel die selbstschuldnerische Bürgschaft?
Banken verlangen in der Regel die selbstschuldnerische Bürgschaft, um sich zusätzlich abzusichern und das Ausfallrisiko zu minimieren. Durch die selbstschuldnerische Bürgschaft haftet der Bürge unabhängig von einer Inanspruchnahme des Hauptschuldners. Dies gibt der Bank eine zusätzliche Sicherheit, falls der Kreditnehmer zahlungsunfähig wird. Zudem signalisiert die Bereitschaft eines Bürgen, für die Schulden einzustehen, eine gewisse Bonität und Vertrauenswürdigkeit des Kreditnehmers. Letztendlich dient die selbstschuldnerische Bürgschaft also der Risikominimierung und der Absicherung der Bank. **

Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
Was sind die verschiedenen Arten von Deckung in der Versicherung und wie beeinflussen sie die Höhe der Prämien?
Die verschiedenen Arten von Deckung in der Versicherung umfassen Haftpflicht-, Teilkasko- und Vollkaskoversicherung. Die Höhe der Prämien wird von der Art der gewählten Deckung, dem Risiko des Versicherungsnehmers und der Höhe der Selbstbeteiligung beeinflusst. Je umfassender die Deckung und je höher das Risiko, desto höher sind in der Regel die Prämien. **
Top-Angebote
Produkte zum Begriff Selbstschuldnerische:
-
Maxtrack, Zubehör Stromerzeuger, Solarleitung H1Z2Z2-K für Photovoltaik-Anlagen (Solarkabel)Zertifizierte Qualität, geprüft gemäss EN 50618:2014. Nachhaltiger und grüner Strom mit unseren Kabeln für Solaranlagen ist kein Problem! Die Kabel von 10 m bis 100 m sind die ideale Wahl, um Photovoltaikanlagen auf dem Hausdach anzuschliessen. Die Kabel sind äusserst witterungsbeständig und garantieren langjährige Sicherheit und Leistung für jede PV-Anlage. Robust und langlebig – erstklassiger Schutz gegen UV-Strahlung, Witterungseinflüsse und mechanische Beanspruchung für mindestens 25 Jahre. 6 mm2 Querschnitt – für die verlustarme Verbindung zwischen Anlage und Wechselrichter. Optimale Leistung – ausgelegt für eine Nennspannung von 1,5 kV und eine DC U0/U von 1,0 / 1,0 kV. Spitzenqualität – geprüft gemäss EN 50618:2014. Technische Details: Vernetzte Isolier- und Mantelwerkstoffe, Querschnitt: 6 mm2, Nennspannung: DC 1,5 kV; DC U0/U: 1,0/1,0 kV, Schutzklasse II.42,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Instandhaltung und Wartung von Photovoltaik-Anlagen, Fachbücher von Wolfgang SchröderImmer mehr Photovoltaik-Anlagen kommen in die Jahre, sodass für Fachbetriebe zunehmend Instandhaltungs- und Wartungsaufgaben anfallen, die sich durch Materialverschleiss sowie aus rechtlichen und normativen Vorgaben, Unfallverhütungsvorschriften oder Wartungsverträgen ergeben. Das Handbuch unterstützt bei der Fehlererkennung und Reparatur von PV-Anlagen sowie der einwandfreien Prüfdokumentation.164,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was kostet eine selbstschuldnerische Bürgschaft?
Eine selbstschuldnerische Bürgschaft ist eine besondere Form der Bürgschaft, bei der der Bürge unabhängig von einer Inanspruchnahme des Hauptschuldners sofort haftet. Die Kosten für eine selbstschuldnerische Bürgschaft können je nach Anbieter und individueller Situation variieren. In der Regel werden Gebühren oder Provisionen für die Übernahme der Bürgschaft fällig. Es ist ratsam, sich vor Abschluss einer selbstschuldnerischen Bürgschaft über die genauen Kosten und Bedingungen zu informieren, um unangenehme Überraschungen zu vermeiden. Hast du bereits konkrete Angebote für eine selbstschuldnerische Bürgschaft eingeholt? **
-
Wann endet eine selbstschuldnerische Bürgschaft?
Eine selbstschuldnerische Bürgschaft endet in der Regel mit der Erfüllung der Hauptforderung, für die gebürgt wurde. Das bedeutet, sobald der Hauptschuldner seine Verbindlichkeiten gegenüber dem Gläubiger beglichen hat, erlischt die Bürgschaft. Eine weitere Möglichkeit ist die einvernehmliche Aufhebung der Bürgschaft durch alle beteiligten Parteien. In manchen Fällen kann die Bürgschaft auch durch den Tod des Bürgen oder des Gläubigers enden. Es ist wichtig, die genauen Bedingungen der Bürgschaftsvereinbarung zu prüfen, um sicherzustellen, wann und wie die Bürgschaft enden kann. **
-
Was ist eine selbstschuldnerische Bürgschaft?
Eine selbstschuldnerische Bürgschaft ist eine besondere Form der Bürgschaft, bei der der Bürge unabhängig von der Zahlungsunfähigkeit des Hauptschuldners zur Zahlung verpflichtet ist. Das bedeutet, dass der Gläubiger sich direkt an den Bürgen wenden kann, ohne vorher den Hauptschuldner in Anspruch zu nehmen. Der Bürge haftet somit eigenständig und unabhängig von der finanziellen Situation des Schuldners. Diese Art der Bürgschaft ist für den Gläubiger besonders sicher, da er sich auf die Zahlung des Bürgen verlassen kann. Es ist daher wichtig, sich der Tragweite einer selbstschuldnerischen Bürgschaft bewusst zu sein, bevor man sie eingeht. **
-
Warum verlangen Banken die selbstschuldnerische Bürgschaft?
Banken verlangen oft die selbstschuldnerische Bürgschaft, um sich zusätzliche Sicherheit zu verschaffen. Durch die Bürgschaft haftet nicht nur der Kreditnehmer, sondern auch der Bürge für die Rückzahlung des Kredits. Dies minimiert das Ausfallrisiko für die Bank. Zudem zeigt die Bereitschaft eines Bürgen, für den Kreditnehmer einzustehen, dass dieser über eine zusätzliche finanzielle Unterstützung verfügt. Dadurch steigt die Wahrscheinlichkeit, dass der Kredit ordnungsgemäß zurückgezahlt wird. Letztendlich dient die selbstschuldnerische Bürgschaft also dazu, die Interessen der Bank zu schützen und das Kreditrisiko zu minimieren. **
Ähnliche Suchbegriffe für Selbstschuldnerische
-
Spindler, Ulrich: Schutz bei Überlast und Kurzschluss in elektrischen AnlagenSchutz bei Überlast und Kurzschluss in elektrischen Anlagen , Um eine Gefahr bringende Erwärmung der elektrischen Anlage und deren Umgebung bis hin zur Brandgefahr auszuschließen, müssen Maßnahmen gegen das Entstehen unzulässig hoher Temperaturen getroffen werden. Das Buch erläutert ausführlich und praxisnah alle Anforderungen der hier relevanten DIN-VDE-Normen, mit besonderem Augenmerk auf die neue DIN VDE 0100-430 und die DIN VDE 0298-4. Durch viele Anwendungsbeispiele aus der Praxis werden alle im Berufsalltag auftretenden Fragen zum Themenkomplex "Schutz bei Überlast und Kurzschluss in elektrischen Anlagen" eindeutig beantwortet: ¿ Strombelastbarkeit von Kabeln und Leitungen: Leitungsaufbau - Werkstoffeigenschaften - Betriebsbedingungen - Verlegearten - Umgebungstemperaturen - Häufungen - Reduktionsfaktoren - Strombelastbarkeitswerte ¿ Überstromschutzeinrichtungen für den Schutz bei Überlast und Kurzschluss: Niederspannungs- bzw. Leitungsschutzsicherungen - Bauarten/Betriebsklassen - Leitungsschutzschalter und Leistungsschalter - Wirkungsweise der Schutzeinrichtungen - elektromagnetische und thermische Abschaltkennlinien ¿ Schutz bei Überlast: Zuordnung der Überstromschutzeinrichtungen - Bedeutung des großen Prüfstroms von Überstromschutzeinrichtungen - Anordnung und Auswahl der Überstromschutzeinrichtungen - Ausnahmen - Anwendungsbeispiele aus der Praxis ¿ Schutz bei Kurzschluss: Zulässige Ausschaltzeit im Kurzschlussfall - Ermitteln des Kurzschlussstroms, der zulässigen Leitungslängen oder des Sicherungsbemessungsstroms - Backup-Schutz - Anordnung und Auswahl der Überstromschutzeinrichtungen - Ausnahmen - Anwendungsbeispiele aus der Praxis. , Eiskratzer & Schneebürste > Autopflege & Aufbereitung , Auflage: 4., überarbeitete Auflage, Erscheinungsjahr: 20240924, Produktform: Kartoniert, Titel der Reihe: VDE-Schriftenreihe - Normen verständlich#143#, Autoren: Spindler, Ulrich, Auflage: 24004, Auflage/Ausgabe: 4., überarbeitete Auflage, Seitenzahl/Blattzahl: 234, Keyword: DIN VDE 0100-410; DIN VDE 0100-430; DIN VDE 0100-540; DIN VDE 0298-4; Elektrische Anlage; Kabelschutz; Kurzschlussschutz; LS-Schalter; Leitungsschutz; Leitungsschutzschalter; Strombelastbarkeit; VDE 0660-101; Überlastschutz; Überstromschutz, Fachschema: Anlage (baulich, technisch) - Anlagenbau~Elektrotechnik~Fertigungstechnik~Zuverlässigkeit~Elektroberufe / Elektrohandwerk~Elektrohandwerk~Elektroinstallation~Installation (Bau) / Elektrohandwerk, Fachkategorie: Elektronik, Nachrichtentechnik, Bildungszweck: für die Erwachsenenbildung, Warengruppe: TB/Elektronik/Elektrotechnik/Nachrichtentechnik, Fachkategorie: Elektrikerhandwerk, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vde Verlag GmbH, Verlag: Vde Verlag GmbH, Produktverfügbarkeit: 02, Länge: 210, Breite: 148, Höhe: 13, Gewicht: 314, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann man eine selbstschuldnerische Bürgschaft kündigen?
Kann man eine selbstschuldnerische Bürgschaft kündigen? Selbstschuldnerische Bürgschaften sind in der Regel unkündbar, da sie dem Gläubiger zusätzliche Sicherheit bieten. Der Bürge haftet in diesem Fall unabhängig von einer Inanspruchnahme des Hauptschuldners. Eine Kündigung ist daher nur in Ausnahmefällen möglich, z.B. wenn der Gläubiger zustimmt oder der Hauptschuldner seine Verbindlichkeiten erfüllt hat. Es ist ratsam, sich rechtlich beraten zu lassen, bevor man eine selbstschuldnerische Bürgschaft kündigen möchte. **
-
Warum verlangen Banken in der Regel die selbstschuldnerische Bürgschaft?
Banken verlangen in der Regel die selbstschuldnerische Bürgschaft, um sich zusätzlich abzusichern und das Ausfallrisiko zu minimieren. Durch die selbstschuldnerische Bürgschaft haftet der Bürge unabhängig von einer Inanspruchnahme des Hauptschuldners. Dies gibt der Bank eine zusätzliche Sicherheit, falls der Kreditnehmer zahlungsunfähig wird. Zudem signalisiert die Bereitschaft eines Bürgen, für die Schulden einzustehen, eine gewisse Bonität und Vertrauenswürdigkeit des Kreditnehmers. Letztendlich dient die selbstschuldnerische Bürgschaft also der Risikominimierung und der Absicherung der Bank. **
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
-
Was sind die verschiedenen Arten von Deckung in der Versicherung und wie beeinflussen sie die Höhe der Prämien?
Die verschiedenen Arten von Deckung in der Versicherung umfassen Haftpflicht-, Teilkasko- und Vollkaskoversicherung. Die Höhe der Prämien wird von der Art der gewählten Deckung, dem Risiko des Versicherungsnehmers und der Höhe der Selbstbeteiligung beeinflusst. Je umfassender die Deckung und je höher das Risiko, desto höher sind in der Regel die Prämien. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.