Domain photovoltaikanlagenversicherung.de kaufen?
Wir ziehen mit dem Projekt
photovoltaikanlagenversicherung.de um.
Sind Sie am Kauf der Domain
photovoltaikanlagenversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain photovoltaikanlagenversicherung.de kaufen?
Wie kann die Prämienkalkulation dazu beitragen, Risiken für Versicherungsunternehmen angemessen zu bewerten und gleichzeitig wettbewerbsfähige Prämien anzubieten?
Die Prämienkalkulation basiert auf einer umfassenden Analyse von Risikofaktoren, um die Wahrscheinlichkeit von Schadensfällen zu bestimmen. Durch die Berücksichtigung von individuellen Risikoprofilen können Versicherungsunternehmen ihre Prämien differenziert gestalten und so ihre Wettbewerbsfähigkeit verbessern. Eine kontinuierliche Überprüfung und Anpassung der Prämienkalkulation ermöglicht es, Risiken angemessen zu bewerten und gleichzeitig wettbewerbsfähige Prämien anzubieten. **
Wie beeinflusst die Prämienkalkulation die Rentabilität von Versicherungsunternehmen und welche Faktoren werden bei der Festlegung von Prämien berücksichtigt?
Die Prämienkalkulation beeinflusst die Rentabilität von Versicherungsunternehmen, da sie die Einnahmen des Unternehmens bestimmt. Eine zu niedrige Prämie kann zu Verlusten führen, während eine zu hohe Prämie Kunden abschrecken und zu einem Verlust von Marktanteilen führen kann. Bei der Festlegung von Prämien berücksichtigen Versicherungsunternehmen Faktoren wie das Risiko des Versicherungsnehmers, die Wahrscheinlichkeit von Schadensfällen, die Kosten für die Schadensregulierung und die Wettbewerbssituation auf dem Markt. Die Prämienkalkulation ist daher ein wichtiger Faktor für die Rentabilität und Wettbewerbsfähigkeit von Versicherungsunternehmen. **


Ähnliche Suchbegriffe für Prämienkalkulation
Top-Angebote
Produkte zum Begriff Prämienkalkulation:
-
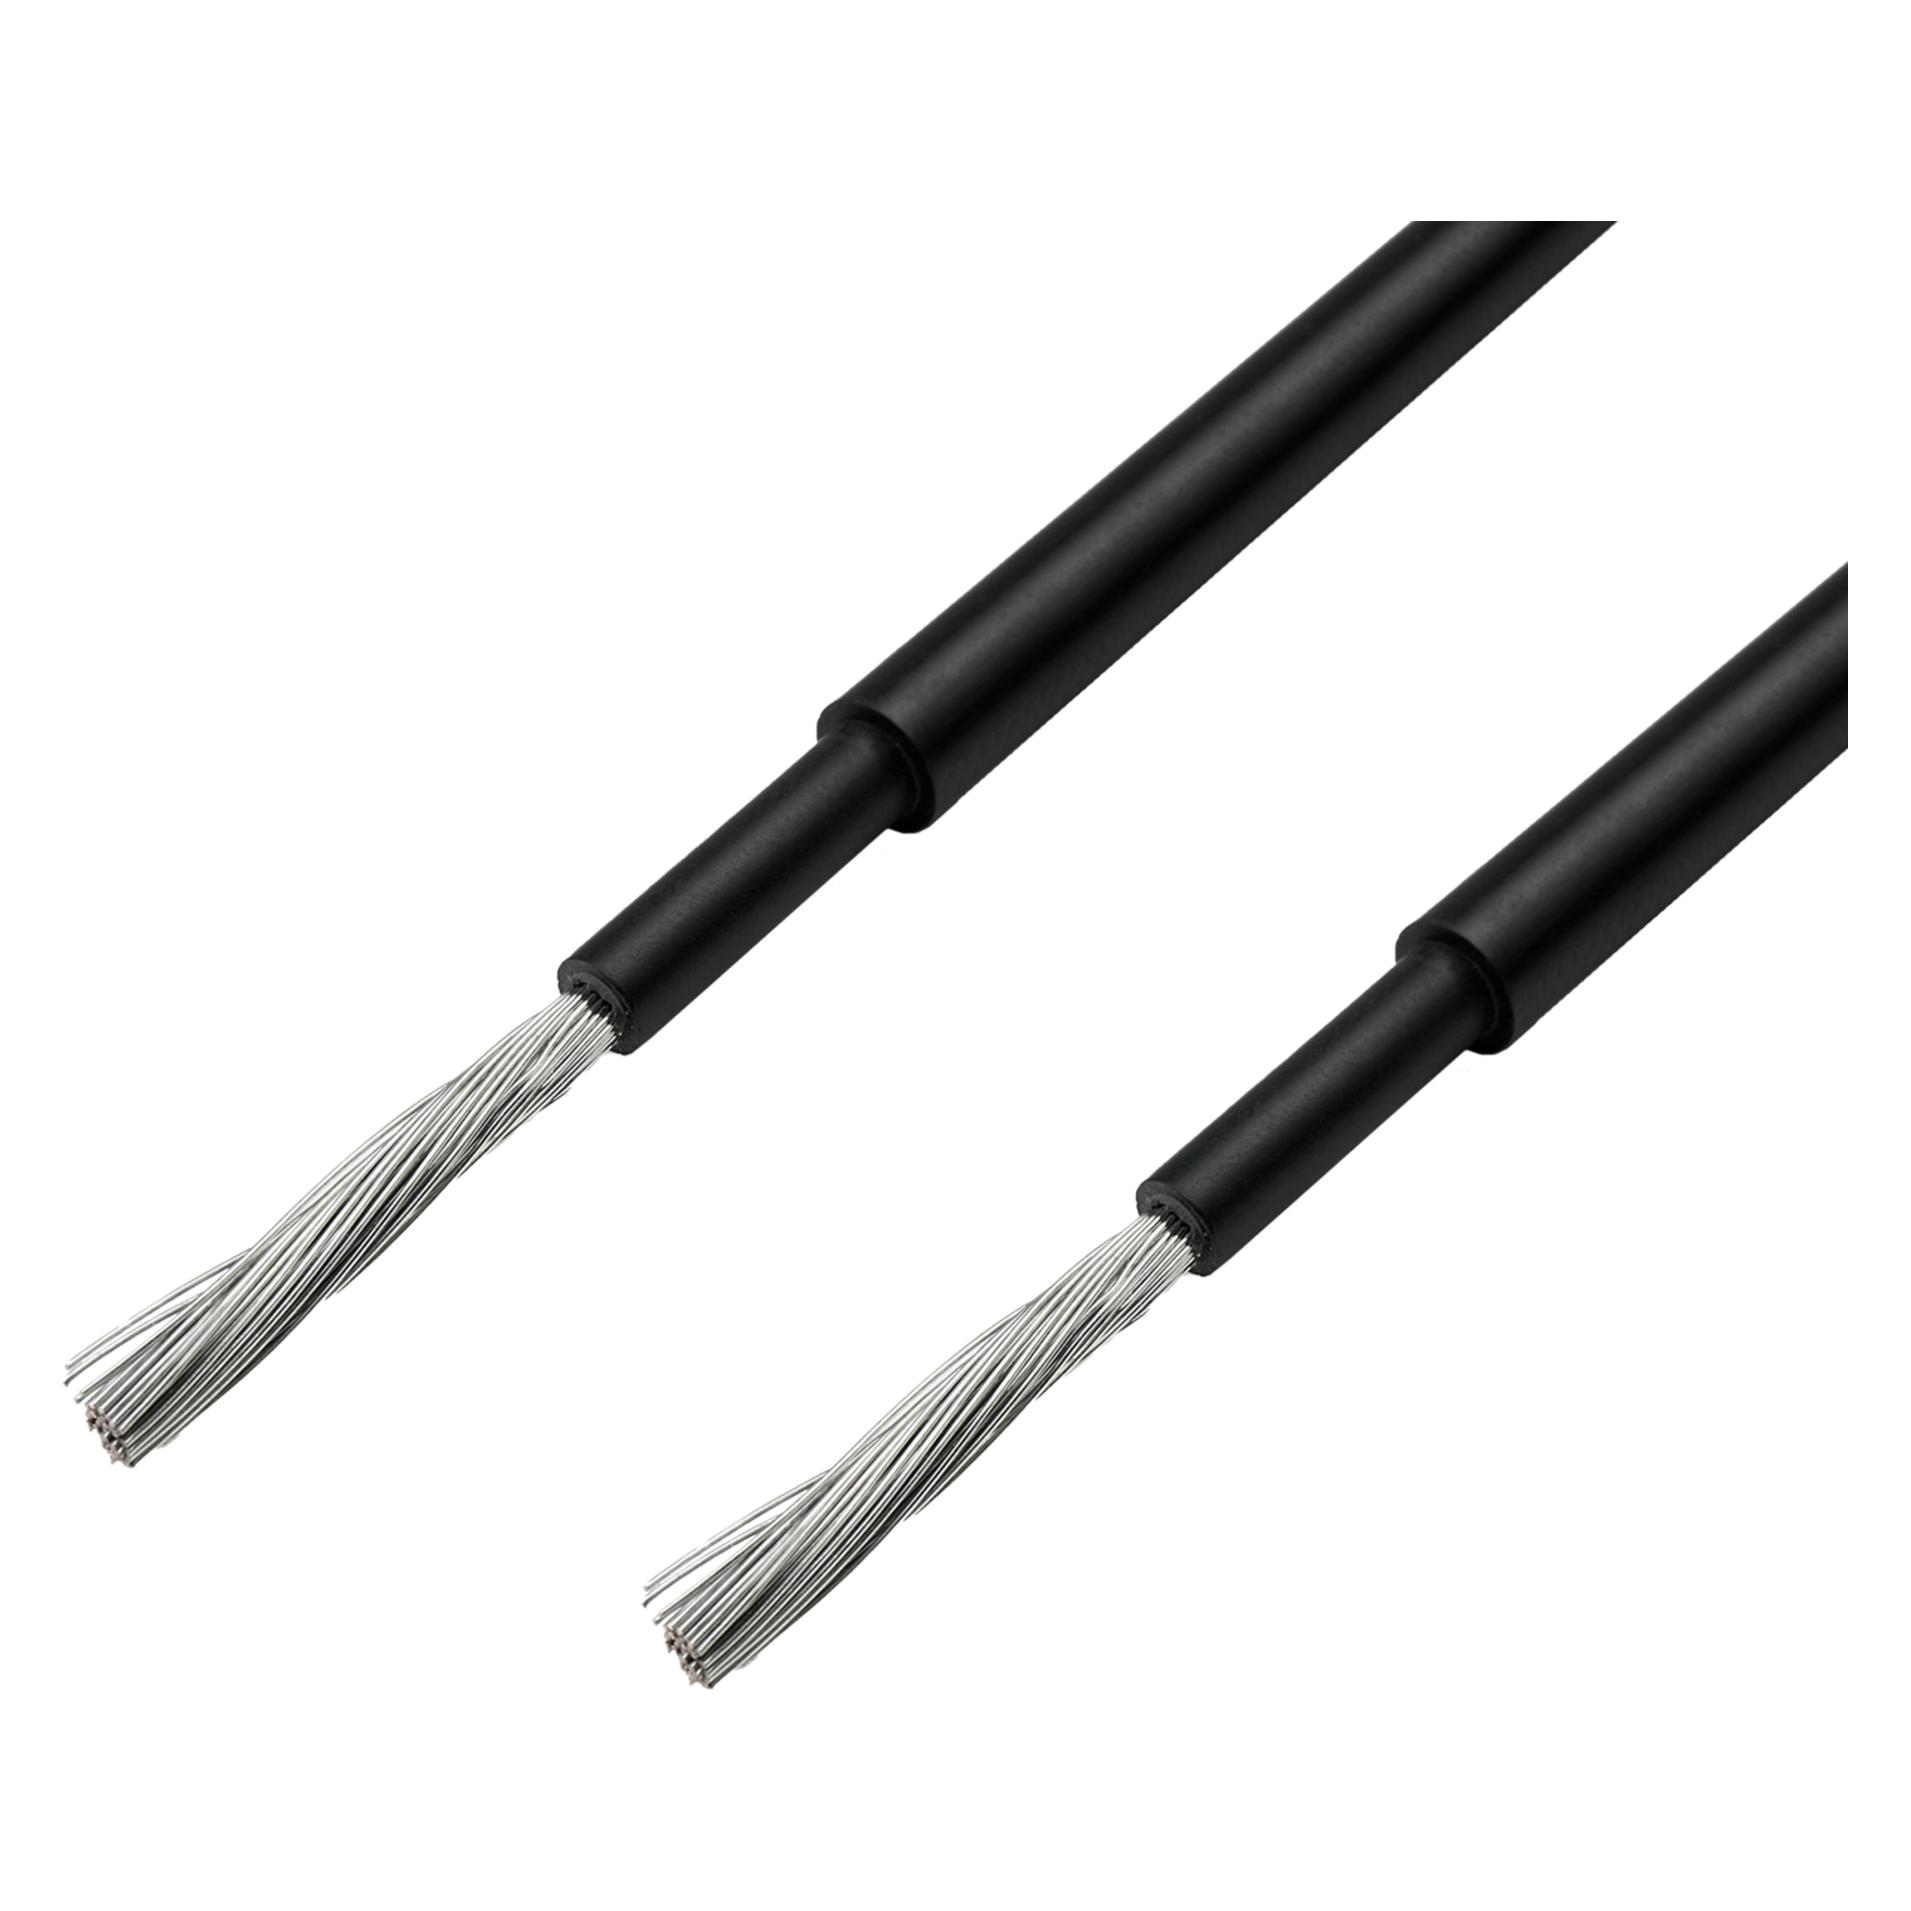
Maxtrack, Zubehör Stromerzeuger, Solarleitung H1Z2Z2-K für Photovoltaik-Anlagen (Solarkabel)Zertifizierte Qualität, geprüft gemäss EN 50618:2014. Nachhaltiger und grüner Strom mit unseren Kabeln für Solaranlagen ist kein Problem! Die Kabel von 10 m bis 100 m sind die ideale Wahl, um Photovoltaikanlagen auf dem Hausdach anzuschliessen. Die Kabel sind äusserst witterungsbeständig und garantieren langjährige Sicherheit und Leistung für jede PV-Anlage. Robust und langlebig – erstklassiger Schutz gegen UV-Strahlung, Witterungseinflüsse und mechanische Beanspruchung für mindestens 25 Jahre. 6 mm2 Querschnitt – für die verlustarme Verbindung zwischen Anlage und Wechselrichter. Optimale Leistung – ausgelegt für eine Nennspannung von 1,5 kV und eine DC U0/U von 1,0 / 1,0 kV. Spitzenqualität – geprüft gemäss EN 50618:2014. Technische Details: Vernetzte Isolier- und Mantelwerkstoffe, Querschnitt: 6 mm2, Nennspannung: DC 1,5 kV; DC U0/U: 1,0/1,0 kV, Schutzklasse II.42,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Instandhaltung und Wartung von Photovoltaik-Anlagen, Fachbücher von Wolfgang SchröderImmer mehr Photovoltaik-Anlagen kommen in die Jahre, sodass für Fachbetriebe zunehmend Instandhaltungs- und Wartungsaufgaben anfallen, die sich durch Materialverschleiss sowie aus rechtlichen und normativen Vorgaben, Unfallverhütungsvorschriften oder Wartungsverträgen ergeben. Das Handbuch unterstützt bei der Fehlererkennung und Reparatur von PV-Anlagen sowie der einwandfreien Prüfdokumentation.164,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie beeinflusst die Prämienkalkulation die Rentabilität von Versicherungsunternehmen und welche Faktoren werden bei der Bestimmung von Prämien berücksichtigt?
Die Prämienkalkulation beeinflusst die Rentabilität von Versicherungsunternehmen, da sie direkt die Einnahmen und Ausgaben des Unternehmens beeinflusst. Die Prämien müssen so kalkuliert werden, dass sie ausreichen, um die Schadensfälle zu decken, aber gleichzeitig attraktiv genug sind, um Kunden anzulocken. Bei der Bestimmung von Prämien werden Faktoren wie das Risiko des Versicherungsnehmers, die Wahrscheinlichkeit von Schadensfällen, die Kosten für die Schadensregulierung und die Gewinnerwartungen des Unternehmens berücksichtigt. Eine genaue und angemessene Prämienkalkulation ist daher entscheidend für die Rentabilität und den langfristigen Erfolg von Versicherungsunternehmen. **
-
Wie beeinflusst die Prämienkalkulation die Versicherungsprämien in verschiedenen Branchen und wie können Unternehmen die Prämienkalkulation optimieren, um wettbewerbsfähige Tarife anzubieten?
Die Prämienkalkulation beeinflusst die Versicherungsprämien in verschiedenen Branchen, da sie auf Risikofaktoren basiert, die spezifisch für jede Branche sind. Unternehmen können die Prämienkalkulation optimieren, indem sie Datenanalyse und Risikobewertung nutzen, um genaue und angemessene Prämien zu berechnen. Durch die Implementierung von Risikomanagementstrategien und die Förderung von Sicherheitsmaßnahmen können Unternehmen auch ihre Risiken minimieren und wettbewerbsfähige Tarife anbieten. **
-
Wie beeinflusst die Prämienkalkulation die Versicherungsprämien in verschiedenen Branchen und wie können Unternehmen die Prämienkalkulation optimieren, um wettbewerbsfähige Tarife anzubieten?
Die Prämienkalkulation beeinflusst die Versicherungsprämien in verschiedenen Branchen, da sie auf Risikofaktoren basiert, die spezifisch für jede Branche sind. Unternehmen in risikoreichen Branchen wie Bauwesen oder Gesundheitswesen können höhere Prämien erwarten, während Unternehmen in weniger risikoreichen Branchen wie IT oder Beratung niedrigere Prämien zahlen. Um wettbewerbsfähige Tarife anzubieten, können Unternehmen die Prämienkalkulation optimieren, indem sie ihre Risikomanagementpraktiken verbessern, Sicherheitsmaßnahmen implementieren und mit Versicherern zusammenarbeiten, um maßgeschneiderte Versicherungslösungen zu entwickeln. Darüber hinaus können Unternehmen auch die Schadenshistorie analysieren, um potenzielle Risiken zu identifiz **
-
Wie beeinflusst die Prämienkalkulation die Versicherungsprämien in verschiedenen Branchen und wie können Unternehmen die Prämienkalkulation optimieren, um wettbewerbsfähige Tarife anzubieten?
Die Prämienkalkulation beeinflusst die Versicherungsprämien in verschiedenen Branchen, da sie auf Risikofaktoren basiert, die spezifisch für jede Branche sind. Unternehmen können die Prämienkalkulation optimieren, indem sie Risikomanagement-Strategien implementieren, um potenzielle Verluste zu minimieren und die Versicherungskosten zu senken. Darüber hinaus können sie auch Datenanalysen nutzen, um Trends und Muster in Schadensfällen zu identifizieren und ihre Prämien entsprechend anzupassen. Durch die Optimierung der Prämienkalkulation können Unternehmen wettbewerbsfähige Tarife anbieten und gleichzeitig ihre finanzielle Stabilität und Rentabilität sicherstellen. **

Wie kann man die Prämien für Versicherungspolicen berechnen? Wie wirkt sich die Schadenshistorie eines Versicherten auf die Prämienkalkulation aus?
Die Prämien für Versicherungspolicen werden basierend auf verschiedenen Faktoren wie Alter, Geschlecht, Gesundheitszustand, Beruf und Wohnort des Versicherten berechnet. Die Schadenshistorie eines Versicherten wirkt sich direkt auf die Prämienkalkulation aus, da Versicherungsunternehmen Personen mit einer negativen Schadenshistorie als höheres Risiko betrachten und ihnen daher höhere Prämien berechnen. Eine positive Schadenshistorie kann hingegen zu niedrigeren Prämien führen, da Versicherungsunternehmen davon ausgehen, dass diese Personen weniger wahrscheinlich Schäden verursachen werden. **
Wie beeinflusst die Prämienkalkulation die Rentabilität von Versicherungsunternehmen und welche Faktoren müssen bei der Festlegung von Prämien berücksichtigt werden?
Die Prämienkalkulation beeinflusst die Rentabilität von Versicherungsunternehmen, da sie die Einnahmen bestimmt, die das Unternehmen durch Versicherungspolicen generiert. Um rentabel zu sein, müssen die Prämien so festgelegt werden, dass sie die erwarteten Schadenskosten sowie die Betriebskosten und einen angemessenen Gewinn abdecken. Bei der Festlegung von Prämien müssen Faktoren wie das Risiko des versicherten Objekts oder der Person, die Erfahrung des Versicherungsnehmers, die Wettbewerbssituation auf dem Markt und gesetzliche Vorschriften berücksichtigt werden. Eine genaue und angemessene Prämienkalkulation ist daher entscheidend für die Rentabilität und den langfristigen Erfolg von Versicherungsunternehmen. **
Top-Angebote
Produkte zum Begriff Prämienkalkulation:
-
Maxtrack, Zubehör Stromerzeuger, Solarleitung H1Z2Z2-K für Photovoltaik-AnlagenZertifizierte Qualität geprüft gemäss EN 50618:2014. Nachhaltiger und grüner Strom mit unseren Kabeln für Solaranlagen ist kein Problem! Die Kabel von 10 m bis 100 m sind die ideale Wahl, um Photovoltaikanlagen auf dem Hausdach anzuschliessen. Die Kabel sind äusserst witterungsbeständig und garantieren langjährige Sicherheit und Leistung für jede PV-Anlage. - Robust und langlebig – Erstklassiger Schutz gegen UV-Strahlung, Witterungseinflüsse und mechanische Beanspruchung für mindestens 25 Jahre - 6 mm2 Querschnitt – Für die verlustarme Verbindung zwischen Anlage und Wechselrichter - Optimale Leistung – Ausgelegt für eine Nennspannung von 1,5 kV und eine DC U0/U von 1,0 / 1,0 kV - Spitzenqualität – Geprüft gemäss EN 50618: 2014 Technische Details: Vernetzte Isolier- und Mantelwerkstoffe, Querschnitt: 6 mm2, Nennspannung: DC 1,5 kV; DC U0/U: 1,0/1,0 kV, Schutzklasse II.42,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maxtrack, Zubehör Stromerzeuger, Solarleitung H1Z2Z2-K für Photovoltaik-Anlagen (Solarkabel)Zertifizierte Qualität, geprüft gemäss EN 50618:2014. Nachhaltiger und grüner Strom mit unseren Kabeln für Solaranlagen ist kein Problem! Die Kabel von 10 m bis 100 m sind die ideale Wahl, um Photovoltaikanlagen auf dem Hausdach anzuschliessen. Die Kabel sind äusserst witterungsbeständig und garantieren langjährige Sicherheit und Leistung für jede PV-Anlage. Robust und langlebig – erstklassiger Schutz gegen UV-Strahlung, Witterungseinflüsse und mechanische Beanspruchung für mindestens 25 Jahre. 6 mm2 Querschnitt – für die verlustarme Verbindung zwischen Anlage und Wechselrichter. Optimale Leistung – ausgelegt für eine Nennspannung von 1,5 kV und eine DC U0/U von 1,0 / 1,0 kV. Spitzenqualität – geprüft gemäss EN 50618:2014. Technische Details: Vernetzte Isolier- und Mantelwerkstoffe, Querschnitt: 6 mm2, Nennspannung: DC 1,5 kV; DC U0/U: 1,0/1,0 kV, Schutzklasse II.42,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Prämienkalkulation dazu beitragen, Risiken für Versicherungsunternehmen angemessen zu bewerten und gleichzeitig wettbewerbsfähige Prämien anzubieten?
Die Prämienkalkulation basiert auf einer umfassenden Analyse von Risikofaktoren, um die Wahrscheinlichkeit von Schadensfällen zu bestimmen. Durch die Berücksichtigung von individuellen Risikoprofilen können Versicherungsunternehmen ihre Prämien differenziert gestalten und so ihre Wettbewerbsfähigkeit verbessern. Eine kontinuierliche Überprüfung und Anpassung der Prämienkalkulation ermöglicht es, Risiken angemessen zu bewerten und gleichzeitig wettbewerbsfähige Prämien anzubieten. **
-
Wie beeinflusst die Prämienkalkulation die Rentabilität von Versicherungsunternehmen und welche Faktoren werden bei der Festlegung von Prämien berücksichtigt?
Die Prämienkalkulation beeinflusst die Rentabilität von Versicherungsunternehmen, da sie die Einnahmen des Unternehmens bestimmt. Eine zu niedrige Prämie kann zu Verlusten führen, während eine zu hohe Prämie Kunden abschrecken und zu einem Verlust von Marktanteilen führen kann. Bei der Festlegung von Prämien berücksichtigen Versicherungsunternehmen Faktoren wie das Risiko des Versicherungsnehmers, die Wahrscheinlichkeit von Schadensfällen, die Kosten für die Schadensregulierung und die Wettbewerbssituation auf dem Markt. Die Prämienkalkulation ist daher ein wichtiger Faktor für die Rentabilität und Wettbewerbsfähigkeit von Versicherungsunternehmen. **
-
Wie beeinflusst die Prämienkalkulation die Rentabilität von Versicherungsunternehmen und welche Faktoren werden bei der Bestimmung von Prämien berücksichtigt?
Die Prämienkalkulation beeinflusst die Rentabilität von Versicherungsunternehmen, da sie direkt die Einnahmen und Ausgaben des Unternehmens beeinflusst. Die Prämien müssen so kalkuliert werden, dass sie ausreichen, um die Schadensfälle zu decken, aber gleichzeitig attraktiv genug sind, um Kunden anzulocken. Bei der Bestimmung von Prämien werden Faktoren wie das Risiko des Versicherungsnehmers, die Wahrscheinlichkeit von Schadensfällen, die Kosten für die Schadensregulierung und die Gewinnerwartungen des Unternehmens berücksichtigt. Eine genaue und angemessene Prämienkalkulation ist daher entscheidend für die Rentabilität und den langfristigen Erfolg von Versicherungsunternehmen. **
-
Wie beeinflusst die Prämienkalkulation die Versicherungsprämien in verschiedenen Branchen und wie können Unternehmen die Prämienkalkulation optimieren, um wettbewerbsfähige Tarife anzubieten?
Die Prämienkalkulation beeinflusst die Versicherungsprämien in verschiedenen Branchen, da sie auf Risikofaktoren basiert, die spezifisch für jede Branche sind. Unternehmen können die Prämienkalkulation optimieren, indem sie Datenanalyse und Risikobewertung nutzen, um genaue und angemessene Prämien zu berechnen. Durch die Implementierung von Risikomanagementstrategien und die Förderung von Sicherheitsmaßnahmen können Unternehmen auch ihre Risiken minimieren und wettbewerbsfähige Tarife anbieten. **
Ähnliche Suchbegriffe für Prämienkalkulation
-
Handbuch Instandhaltung und Wartung von Photovoltaik-Anlagen, Fachbücher von Wolfgang SchröderImmer mehr Photovoltaik-Anlagen kommen in die Jahre, sodass für Fachbetriebe zunehmend Instandhaltungs- und Wartungsaufgaben anfallen, die sich durch Materialverschleiss sowie aus rechtlichen und normativen Vorgaben, Unfallverhütungsvorschriften oder Wartungsverträgen ergeben. Das Handbuch unterstützt bei der Fehlererkennung und Reparatur von PV-Anlagen sowie der einwandfreien Prüfdokumentation.164,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung, Fachbücher von Katharina TholeDas Fachbuch "Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung" von Katharina Thole bietet eine umfassende Analyse der D&O-Versicherung und der damit verbundenen Risiken für Manager. In einer Zeit, in der Führungskräfte täglich weitreichende Entscheidungen treffen müssen, ist es entscheidend, die potenziellen Haftungsrisiken zu verstehen, die aus Fehlentscheidungen resultieren können. Das Buch beleuchtet die Entstehung von Deckungslücken im Versicherungsschutz und untersucht die rechtlichen und tatsächlichen Umstände, die zu diesen Lücken führen können. Es bietet wertvolle Einblicke in die Mechanismen, die zur Anfechtung oder Rücktritt des Versicherers führen, sowie in die Bedeutung von Obliegenheitsverletzungen und Risikoausschlüssen. Darüber hinaus werden Strategien vorgestellt, um potenzielle Deckungslücken frühzeitig zu identifizieren und zu schliessen, was für Manager von grosser Bedeutung ist, um ihre persönliche Haftung abzusichern.54,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spindler, Ulrich: Schutz bei Überlast und Kurzschluss in elektrischen AnlagenSchutz bei Überlast und Kurzschluss in elektrischen Anlagen , Um eine Gefahr bringende Erwärmung der elektrischen Anlage und deren Umgebung bis hin zur Brandgefahr auszuschließen, müssen Maßnahmen gegen das Entstehen unzulässig hoher Temperaturen getroffen werden. Das Buch erläutert ausführlich und praxisnah alle Anforderungen der hier relevanten DIN-VDE-Normen, mit besonderem Augenmerk auf die neue DIN VDE 0100-430 und die DIN VDE 0298-4. Durch viele Anwendungsbeispiele aus der Praxis werden alle im Berufsalltag auftretenden Fragen zum Themenkomplex "Schutz bei Überlast und Kurzschluss in elektrischen Anlagen" eindeutig beantwortet: ¿ Strombelastbarkeit von Kabeln und Leitungen: Leitungsaufbau - Werkstoffeigenschaften - Betriebsbedingungen - Verlegearten - Umgebungstemperaturen - Häufungen - Reduktionsfaktoren - Strombelastbarkeitswerte ¿ Überstromschutzeinrichtungen für den Schutz bei Überlast und Kurzschluss: Niederspannungs- bzw. Leitungsschutzsicherungen - Bauarten/Betriebsklassen - Leitungsschutzschalter und Leistungsschalter - Wirkungsweise der Schutzeinrichtungen - elektromagnetische und thermische Abschaltkennlinien ¿ Schutz bei Überlast: Zuordnung der Überstromschutzeinrichtungen - Bedeutung des großen Prüfstroms von Überstromschutzeinrichtungen - Anordnung und Auswahl der Überstromschutzeinrichtungen - Ausnahmen - Anwendungsbeispiele aus der Praxis ¿ Schutz bei Kurzschluss: Zulässige Ausschaltzeit im Kurzschlussfall - Ermitteln des Kurzschlussstroms, der zulässigen Leitungslängen oder des Sicherungsbemessungsstroms - Backup-Schutz - Anordnung und Auswahl der Überstromschutzeinrichtungen - Ausnahmen - Anwendungsbeispiele aus der Praxis. , Eiskratzer & Schneebürste > Autopflege & Aufbereitung , Auflage: 4., überarbeitete Auflage, Erscheinungsjahr: 20240924, Produktform: Kartoniert, Titel der Reihe: VDE-Schriftenreihe - Normen verständlich#143#, Autoren: Spindler, Ulrich, Auflage: 24004, Auflage/Ausgabe: 4., überarbeitete Auflage, Seitenzahl/Blattzahl: 234, Keyword: DIN VDE 0100-410; DIN VDE 0100-430; DIN VDE 0100-540; DIN VDE 0298-4; Elektrische Anlage; Kabelschutz; Kurzschlussschutz; LS-Schalter; Leitungsschutz; Leitungsschutzschalter; Strombelastbarkeit; VDE 0660-101; Überlastschutz; Überstromschutz, Fachschema: Anlage (baulich, technisch) - Anlagenbau~Elektrotechnik~Fertigungstechnik~Zuverlässigkeit~Elektroberufe / Elektrohandwerk~Elektrohandwerk~Elektroinstallation~Installation (Bau) / Elektrohandwerk, Fachkategorie: Elektronik, Nachrichtentechnik, Bildungszweck: für die Erwachsenenbildung, Warengruppe: TB/Elektronik/Elektrotechnik/Nachrichtentechnik, Fachkategorie: Elektrikerhandwerk, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vde Verlag GmbH, Verlag: Vde Verlag GmbH, Produktverfügbarkeit: 02, Länge: 210, Breite: 148, Höhe: 13, Gewicht: 314, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst die Prämienkalkulation die Versicherungsprämien in verschiedenen Branchen und wie können Unternehmen die Prämienkalkulation optimieren, um wettbewerbsfähige Tarife anzubieten?
Die Prämienkalkulation beeinflusst die Versicherungsprämien in verschiedenen Branchen, da sie auf Risikofaktoren basiert, die spezifisch für jede Branche sind. Unternehmen in risikoreichen Branchen wie Bauwesen oder Gesundheitswesen können höhere Prämien erwarten, während Unternehmen in weniger risikoreichen Branchen wie IT oder Beratung niedrigere Prämien zahlen. Um wettbewerbsfähige Tarife anzubieten, können Unternehmen die Prämienkalkulation optimieren, indem sie ihre Risikomanagementpraktiken verbessern, Sicherheitsmaßnahmen implementieren und mit Versicherern zusammenarbeiten, um maßgeschneiderte Versicherungslösungen zu entwickeln. Darüber hinaus können Unternehmen auch die Schadenshistorie analysieren, um potenzielle Risiken zu identifiz **
-
Wie beeinflusst die Prämienkalkulation die Versicherungsprämien in verschiedenen Branchen und wie können Unternehmen die Prämienkalkulation optimieren, um wettbewerbsfähige Tarife anzubieten?
Die Prämienkalkulation beeinflusst die Versicherungsprämien in verschiedenen Branchen, da sie auf Risikofaktoren basiert, die spezifisch für jede Branche sind. Unternehmen können die Prämienkalkulation optimieren, indem sie Risikomanagement-Strategien implementieren, um potenzielle Verluste zu minimieren und die Versicherungskosten zu senken. Darüber hinaus können sie auch Datenanalysen nutzen, um Trends und Muster in Schadensfällen zu identifizieren und ihre Prämien entsprechend anzupassen. Durch die Optimierung der Prämienkalkulation können Unternehmen wettbewerbsfähige Tarife anbieten und gleichzeitig ihre finanzielle Stabilität und Rentabilität sicherstellen. **
-
Wie kann man die Prämien für Versicherungspolicen berechnen? Wie wirkt sich die Schadenshistorie eines Versicherten auf die Prämienkalkulation aus?
Die Prämien für Versicherungspolicen werden basierend auf verschiedenen Faktoren wie Alter, Geschlecht, Gesundheitszustand, Beruf und Wohnort des Versicherten berechnet. Die Schadenshistorie eines Versicherten wirkt sich direkt auf die Prämienkalkulation aus, da Versicherungsunternehmen Personen mit einer negativen Schadenshistorie als höheres Risiko betrachten und ihnen daher höhere Prämien berechnen. Eine positive Schadenshistorie kann hingegen zu niedrigeren Prämien führen, da Versicherungsunternehmen davon ausgehen, dass diese Personen weniger wahrscheinlich Schäden verursachen werden. **
-
Wie beeinflusst die Prämienkalkulation die Rentabilität von Versicherungsunternehmen und welche Faktoren müssen bei der Festlegung von Prämien berücksichtigt werden?
Die Prämienkalkulation beeinflusst die Rentabilität von Versicherungsunternehmen, da sie die Einnahmen bestimmt, die das Unternehmen durch Versicherungspolicen generiert. Um rentabel zu sein, müssen die Prämien so festgelegt werden, dass sie die erwarteten Schadenskosten sowie die Betriebskosten und einen angemessenen Gewinn abdecken. Bei der Festlegung von Prämien müssen Faktoren wie das Risiko des versicherten Objekts oder der Person, die Erfahrung des Versicherungsnehmers, die Wettbewerbssituation auf dem Markt und gesetzliche Vorschriften berücksichtigt werden. Eine genaue und angemessene Prämienkalkulation ist daher entscheidend für die Rentabilität und den langfristigen Erfolg von Versicherungsunternehmen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.