Domain photovoltaikanlagenversicherung.de kaufen?
Wir ziehen mit dem Projekt
photovoltaikanlagenversicherung.de um.
Sind Sie am Kauf der Domain
photovoltaikanlagenversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain photovoltaikanlagenversicherung.de kaufen?
Ist Mononukleose ohne Küssen übertragbar?
Ja, Mononukleose kann auch durch den Austausch von Speichel übertragen werden, zum Beispiel durch das Teilen von Gläsern oder Besteck. Es ist jedoch weniger wahrscheinlich, dass die Krankheit auf diese Weise übertragen wird, im Vergleich zum Küssen oder engem Kontakt mit einer infizierten Person. **
Wie lange ist Mononukleose ansteckend?
Mononukleose, auch bekannt als Pfeiffersches Drüsenfieber, ist eine Infektionskrankheit, die durch das Epstein-Barr-Virus verursacht wird. Die Ansteckungszeit für Mononukleose beträgt in der Regel etwa 4-7 Wochen. Während dieser Zeit kann das Virus durch Speichel übertragen werden, insbesondere durch Küssen oder den Austausch von Speichel. Es ist wichtig, während der akuten Phase der Krankheit engen Kontakt mit anderen zu vermeiden, um die Ausbreitung des Virus zu verhindern. Nach der akuten Phase kann das Virus noch für mehrere Monate im Körper vorhanden sein, aber die Ansteckungsgefahr ist in der Regel geringer. **


Ähnliche Suchbegriffe für Mononukleose
Top-Angebote
Produkte zum Begriff Mononukleose:
-
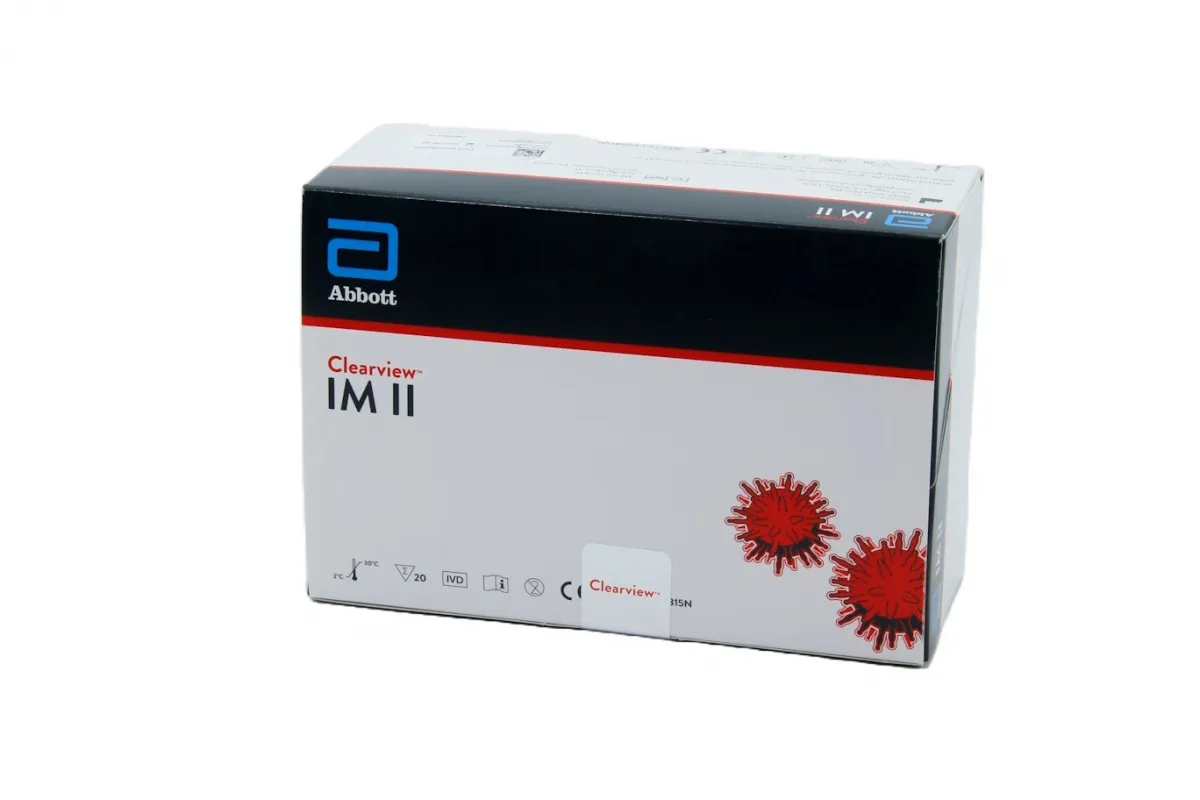
Abbott GmbH Abbott Clearview IM II – Mononukleose-Schnelltest (Pfeiffersches Drüsenfieber), 20 Tests CV506815N.cls-tabelle { border-collapse: collapse; width: 100%; min-width: 400px; } .cls-tabelle td { border: 1px solid #ddd; padding: 8px; text-align: left; } .cls-tabelle-wrapper { overflow-x: auto; } .cls-separator { border: 0; border-top: 1px solid #e0e0e0; margin: 24px 0; } .cls-merkmale-box { background: #f9f9f9; padding: 16px 20px; border-left: 4px solid rgb(46, 125, 50); } Mononukleose-Schnelltest Abbott Clearview IM II – Pfeiffersches Drüsenfieber, 20 Testkassetten Der Abbott Clearview IM II ist ein Mononukleose-Schnelltest für Praxis, Klinik und Labor. Er weist heterophile Antikörper nach, die der Körper bei einer infektiösen Mononukleose bildet, dem Pfeifferschen Drüsenfieber . Auslöser der Erkrankung ist das Epstein-Barr-Virus (EBV). Der Test arbeitet als Lateral-Flow-Immunoassay mit einem Antigen aus Rindererythrozyten, das diese Antikörper selektiv bindet. Das Ergebnis wird nach 5 Minuten visuell abgelesen, ein Gerät ist nicht nötig. Der Test lässt sich mit Vollblut aus der Vene, Vollblut aus der Fingerbeere, Serum oder Plasma durchführen und passt damit sowohl in die Sprechstunde als auch ins Praxislabor. Heterophile Antikörper sind bei 80 bis 90 % der akuten Erkrankungen vorhanden und bei 60 bis 70 % der Patienten schon in der ersten Krankheitswoche nachweisbar. In der Praxis hilft der Test vor allem, eine Mononukleose von einer Streptokokken-Tonsillitis abzugrenzen, bevor über ein Antibiotikum entschieden wird. Die Packung enthält alles für 20 Bestimmungen, einschließlich Pufferlösung sowie Positiv- und Negativkontrolle für die Qualitätssicherung. Der Test unterstützt die Diagnose und ist nicht als alleiniges Kriterium gedacht: Ein negatives Ergebnis schließt eine Mononukleose nicht aus. Er ist für die professionelle In-vitro-Diagnostik bestimmt. Produktmerkmale im Überblick: Ergebnis noch in der Sprechstunde: Der Test wird ohne Gerät visuell abgelesen. Vier Probenarten: Venöses Vollblut, Kapillarblut, Serum oder Plasma, je nachdem, was in der Praxis ohnehin vorliegt. Selektiver Nachweis: Das Antigen aus Rindererythrozyten bindet gezielt die für Mononukleose typischen heterophilen Antikörper. Eindeutige Ableseregel: Jede Linie im Testfeld gilt als positiv, unabhängig von der Farbintensität. Eingebaute Verfahrenskontrolle: Die Kontrolllinie bestätigt ausreichendes Probenvolumen und korrekten Ablauf. Kontrollen inklusive: Positiv- und Negativkontrolle liegen dem Kit bei und müssen nicht separat bestellt werden. Keine Kreuzreaktivität mit Rheumafaktor, Hepatitis-B- und Hepatitis-C-Markern, HIV, Tuberkulose und Syphilis in der Herstellerprüfung. Lagerung ohne Kühlschrank möglich: Raumtemperatur oder gekühlt. Technische Daten Testprinzip Lateral-Flow-Immunoassay, qualitativ, visuell ablesbar Analyt Heterophile Antikörper bei infektiöser Mononukleose (IgM-Klasse) Probenmaterial Vollblut (Vene oder Fingerbeere), Serum, Plasma Probenvolumen Serum/Plasma: 1 Tropfen (ca. 25 µl); Vollblut: 2 Tropfen (ca. 50 µl); jeweils plus 1 Tropfen R1 Ablesezeit Nach 5 Minuten, nicht mehr nach über 10 Minuten Relative Sensitivität > 99,9 % (95 %-KI: 93,2–100,0 %), Vergleich mit Objektträger-Agglutinationstest Relative Spezifität 98,6 % (95 %-KI: 92,3–100,0 %), Vergleich mit Objektträger-Agglutinationstest Antikoagulanzien Heparin (Natrium, Lithium), EDTA (Kalium, Natrium), Natriumoxalat, Natriumcitrat Probenstabilität Serum/Plasma: 3 Tage bei 2–8 °C; venöses Vollblut: 2 Tage bei 2–8 °C; Kapillarblut: sofort testen Packungsinhalt 20 Testkassetten, 20 Pipetten, 5 ml R1, 1 ml Positivkontrolle, 1 ml Negativkontrolle, Packungsbeilage Zusätzlich benötigt Timer; für Kapillarblut: Lanzetten, heparinisierte Kapillarröhrchen mit Dispensierbalg Lagerung 2–30 °C im versiegelten Beutel, nicht einfrieren Haltbarkeit Siehe Verpackung Klassifizierung In-vitro-Diagnostikum mit CE-Kennzeichnung, für professionelle Anwender Hersteller Abbott Anwendung Bringen Sie Testkassette, Probe und R1 auf Raumtemperatur (15–30 °C). Nehmen Sie die Testkassette aus dem Folien41,61 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
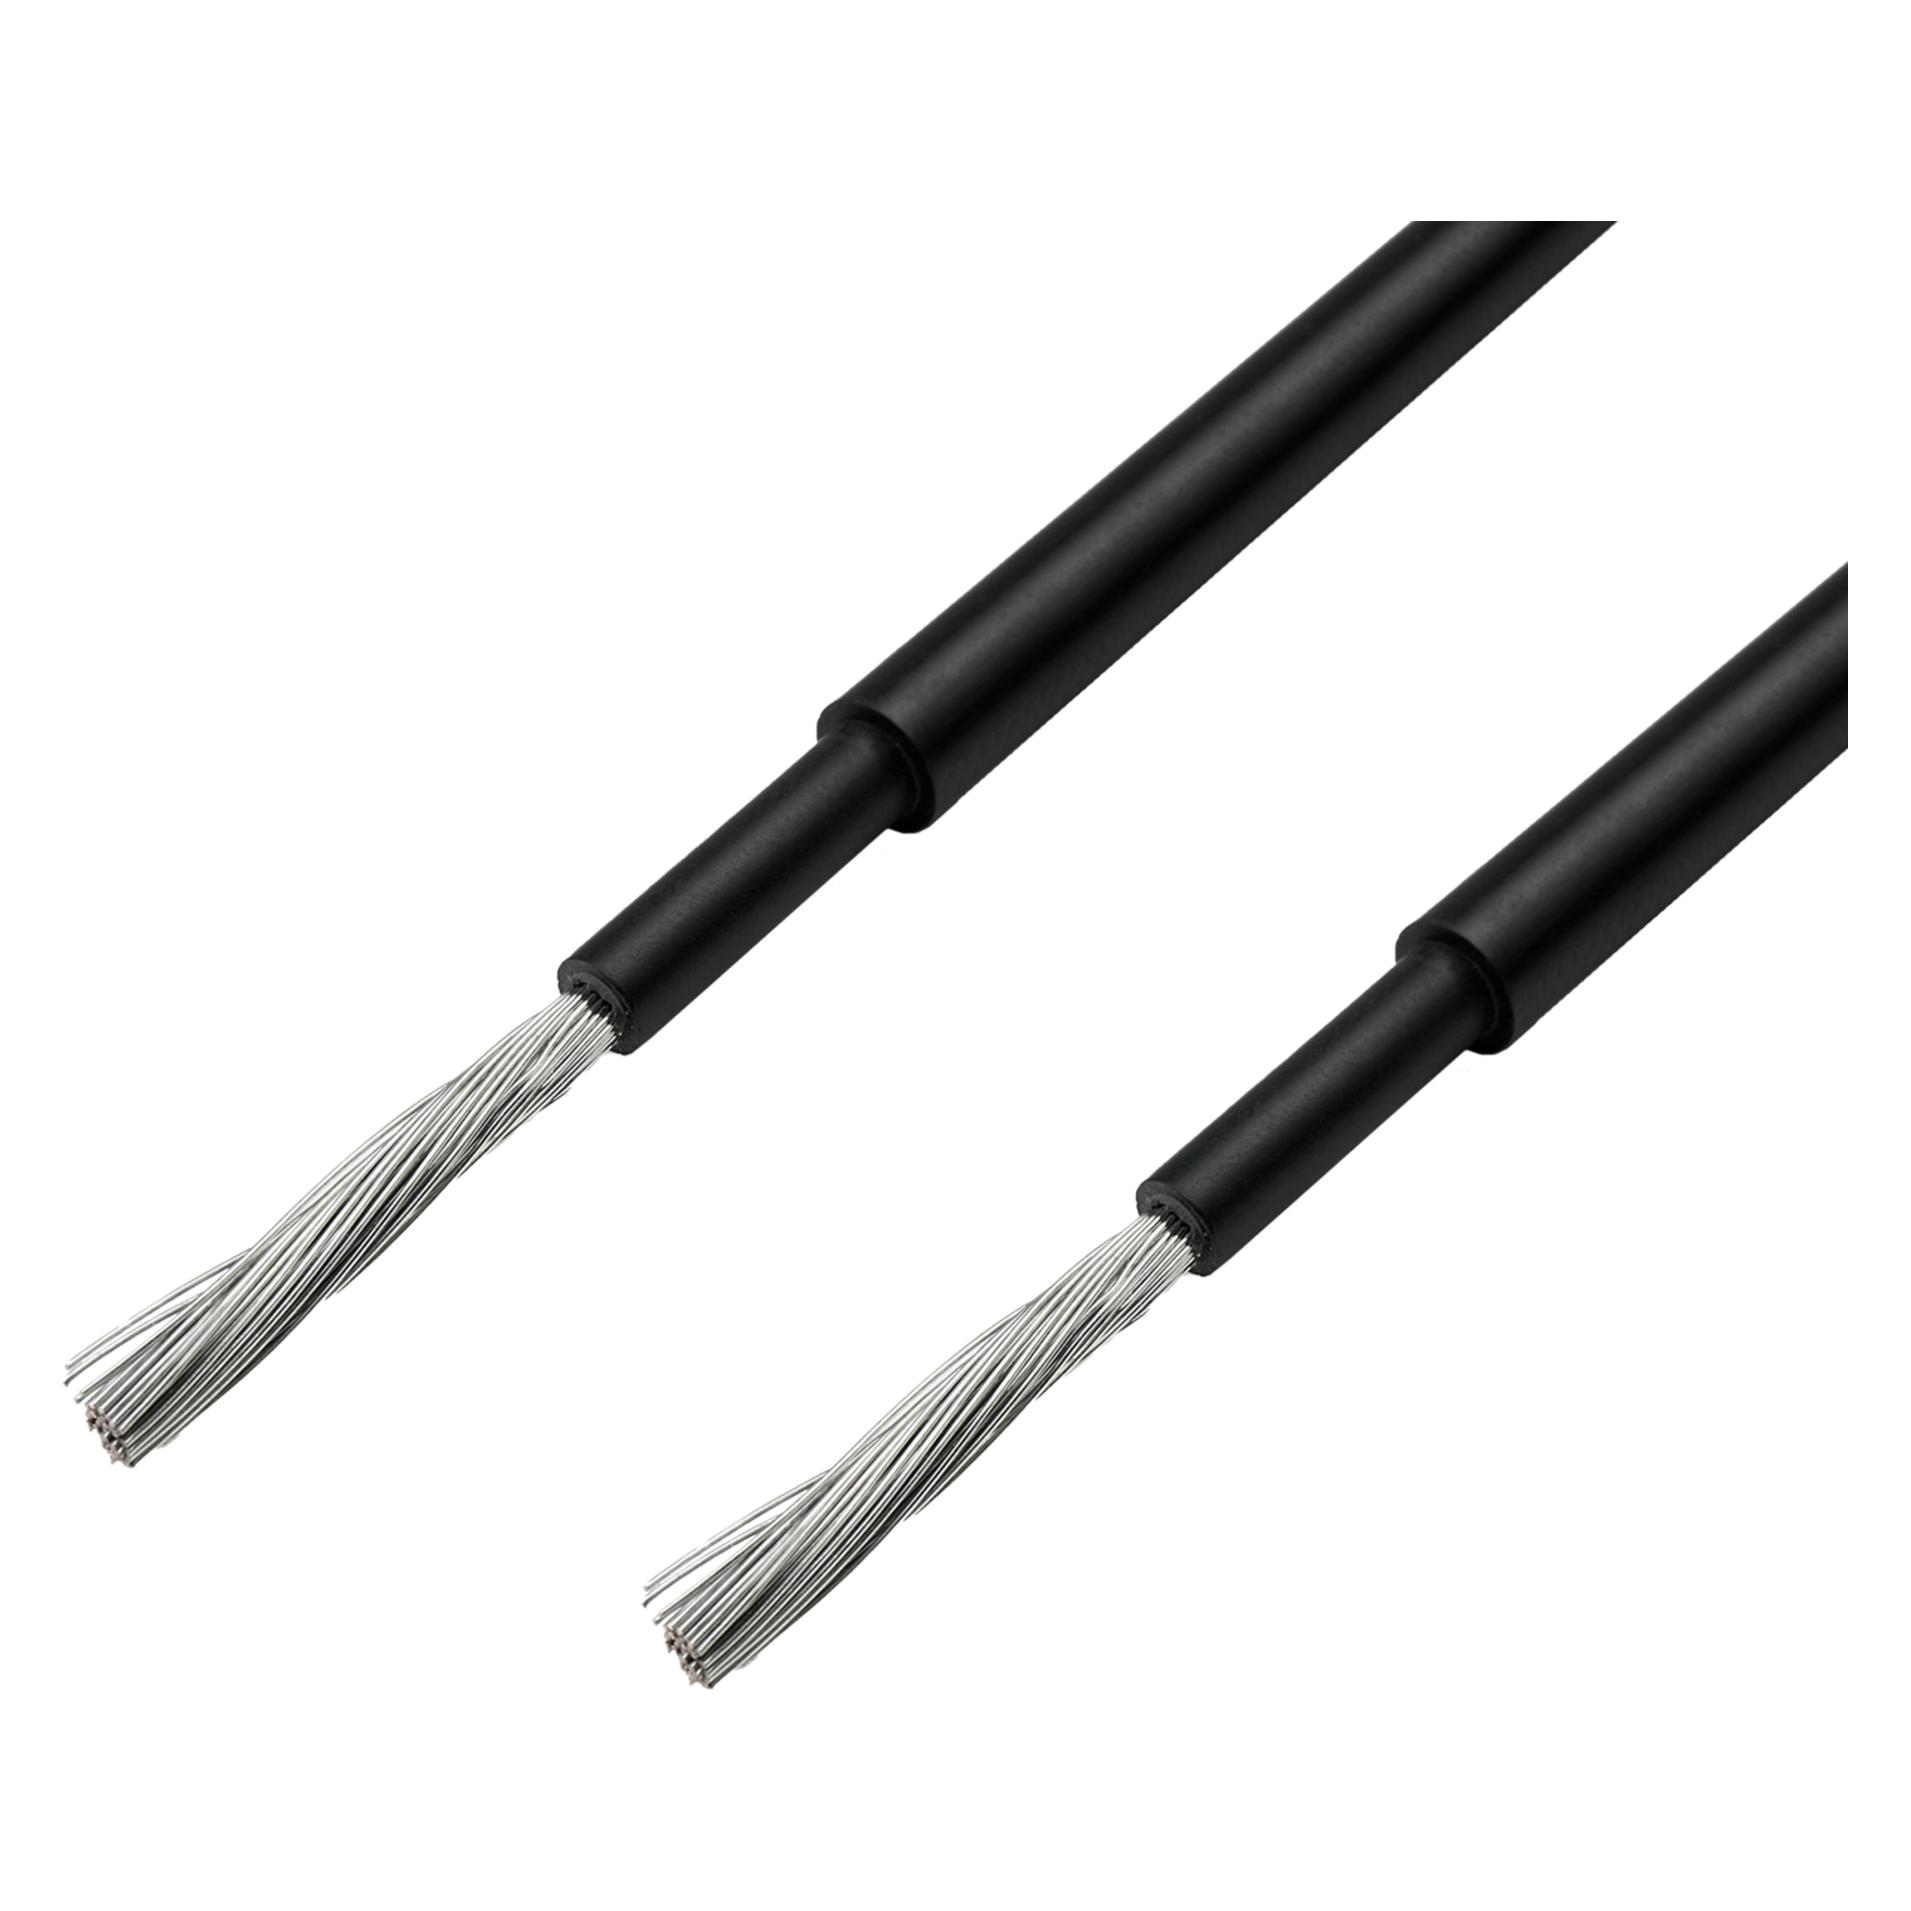
Maxtrack, Zubehör Stromerzeuger, Solarleitung H1Z2Z2-K für Photovoltaik-Anlagen (Solarkabel)Zertifizierte Qualität, geprüft gemäss EN 50618:2014. Nachhaltiger und grüner Strom mit unseren Kabeln für Solaranlagen ist kein Problem! Die Kabel von 10 m bis 100 m sind die ideale Wahl, um Photovoltaikanlagen auf dem Hausdach anzuschliessen. Die Kabel sind äusserst witterungsbeständig und garantieren langjährige Sicherheit und Leistung für jede PV-Anlage. Robust und langlebig – erstklassiger Schutz gegen UV-Strahlung, Witterungseinflüsse und mechanische Beanspruchung für mindestens 25 Jahre. 6 mm2 Querschnitt – für die verlustarme Verbindung zwischen Anlage und Wechselrichter. Optimale Leistung – ausgelegt für eine Nennspannung von 1,5 kV und eine DC U0/U von 1,0 / 1,0 kV. Spitzenqualität – geprüft gemäss EN 50618:2014. Technische Details: Vernetzte Isolier- und Mantelwerkstoffe, Querschnitt: 6 mm2, Nennspannung: DC 1,5 kV; DC U0/U: 1,0/1,0 kV, Schutzklasse II.42,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
-
Was sind die verschiedenen Arten von Deckung in der Versicherung und wie beeinflussen sie die Höhe der Prämien?
Die verschiedenen Arten von Deckung in der Versicherung umfassen Haftpflicht-, Teilkasko- und Vollkaskoversicherung. Die Höhe der Prämien wird von der Art der gewählten Deckung, dem Risiko des Versicherungsnehmers und der Höhe der Selbstbeteiligung beeinflusst. Je umfassender die Deckung und je höher das Risiko, desto höher sind in der Regel die Prämien. **
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **

Welche Faktoren sollten bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim berücksichtigt werden, und wie unterscheiden sich die Policen in Bezug auf Deckung, Prämien und Haftung?
Bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim sollten verschiedene Faktoren berücksichtigt werden, darunter die Lage des Hauses, die Bauweise, die Größe und der Wert des Eigentums sowie die individuellen Bedürfnisse und Risiken des Hausbesitzers. Die Policen können sich in Bezug auf die Deckung unterscheiden, einschließlich Schutz vor Feuer, Diebstahl, Naturkatastrophen und Haftung. Die Prämien variieren je nach Versicherungsgesellschaft, dem Wert des Hauses, der Deckung und dem Risiko. Die Haftung kann auch je nach Versicherungspolice unterschiedlich sein, einschließlich der Höhe der Deckung und der Bedingungen für Schadensersatzansprüche. **
Welche Faktoren sollten bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim berücksichtigt werden, und wie unterscheiden sich die Policen in Bezug auf Deckung, Prämien und Leistungen?
Bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim sollten zunächst die individuellen Bedürfnisse und Risiken des Hauses berücksichtigt werden, wie z.B. die Lage, Bauart und Ausstattung. Zudem ist es wichtig, die Deckung der Policen zu vergleichen, um sicherzustellen, dass Schäden durch Feuer, Diebstahl, Naturkatastrophen und Haftpflicht abgedeckt sind. Die Prämien variieren je nach Versicherer und können von verschiedenen Faktoren wie dem Wert des Hauses, der Lage und dem gewünschten Deckungsumfang abhängen. Zusätzlich sollten auch die Leistungen der Versicherungspolicen verglichen werden, wie z.B. die Höhe der Entschädigung im Schadensfall, die Abwicklung von Schadensfällen und eventuelle Zusatzleist **
Top-Angebote
Produkte zum Begriff Mononukleose:
-
HITADO mononukleose Schnelltest (20 T.)Der Mononukleose Kassetten-Test ist ein schneller, chromatographischer Immunoassay für den qualitativen Nachweis von heterophilen IM Antikörpern in Vollblut, Serum oder Plasma zur Diagnose von infektiöser Mononukleose.36,16 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Abbott GmbH Abbott Clearview IM II – Mononukleose-Schnelltest (Pfeiffersches Drüsenfieber), 20 Tests CV506815N.cls-tabelle { border-collapse: collapse; width: 100%; min-width: 400px; } .cls-tabelle td { border: 1px solid #ddd; padding: 8px; text-align: left; } .cls-tabelle-wrapper { overflow-x: auto; } .cls-separator { border: 0; border-top: 1px solid #e0e0e0; margin: 24px 0; } .cls-merkmale-box { background: #f9f9f9; padding: 16px 20px; border-left: 4px solid rgb(46, 125, 50); } Mononukleose-Schnelltest Abbott Clearview IM II – Pfeiffersches Drüsenfieber, 20 Testkassetten Der Abbott Clearview IM II ist ein Mononukleose-Schnelltest für Praxis, Klinik und Labor. Er weist heterophile Antikörper nach, die der Körper bei einer infektiösen Mononukleose bildet, dem Pfeifferschen Drüsenfieber . Auslöser der Erkrankung ist das Epstein-Barr-Virus (EBV). Der Test arbeitet als Lateral-Flow-Immunoassay mit einem Antigen aus Rindererythrozyten, das diese Antikörper selektiv bindet. Das Ergebnis wird nach 5 Minuten visuell abgelesen, ein Gerät ist nicht nötig. Der Test lässt sich mit Vollblut aus der Vene, Vollblut aus der Fingerbeere, Serum oder Plasma durchführen und passt damit sowohl in die Sprechstunde als auch ins Praxislabor. Heterophile Antikörper sind bei 80 bis 90 % der akuten Erkrankungen vorhanden und bei 60 bis 70 % der Patienten schon in der ersten Krankheitswoche nachweisbar. In der Praxis hilft der Test vor allem, eine Mononukleose von einer Streptokokken-Tonsillitis abzugrenzen, bevor über ein Antibiotikum entschieden wird. Die Packung enthält alles für 20 Bestimmungen, einschließlich Pufferlösung sowie Positiv- und Negativkontrolle für die Qualitätssicherung. Der Test unterstützt die Diagnose und ist nicht als alleiniges Kriterium gedacht: Ein negatives Ergebnis schließt eine Mononukleose nicht aus. Er ist für die professionelle In-vitro-Diagnostik bestimmt. Produktmerkmale im Überblick: Ergebnis noch in der Sprechstunde: Der Test wird ohne Gerät visuell abgelesen. Vier Probenarten: Venöses Vollblut, Kapillarblut, Serum oder Plasma, je nachdem, was in der Praxis ohnehin vorliegt. Selektiver Nachweis: Das Antigen aus Rindererythrozyten bindet gezielt die für Mononukleose typischen heterophilen Antikörper. Eindeutige Ableseregel: Jede Linie im Testfeld gilt als positiv, unabhängig von der Farbintensität. Eingebaute Verfahrenskontrolle: Die Kontrolllinie bestätigt ausreichendes Probenvolumen und korrekten Ablauf. Kontrollen inklusive: Positiv- und Negativkontrolle liegen dem Kit bei und müssen nicht separat bestellt werden. Keine Kreuzreaktivität mit Rheumafaktor, Hepatitis-B- und Hepatitis-C-Markern, HIV, Tuberkulose und Syphilis in der Herstellerprüfung. Lagerung ohne Kühlschrank möglich: Raumtemperatur oder gekühlt. Technische Daten Testprinzip Lateral-Flow-Immunoassay, qualitativ, visuell ablesbar Analyt Heterophile Antikörper bei infektiöser Mononukleose (IgM-Klasse) Probenmaterial Vollblut (Vene oder Fingerbeere), Serum, Plasma Probenvolumen Serum/Plasma: 1 Tropfen (ca. 25 µl); Vollblut: 2 Tropfen (ca. 50 µl); jeweils plus 1 Tropfen R1 Ablesezeit Nach 5 Minuten, nicht mehr nach über 10 Minuten Relative Sensitivität > 99,9 % (95 %-KI: 93,2–100,0 %), Vergleich mit Objektträger-Agglutinationstest Relative Spezifität 98,6 % (95 %-KI: 92,3–100,0 %), Vergleich mit Objektträger-Agglutinationstest Antikoagulanzien Heparin (Natrium, Lithium), EDTA (Kalium, Natrium), Natriumoxalat, Natriumcitrat Probenstabilität Serum/Plasma: 3 Tage bei 2–8 °C; venöses Vollblut: 2 Tage bei 2–8 °C; Kapillarblut: sofort testen Packungsinhalt 20 Testkassetten, 20 Pipetten, 5 ml R1, 1 ml Positivkontrolle, 1 ml Negativkontrolle, Packungsbeilage Zusätzlich benötigt Timer; für Kapillarblut: Lanzetten, heparinisierte Kapillarröhrchen mit Dispensierbalg Lagerung 2–30 °C im versiegelten Beutel, nicht einfrieren Haltbarkeit Siehe Verpackung Klassifizierung In-vitro-Diagnostikum mit CE-Kennzeichnung, für professionelle Anwender Hersteller Abbott Anwendung Bringen Sie Testkassette, Probe und R1 auf Raumtemperatur (15–30 °C). Nehmen Sie die Testkassette aus dem Folien41,61 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Mononukleose ohne Küssen übertragbar?
Ja, Mononukleose kann auch durch den Austausch von Speichel übertragen werden, zum Beispiel durch das Teilen von Gläsern oder Besteck. Es ist jedoch weniger wahrscheinlich, dass die Krankheit auf diese Weise übertragen wird, im Vergleich zum Küssen oder engem Kontakt mit einer infizierten Person. **
-
Wie lange ist Mononukleose ansteckend?
Mononukleose, auch bekannt als Pfeiffersches Drüsenfieber, ist eine Infektionskrankheit, die durch das Epstein-Barr-Virus verursacht wird. Die Ansteckungszeit für Mononukleose beträgt in der Regel etwa 4-7 Wochen. Während dieser Zeit kann das Virus durch Speichel übertragen werden, insbesondere durch Küssen oder den Austausch von Speichel. Es ist wichtig, während der akuten Phase der Krankheit engen Kontakt mit anderen zu vermeiden, um die Ausbreitung des Virus zu verhindern. Nach der akuten Phase kann das Virus noch für mehrere Monate im Körper vorhanden sein, aber die Ansteckungsgefahr ist in der Regel geringer. **
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
-
Was sind die verschiedenen Arten von Deckung in der Versicherung und wie beeinflussen sie die Höhe der Prämien?
Die verschiedenen Arten von Deckung in der Versicherung umfassen Haftpflicht-, Teilkasko- und Vollkaskoversicherung. Die Höhe der Prämien wird von der Art der gewählten Deckung, dem Risiko des Versicherungsnehmers und der Höhe der Selbstbeteiligung beeinflusst. Je umfassender die Deckung und je höher das Risiko, desto höher sind in der Regel die Prämien. **
Ähnliche Suchbegriffe für Mononukleose
-
Maxtrack, Zubehör Stromerzeuger, Solarleitung H1Z2Z2-K für Photovoltaik-Anlagen (Solarkabel)Zertifizierte Qualität, geprüft gemäss EN 50618:2014. Nachhaltiger und grüner Strom mit unseren Kabeln für Solaranlagen ist kein Problem! Die Kabel von 10 m bis 100 m sind die ideale Wahl, um Photovoltaikanlagen auf dem Hausdach anzuschliessen. Die Kabel sind äusserst witterungsbeständig und garantieren langjährige Sicherheit und Leistung für jede PV-Anlage. Robust und langlebig – erstklassiger Schutz gegen UV-Strahlung, Witterungseinflüsse und mechanische Beanspruchung für mindestens 25 Jahre. 6 mm2 Querschnitt – für die verlustarme Verbindung zwischen Anlage und Wechselrichter. Optimale Leistung – ausgelegt für eine Nennspannung von 1,5 kV und eine DC U0/U von 1,0 / 1,0 kV. Spitzenqualität – geprüft gemäss EN 50618:2014. Technische Details: Vernetzte Isolier- und Mantelwerkstoffe, Querschnitt: 6 mm2, Nennspannung: DC 1,5 kV; DC U0/U: 1,0/1,0 kV, Schutzklasse II.42,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Instandhaltung und Wartung von Photovoltaik-Anlagen, Fachbücher von Wolfgang SchröderImmer mehr Photovoltaik-Anlagen kommen in die Jahre, sodass für Fachbetriebe zunehmend Instandhaltungs- und Wartungsaufgaben anfallen, die sich durch Materialverschleiss sowie aus rechtlichen und normativen Vorgaben, Unfallverhütungsvorschriften oder Wartungsverträgen ergeben. Das Handbuch unterstützt bei der Fehlererkennung und Reparatur von PV-Anlagen sowie der einwandfreien Prüfdokumentation.164,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spindler, Ulrich: Schutz bei Überlast und Kurzschluss in elektrischen AnlagenSchutz bei Überlast und Kurzschluss in elektrischen Anlagen , Um eine Gefahr bringende Erwärmung der elektrischen Anlage und deren Umgebung bis hin zur Brandgefahr auszuschließen, müssen Maßnahmen gegen das Entstehen unzulässig hoher Temperaturen getroffen werden. Das Buch erläutert ausführlich und praxisnah alle Anforderungen der hier relevanten DIN-VDE-Normen, mit besonderem Augenmerk auf die neue DIN VDE 0100-430 und die DIN VDE 0298-4. Durch viele Anwendungsbeispiele aus der Praxis werden alle im Berufsalltag auftretenden Fragen zum Themenkomplex "Schutz bei Überlast und Kurzschluss in elektrischen Anlagen" eindeutig beantwortet: ¿ Strombelastbarkeit von Kabeln und Leitungen: Leitungsaufbau - Werkstoffeigenschaften - Betriebsbedingungen - Verlegearten - Umgebungstemperaturen - Häufungen - Reduktionsfaktoren - Strombelastbarkeitswerte ¿ Überstromschutzeinrichtungen für den Schutz bei Überlast und Kurzschluss: Niederspannungs- bzw. Leitungsschutzsicherungen - Bauarten/Betriebsklassen - Leitungsschutzschalter und Leistungsschalter - Wirkungsweise der Schutzeinrichtungen - elektromagnetische und thermische Abschaltkennlinien ¿ Schutz bei Überlast: Zuordnung der Überstromschutzeinrichtungen - Bedeutung des großen Prüfstroms von Überstromschutzeinrichtungen - Anordnung und Auswahl der Überstromschutzeinrichtungen - Ausnahmen - Anwendungsbeispiele aus der Praxis ¿ Schutz bei Kurzschluss: Zulässige Ausschaltzeit im Kurzschlussfall - Ermitteln des Kurzschlussstroms, der zulässigen Leitungslängen oder des Sicherungsbemessungsstroms - Backup-Schutz - Anordnung und Auswahl der Überstromschutzeinrichtungen - Ausnahmen - Anwendungsbeispiele aus der Praxis. , Eiskratzer & Schneebürste > Autopflege & Aufbereitung , Auflage: 4., überarbeitete Auflage, Erscheinungsjahr: 20240924, Produktform: Kartoniert, Titel der Reihe: VDE-Schriftenreihe - Normen verständlich#143#, Autoren: Spindler, Ulrich, Auflage: 24004, Auflage/Ausgabe: 4., überarbeitete Auflage, Seitenzahl/Blattzahl: 234, Keyword: DIN VDE 0100-410; DIN VDE 0100-430; DIN VDE 0100-540; DIN VDE 0298-4; Elektrische Anlage; Kabelschutz; Kurzschlussschutz; LS-Schalter; Leitungsschutz; Leitungsschutzschalter; Strombelastbarkeit; VDE 0660-101; Überlastschutz; Überstromschutz, Fachschema: Anlage (baulich, technisch) - Anlagenbau~Elektrotechnik~Fertigungstechnik~Zuverlässigkeit~Elektroberufe / Elektrohandwerk~Elektrohandwerk~Elektroinstallation~Installation (Bau) / Elektrohandwerk, Fachkategorie: Elektronik, Nachrichtentechnik, Bildungszweck: für die Erwachsenenbildung, Warengruppe: TB/Elektronik/Elektrotechnik/Nachrichtentechnik, Fachkategorie: Elektrikerhandwerk, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vde Verlag GmbH, Verlag: Vde Verlag GmbH, Produktverfügbarkeit: 02, Länge: 210, Breite: 148, Höhe: 13, Gewicht: 314, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
-
Welche Faktoren sollten bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim berücksichtigt werden, und wie unterscheiden sich die Policen in Bezug auf Deckung, Prämien und Haftung?
Bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim sollten verschiedene Faktoren berücksichtigt werden, darunter die Lage des Hauses, die Bauweise, die Größe und der Wert des Eigentums sowie die individuellen Bedürfnisse und Risiken des Hausbesitzers. Die Policen können sich in Bezug auf die Deckung unterscheiden, einschließlich Schutz vor Feuer, Diebstahl, Naturkatastrophen und Haftung. Die Prämien variieren je nach Versicherungsgesellschaft, dem Wert des Hauses, der Deckung und dem Risiko. Die Haftung kann auch je nach Versicherungspolice unterschiedlich sein, einschließlich der Höhe der Deckung und der Bedingungen für Schadensersatzansprüche. **
-
Welche Faktoren sollten bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim berücksichtigt werden, und wie unterscheiden sich die Policen in Bezug auf Deckung, Prämien und Leistungen?
Bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim sollten zunächst die individuellen Bedürfnisse und Risiken des Hauses berücksichtigt werden, wie z.B. die Lage, Bauart und Ausstattung. Zudem ist es wichtig, die Deckung der Policen zu vergleichen, um sicherzustellen, dass Schäden durch Feuer, Diebstahl, Naturkatastrophen und Haftpflicht abgedeckt sind. Die Prämien variieren je nach Versicherer und können von verschiedenen Faktoren wie dem Wert des Hauses, der Lage und dem gewünschten Deckungsumfang abhängen. Zusätzlich sollten auch die Leistungen der Versicherungspolicen verglichen werden, wie z.B. die Höhe der Entschädigung im Schadensfall, die Abwicklung von Schadensfällen und eventuelle Zusatzleist **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.