Domain photovoltaikanlagenversicherung.de kaufen?
Wir ziehen mit dem Projekt
photovoltaikanlagenversicherung.de um.
Sind Sie am Kauf der Domain
photovoltaikanlagenversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain photovoltaikanlagenversicherung.de kaufen?
Welcher Liquiditätsgrad ist am wichtigsten?
Welcher Liquiditätsgrad ist am wichtigsten? Dies hängt von der individuellen Situation des Unternehmens ab. Für viele Unternehmen ist der Liquiditätsgrad 1 (auch als Liquiditätsgrad kurzfristig bekannt) am wichtigsten, da er die Fähigkeit des Unternehmens misst, kurzfristige Verbindlichkeiten mit sofort verfügbaren Mitteln zu begleichen. In einigen Fällen kann jedoch auch der Liquiditätsgrad 2 (auch als Liquiditätsgrad mittelfristig bekannt) von Bedeutung sein, da er die Fähigkeit des Unternehmens misst, auch langfristige Verbindlichkeiten zu bedienen. Letztendlich sollte die Wahl des wichtigsten Liquiditätsgrads davon abhängen, welche Verbindlichkeiten das Unternehmen hat und wie schnell es in der Lage sein muss, diese zu begleichen. **
Was sagt der Liquiditätsgrad aus?
Der Liquiditätsgrad gibt Aufschluss darüber, inwieweit ein Unternehmen in der Lage ist, seine kurzfristigen Verbindlichkeiten mit vorhandenen liquiden Mitteln zu decken. Er zeigt also die Liquiditätssituation eines Unternehmens an. Ein hoher Liquiditätsgrad deutet darauf hin, dass ein Unternehmen über ausreichend liquide Mittel verfügt, um seine kurzfristigen Verbindlichkeiten zu begleichen, was als positiv angesehen wird. Ein niedriger Liquiditätsgrad hingegen könnte darauf hindeuten, dass ein Unternehmen Schwierigkeiten haben könnte, seine kurzfristigen Verbindlichkeiten zu erfüllen, was als risikoreich betrachtet wird. Insgesamt dient der Liquiditätsgrad als wichtige Kennzahl für die Finanzgesundheit und -stabilität eines Unternehmens. **

Ähnliche Suchbegriffe für Liquiditätsgrad
Top-Angebote
Produkte zum Begriff Liquiditätsgrad:
-
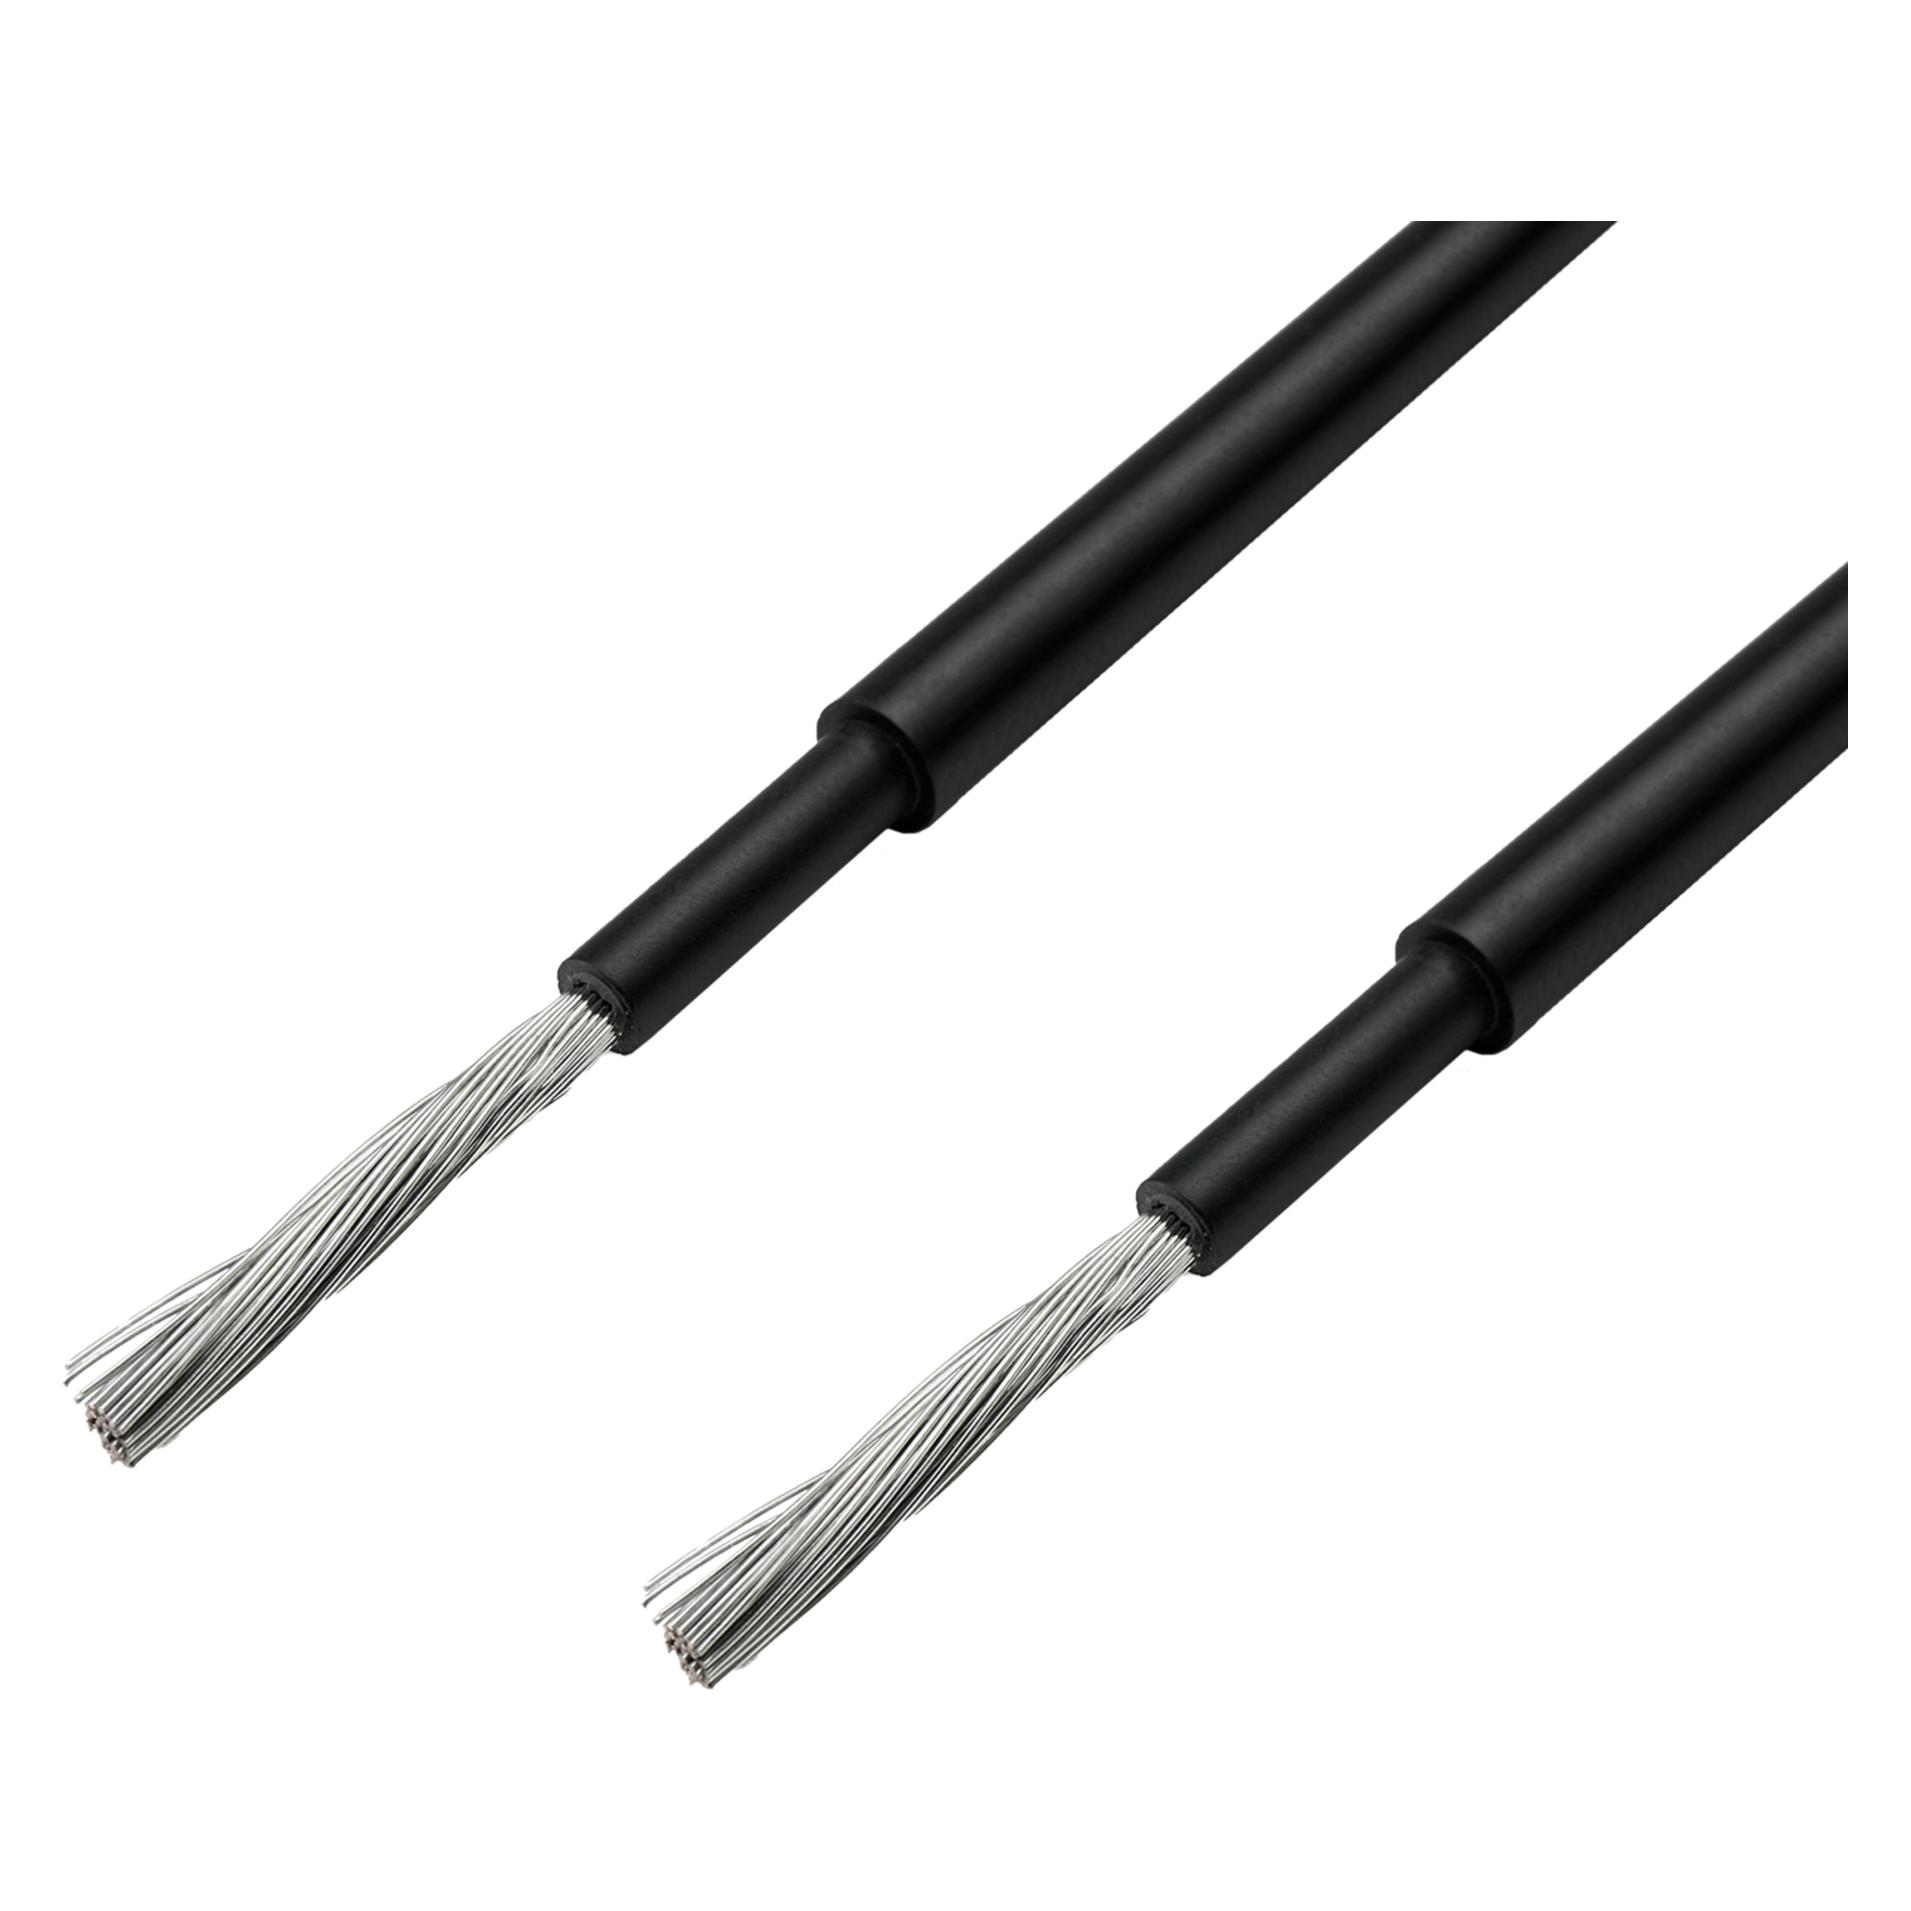
Maxtrack, Zubehör Stromerzeuger, Solarleitung H1Z2Z2-K für Photovoltaik-Anlagen (Solarkabel)Zertifizierte Qualität, geprüft gemäss EN 50618:2014. Nachhaltiger und grüner Strom mit unseren Kabeln für Solaranlagen ist kein Problem! Die Kabel von 10 m bis 100 m sind die ideale Wahl, um Photovoltaikanlagen auf dem Hausdach anzuschliessen. Die Kabel sind äusserst witterungsbeständig und garantieren langjährige Sicherheit und Leistung für jede PV-Anlage. Robust und langlebig – erstklassiger Schutz gegen UV-Strahlung, Witterungseinflüsse und mechanische Beanspruchung für mindestens 25 Jahre. 6 mm2 Querschnitt – für die verlustarme Verbindung zwischen Anlage und Wechselrichter. Optimale Leistung – ausgelegt für eine Nennspannung von 1,5 kV und eine DC U0/U von 1,0 / 1,0 kV. Spitzenqualität – geprüft gemäss EN 50618:2014. Technische Details: Vernetzte Isolier- und Mantelwerkstoffe, Querschnitt: 6 mm2, Nennspannung: DC 1,5 kV; DC U0/U: 1,0/1,0 kV, Schutzklasse II.44,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Instandhaltung und Wartung von Photovoltaik-Anlagen, Fachbücher von Wolfgang SchröderImmer mehr Photovoltaik-Anlagen kommen in die Jahre, sodass für Fachbetriebe zunehmend Instandhaltungs- und Wartungsaufgaben anfallen, die sich durch Materialverschleiss sowie aus rechtlichen und normativen Vorgaben, Unfallverhütungsvorschriften oder Wartungsverträgen ergeben. Das Handbuch unterstützt bei der Fehlererkennung und Reparatur von PV-Anlagen sowie der einwandfreien Prüfdokumentation.164,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung, Fachbücher von Katharina TholeDas Fachbuch "Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung" von Katharina Thole bietet eine umfassende Analyse der D&O-Versicherung und der damit verbundenen Risiken für Manager. In einer Zeit, in der Führungskräfte täglich weitreichende Entscheidungen treffen müssen, ist es entscheidend, die potenziellen Haftungsrisiken zu verstehen, die aus Fehlentscheidungen resultieren können. Das Buch beleuchtet die Entstehung von Deckungslücken im Versicherungsschutz und untersucht die rechtlichen und tatsächlichen Umstände, die zu diesen Lücken führen können. Es bietet wertvolle Einblicke in die Mechanismen, die zur Anfechtung oder Rücktritt des Versicherers führen, sowie in die Bedeutung von Obliegenheitsverletzungen und Risikoausschlüssen. Darüber hinaus werden Strategien vorgestellt, um potenzielle Deckungslücken frühzeitig zu identifizieren und zu schliessen, was für Manager von grosser Bedeutung ist, um ihre persönliche Haftung abzusichern.54,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sagt der Liquiditätsgrad 3 aus?
Was sagt der Liquiditätsgrad 3 aus? Der Liquiditätsgrad 3 ist eine Kennzahl, die die langfristige Liquidität eines Unternehmens misst. Er setzt das Umlaufvermögen in Relation zu den langfristigen Verbindlichkeiten und gibt somit Auskunft darüber, inwieweit ein Unternehmen in der Lage ist, langfristige Verbindlichkeiten aus dem Umlaufvermögen zu begleichen. Ein hoher Liquiditätsgrad 3 deutet darauf hin, dass ein Unternehmen über ausreichend langfristige Mittel verfügt, um seine Verbindlichkeiten langfristig zu bedienen. Ein niedriger Liquiditätsgrad 3 hingegen kann auf eine mögliche Zahlungsunfähigkeit in der Zukunft hinweisen. **
-
Was sagt der Liquiditätsgrad 1 aus?
Der Liquiditätsgrad 1 gibt Auskunft darüber, inwieweit ein Unternehmen in der Lage ist, kurzfristige Verbindlichkeiten mit sofort verfügbaren liquiden Mitteln zu begleichen. Er wird berechnet, indem das Umlaufvermögen durch das kurzfristige Fremdkapital dividiert wird. Ein Liquiditätsgrad 1 bedeutet, dass das Unternehmen genau über genug liquide Mittel verfügt, um alle kurzfristigen Verbindlichkeiten zu begleichen. Ein Wert über 1 zeigt an, dass das Unternehmen mehr liquide Mittel hat als kurzfristige Verbindlichkeiten, während ein Wert unter 1 darauf hindeutet, dass das Unternehmen möglicherweise Schwierigkeiten haben könnte, seine kurzfristigen Verbindlichkeiten zu begleichen. **
-
Was sagt der Liquiditätsgrad 2 aus?
Was sagt der Liquiditätsgrad 2 aus? Der Liquiditätsgrad 2 ist eine Kennzahl, die die Liquidität eines Unternehmens misst, indem kurzfristige Verbindlichkeiten durch das doppelte des Umlaufvermögens geteilt werden. Dieser Wert zeigt, ob ein Unternehmen in der Lage ist, seine kurzfristigen Verbindlichkeiten aus dem Umlaufvermögen zu begleichen. Ein Liquiditätsgrad 2 von über 1 deutet darauf hin, dass ein Unternehmen über genügend liquide Mittel verfügt, um seine kurzfristigen Verbindlichkeiten zu decken. Ein Wert unter 1 könnte hingegen auf Liquiditätsprobleme hinweisen. **
-
Wie hoch sollte der Liquiditätsgrad 1 sein?
Der Liquiditätsgrad 1 sollte idealerweise bei mindestens 100% liegen, um eine ausreichende Liquidität zu gewährleisten. Ein Wert unter 100% könnte darauf hindeuten, dass das Unternehmen möglicherweise Schwierigkeiten hat, kurzfristige Verbindlichkeiten zu begleichen. Ein zu hoher Liquiditätsgrad 1 könnte jedoch darauf hindeuten, dass zu viele liquide Mittel ungenutzt sind und somit nicht effizient eingesetzt werden. Es ist wichtig, den Liquiditätsgrad 1 regelmäßig zu überwachen und gegebenenfalls anzupassen, um eine optimale Liquiditätsposition zu gewährleisten. Letztendlich hängt die optimale Höhe des Liquiditätsgrads 1 jedoch von verschiedenen Faktoren wie der Branche, der Unternehmensgröße und der Risikobereitschaft ab. **


Wie hoch sollte der Liquiditätsgrad 3 sein?
Der Liquiditätsgrad 3 sollte idealerweise bei mindestens 100% liegen, um eine ausreichende Liquiditätssituation zu gewährleisten. Dies bedeutet, dass das Unternehmen in der Lage ist, kurzfristige Verbindlichkeiten vollständig aus liquiden Mitteln zu begleichen. Ein höherer Liquiditätsgrad 3 gibt zusätzliche Sicherheit und Flexibilität bei unvorhergesehenen Ausgaben oder Engpässen. Jedoch kann ein zu hoher Liquiditätsgrad auch bedeuten, dass zu viele liquide Mittel ungenutzt sind und nicht rentabel eingesetzt werden. Daher sollte die Höhe des Liquiditätsgrads 3 immer in Abhängigkeit von der individuellen Unternehmenssituation und den Risikofaktoren betrachtet werden. **
Wie hoch sollte der Liquiditätsgrad 2 sein?
Der Liquiditätsgrad 2 sollte idealerweise bei mindestens 100% liegen, um eine ausreichende Liquidität zu gewährleisten. Ein höherer Wert deutet darauf hin, dass das Unternehmen in der Lage ist, kurzfristige Verbindlichkeiten ohne Probleme zu begleichen. Ein niedrigerer Wert könnte hingegen auf Liquiditätsengpässe hinweisen und das Risiko von Zahlungsschwierigkeiten erhöhen. Es ist wichtig, den Liquiditätsgrad 2 regelmäßig zu überwachen und gegebenenfalls Maßnahmen zu ergreifen, um die Liquidität zu verbessern. **
Top-Angebote
Produkte zum Begriff Liquiditätsgrad:
-
Maxtrack, Zubehör Stromerzeuger, Solarleitung H1Z2Z2-K für Photovoltaik-Anlagen (Solarkabel)Zertifizierte Qualität, geprüft gemäss EN 50618:2014. Nachhaltiger und grüner Strom mit unseren Kabeln für Solaranlagen ist kein Problem! Die Kabel von 10 m bis 100 m sind die ideale Wahl, um Photovoltaikanlagen auf dem Hausdach anzuschliessen. Die Kabel sind äusserst witterungsbeständig und garantieren langjährige Sicherheit und Leistung für jede PV-Anlage. Robust und langlebig – erstklassiger Schutz gegen UV-Strahlung, Witterungseinflüsse und mechanische Beanspruchung für mindestens 25 Jahre. 6 mm2 Querschnitt – für die verlustarme Verbindung zwischen Anlage und Wechselrichter. Optimale Leistung – ausgelegt für eine Nennspannung von 1,5 kV und eine DC U0/U von 1,0 / 1,0 kV. Spitzenqualität – geprüft gemäss EN 50618:2014. Technische Details: Vernetzte Isolier- und Mantelwerkstoffe, Querschnitt: 6 mm2, Nennspannung: DC 1,5 kV; DC U0/U: 1,0/1,0 kV, Schutzklasse II.44,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Instandhaltung und Wartung von Photovoltaik-Anlagen, Fachbücher von Wolfgang SchröderImmer mehr Photovoltaik-Anlagen kommen in die Jahre, sodass für Fachbetriebe zunehmend Instandhaltungs- und Wartungsaufgaben anfallen, die sich durch Materialverschleiss sowie aus rechtlichen und normativen Vorgaben, Unfallverhütungsvorschriften oder Wartungsverträgen ergeben. Das Handbuch unterstützt bei der Fehlererkennung und Reparatur von PV-Anlagen sowie der einwandfreien Prüfdokumentation.164,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welcher Liquiditätsgrad ist am wichtigsten?
Welcher Liquiditätsgrad ist am wichtigsten? Dies hängt von der individuellen Situation des Unternehmens ab. Für viele Unternehmen ist der Liquiditätsgrad 1 (auch als Liquiditätsgrad kurzfristig bekannt) am wichtigsten, da er die Fähigkeit des Unternehmens misst, kurzfristige Verbindlichkeiten mit sofort verfügbaren Mitteln zu begleichen. In einigen Fällen kann jedoch auch der Liquiditätsgrad 2 (auch als Liquiditätsgrad mittelfristig bekannt) von Bedeutung sein, da er die Fähigkeit des Unternehmens misst, auch langfristige Verbindlichkeiten zu bedienen. Letztendlich sollte die Wahl des wichtigsten Liquiditätsgrads davon abhängen, welche Verbindlichkeiten das Unternehmen hat und wie schnell es in der Lage sein muss, diese zu begleichen. **
-
Was sagt der Liquiditätsgrad aus?
Der Liquiditätsgrad gibt Aufschluss darüber, inwieweit ein Unternehmen in der Lage ist, seine kurzfristigen Verbindlichkeiten mit vorhandenen liquiden Mitteln zu decken. Er zeigt also die Liquiditätssituation eines Unternehmens an. Ein hoher Liquiditätsgrad deutet darauf hin, dass ein Unternehmen über ausreichend liquide Mittel verfügt, um seine kurzfristigen Verbindlichkeiten zu begleichen, was als positiv angesehen wird. Ein niedriger Liquiditätsgrad hingegen könnte darauf hindeuten, dass ein Unternehmen Schwierigkeiten haben könnte, seine kurzfristigen Verbindlichkeiten zu erfüllen, was als risikoreich betrachtet wird. Insgesamt dient der Liquiditätsgrad als wichtige Kennzahl für die Finanzgesundheit und -stabilität eines Unternehmens. **
-
Was sagt der Liquiditätsgrad 3 aus?
Was sagt der Liquiditätsgrad 3 aus? Der Liquiditätsgrad 3 ist eine Kennzahl, die die langfristige Liquidität eines Unternehmens misst. Er setzt das Umlaufvermögen in Relation zu den langfristigen Verbindlichkeiten und gibt somit Auskunft darüber, inwieweit ein Unternehmen in der Lage ist, langfristige Verbindlichkeiten aus dem Umlaufvermögen zu begleichen. Ein hoher Liquiditätsgrad 3 deutet darauf hin, dass ein Unternehmen über ausreichend langfristige Mittel verfügt, um seine Verbindlichkeiten langfristig zu bedienen. Ein niedriger Liquiditätsgrad 3 hingegen kann auf eine mögliche Zahlungsunfähigkeit in der Zukunft hinweisen. **
-
Was sagt der Liquiditätsgrad 1 aus?
Der Liquiditätsgrad 1 gibt Auskunft darüber, inwieweit ein Unternehmen in der Lage ist, kurzfristige Verbindlichkeiten mit sofort verfügbaren liquiden Mitteln zu begleichen. Er wird berechnet, indem das Umlaufvermögen durch das kurzfristige Fremdkapital dividiert wird. Ein Liquiditätsgrad 1 bedeutet, dass das Unternehmen genau über genug liquide Mittel verfügt, um alle kurzfristigen Verbindlichkeiten zu begleichen. Ein Wert über 1 zeigt an, dass das Unternehmen mehr liquide Mittel hat als kurzfristige Verbindlichkeiten, während ein Wert unter 1 darauf hindeutet, dass das Unternehmen möglicherweise Schwierigkeiten haben könnte, seine kurzfristigen Verbindlichkeiten zu begleichen. **
Ähnliche Suchbegriffe für Liquiditätsgrad
-
Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung, Fachbücher von Katharina TholeDas Fachbuch "Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung" von Katharina Thole bietet eine umfassende Analyse der D&O-Versicherung und der damit verbundenen Risiken für Manager. In einer Zeit, in der Führungskräfte täglich weitreichende Entscheidungen treffen müssen, ist es entscheidend, die potenziellen Haftungsrisiken zu verstehen, die aus Fehlentscheidungen resultieren können. Das Buch beleuchtet die Entstehung von Deckungslücken im Versicherungsschutz und untersucht die rechtlichen und tatsächlichen Umstände, die zu diesen Lücken führen können. Es bietet wertvolle Einblicke in die Mechanismen, die zur Anfechtung oder Rücktritt des Versicherers führen, sowie in die Bedeutung von Obliegenheitsverletzungen und Risikoausschlüssen. Darüber hinaus werden Strategien vorgestellt, um potenzielle Deckungslücken frühzeitig zu identifizieren und zu schliessen, was für Manager von grosser Bedeutung ist, um ihre persönliche Haftung abzusichern.54,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spindler, Ulrich: Schutz bei Überlast und Kurzschluss in elektrischen AnlagenSchutz bei Überlast und Kurzschluss in elektrischen Anlagen , Um eine Gefahr bringende Erwärmung der elektrischen Anlage und deren Umgebung bis hin zur Brandgefahr auszuschließen, müssen Maßnahmen gegen das Entstehen unzulässig hoher Temperaturen getroffen werden. Das Buch erläutert ausführlich und praxisnah alle Anforderungen der hier relevanten DIN-VDE-Normen, mit besonderem Augenmerk auf die neue DIN VDE 0100-430 und die DIN VDE 0298-4. Durch viele Anwendungsbeispiele aus der Praxis werden alle im Berufsalltag auftretenden Fragen zum Themenkomplex "Schutz bei Überlast und Kurzschluss in elektrischen Anlagen" eindeutig beantwortet: ¿ Strombelastbarkeit von Kabeln und Leitungen: Leitungsaufbau - Werkstoffeigenschaften - Betriebsbedingungen - Verlegearten - Umgebungstemperaturen - Häufungen - Reduktionsfaktoren - Strombelastbarkeitswerte ¿ Überstromschutzeinrichtungen für den Schutz bei Überlast und Kurzschluss: Niederspannungs- bzw. Leitungsschutzsicherungen - Bauarten/Betriebsklassen - Leitungsschutzschalter und Leistungsschalter - Wirkungsweise der Schutzeinrichtungen - elektromagnetische und thermische Abschaltkennlinien ¿ Schutz bei Überlast: Zuordnung der Überstromschutzeinrichtungen - Bedeutung des großen Prüfstroms von Überstromschutzeinrichtungen - Anordnung und Auswahl der Überstromschutzeinrichtungen - Ausnahmen - Anwendungsbeispiele aus der Praxis ¿ Schutz bei Kurzschluss: Zulässige Ausschaltzeit im Kurzschlussfall - Ermitteln des Kurzschlussstroms, der zulässigen Leitungslängen oder des Sicherungsbemessungsstroms - Backup-Schutz - Anordnung und Auswahl der Überstromschutzeinrichtungen - Ausnahmen - Anwendungsbeispiele aus der Praxis. , Eiskratzer & Schneebürste > Autopflege & Aufbereitung , Auflage: 4., überarbeitete Auflage, Erscheinungsjahr: 20240924, Produktform: Kartoniert, Titel der Reihe: VDE-Schriftenreihe - Normen verständlich#143#, Autoren: Spindler, Ulrich, Auflage: 24004, Auflage/Ausgabe: 4., überarbeitete Auflage, Seitenzahl/Blattzahl: 234, Keyword: DIN VDE 0100-410; DIN VDE 0100-430; DIN VDE 0100-540; DIN VDE 0298-4; Elektrische Anlage; Kabelschutz; Kurzschlussschutz; LS-Schalter; Leitungsschutz; Leitungsschutzschalter; Strombelastbarkeit; VDE 0660-101; Überlastschutz; Überstromschutz, Fachschema: Anlage (baulich, technisch) - Anlagenbau~Elektrotechnik~Fertigungstechnik~Zuverlässigkeit~Elektroberufe / Elektrohandwerk~Elektrohandwerk~Elektroinstallation~Installation (Bau) / Elektrohandwerk, Fachkategorie: Elektronik, Nachrichtentechnik, Bildungszweck: für die Erwachsenenbildung, Warengruppe: TB/Elektronik/Elektrotechnik/Nachrichtentechnik, Fachkategorie: Elektrikerhandwerk, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vde Verlag GmbH, Verlag: Vde Verlag GmbH, Produktverfügbarkeit: 02, Länge: 210, Breite: 148, Höhe: 13, Gewicht: 314, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sagt der Liquiditätsgrad 2 aus?
Was sagt der Liquiditätsgrad 2 aus? Der Liquiditätsgrad 2 ist eine Kennzahl, die die Liquidität eines Unternehmens misst, indem kurzfristige Verbindlichkeiten durch das doppelte des Umlaufvermögens geteilt werden. Dieser Wert zeigt, ob ein Unternehmen in der Lage ist, seine kurzfristigen Verbindlichkeiten aus dem Umlaufvermögen zu begleichen. Ein Liquiditätsgrad 2 von über 1 deutet darauf hin, dass ein Unternehmen über genügend liquide Mittel verfügt, um seine kurzfristigen Verbindlichkeiten zu decken. Ein Wert unter 1 könnte hingegen auf Liquiditätsprobleme hinweisen. **
-
Wie hoch sollte der Liquiditätsgrad 1 sein?
Der Liquiditätsgrad 1 sollte idealerweise bei mindestens 100% liegen, um eine ausreichende Liquidität zu gewährleisten. Ein Wert unter 100% könnte darauf hindeuten, dass das Unternehmen möglicherweise Schwierigkeiten hat, kurzfristige Verbindlichkeiten zu begleichen. Ein zu hoher Liquiditätsgrad 1 könnte jedoch darauf hindeuten, dass zu viele liquide Mittel ungenutzt sind und somit nicht effizient eingesetzt werden. Es ist wichtig, den Liquiditätsgrad 1 regelmäßig zu überwachen und gegebenenfalls anzupassen, um eine optimale Liquiditätsposition zu gewährleisten. Letztendlich hängt die optimale Höhe des Liquiditätsgrads 1 jedoch von verschiedenen Faktoren wie der Branche, der Unternehmensgröße und der Risikobereitschaft ab. **
-
Wie hoch sollte der Liquiditätsgrad 3 sein?
Der Liquiditätsgrad 3 sollte idealerweise bei mindestens 100% liegen, um eine ausreichende Liquiditätssituation zu gewährleisten. Dies bedeutet, dass das Unternehmen in der Lage ist, kurzfristige Verbindlichkeiten vollständig aus liquiden Mitteln zu begleichen. Ein höherer Liquiditätsgrad 3 gibt zusätzliche Sicherheit und Flexibilität bei unvorhergesehenen Ausgaben oder Engpässen. Jedoch kann ein zu hoher Liquiditätsgrad auch bedeuten, dass zu viele liquide Mittel ungenutzt sind und nicht rentabel eingesetzt werden. Daher sollte die Höhe des Liquiditätsgrads 3 immer in Abhängigkeit von der individuellen Unternehmenssituation und den Risikofaktoren betrachtet werden. **
-
Wie hoch sollte der Liquiditätsgrad 2 sein?
Der Liquiditätsgrad 2 sollte idealerweise bei mindestens 100% liegen, um eine ausreichende Liquidität zu gewährleisten. Ein höherer Wert deutet darauf hin, dass das Unternehmen in der Lage ist, kurzfristige Verbindlichkeiten ohne Probleme zu begleichen. Ein niedrigerer Wert könnte hingegen auf Liquiditätsengpässe hinweisen und das Risiko von Zahlungsschwierigkeiten erhöhen. Es ist wichtig, den Liquiditätsgrad 2 regelmäßig zu überwachen und gegebenenfalls Maßnahmen zu ergreifen, um die Liquidität zu verbessern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.