Domain photovoltaikanlagenversicherung.de kaufen?
Wir ziehen mit dem Projekt
photovoltaikanlagenversicherung.de um.
Sind Sie am Kauf der Domain
photovoltaikanlagenversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain photovoltaikanlagenversicherung.de kaufen?
Wie lautet die E-Mail-Adresse mit "icom"?
Es tut mir leid, aber ich kann keine E-Mail-Adressen generieren oder herausfinden. Es ist am besten, direkt bei der entsprechenden Organisation oder Person nachzufragen, um die korrekte E-Mail-Adresse mit "icom" zu erhalten. **
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **

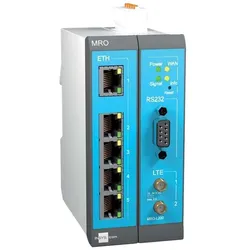
Ähnliche Suchbegriffe für Insys-MoRoS-icom-MRO-L210
Top-Angebote
Produkte zum Begriff Insys-MoRoS-icom-MRO-L210:
-
INSYS icom MRO-L200 1.0 LTE-Mobilfunk-Router internationale FrequenzenHohe Leistungsfähigkei / Viele Schnittstellen in schmalen Gehäuse / Hohe Systemstabilität, Ethernet-Ports 5 x RJ45 geschirm, 1 x RS232 / Konfiguration über Web-Interface, redundante Stromversorgung möglich / für Montage auf DIN-Hutschienen870,89 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
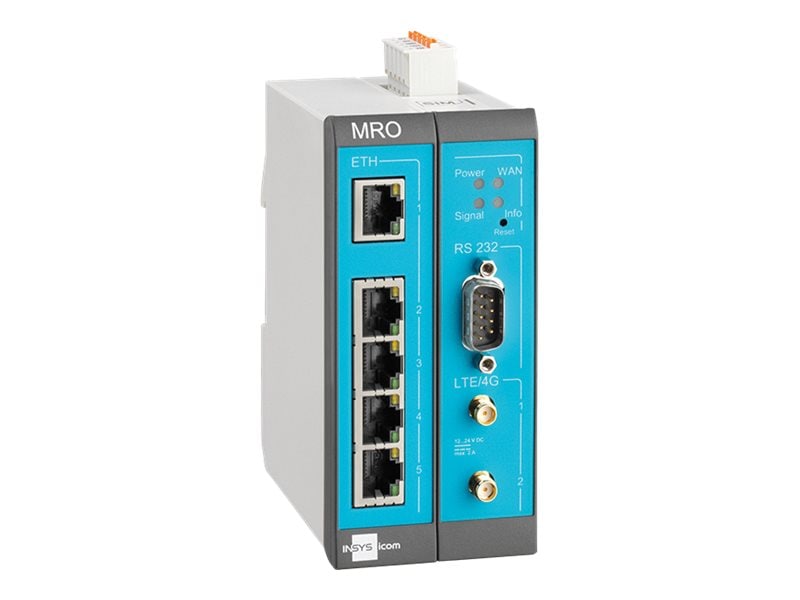
Insys MRO-L200 1.1 LTE MOBILE ROUTER, RouterINSYS icom MRO-L200 1.1 ist ein industrieller Mobilfunkrouter mit NAT, VPN, Firewall, fünf Ethernet-Ports, einem RS232-Anschluss, zwei digitalen Eingängen, einem digitalen Ausgang, fünf separaten IP-Netzwerken, Benutzerrollen und variablen Konfigurationsprofilen. Der icom SmartBox Mobile bietet weltweite Frequenzbänder: 4G/LTE: Pentaband, 3G/HSPA: Tripleband, 2G/GSM: Dualband, GPRS/EDGE Class 12. MRO-Router zeichnen sich durch ihre hohe Leistungsfähigkeit und umfangreichen Schnittstellen in einem schmalen Gehäuse aus. Sie eignen sich für eine sichere Fernwartung und zur Erfassung und Verarbeitung von Anwendungsdaten (Edge Computing). Mittels serieller Schnittstelle können auch Bestandsanlagen in moderne IoT-Umgebungen überführt werden. Fünf RJ45-Anschlüsse sowie zwei digitale Eingänge und ein digitaler Ausgang stehen mit dem MRO-Router zur Verfügung. Die MRO-Router bieten umfangreiche Routing-Funktionen, wie mehrere lokale IP-Netze und eine Anbindung mit parallelen VPN. Mit dem icom Router Management und der icom Connectivity Suite können Anwender schnell und einfach ein zentrales Gerätemanagement implementieren und die Geräte an einen VPN-Service anbinden. Das gehärtete Betriebssystem icom OS der MRO-Router liefert umfangreiche Überwachungs- und Sicherheitsfunktionen und sorgt für eine stabile und sichere Datenkommunikation. Die MRO-Router können Daten lokal verarbeiten und ganz einfach an Cloud-Systeme und IoT-Plattformen angebunden werden.957,73 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
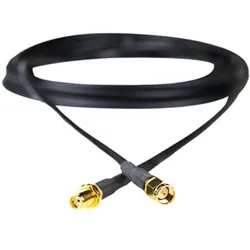
Insys icom Antennenverläng.kabel SMA (Antennenkabel), AntennenkabelDas INSYS icom Antennenverlängerungskabel ist eine zuverlässige Lösung zur Erweiterung der Reichweite von Antennen in verschiedenen Netzwerkanwendungen. Mit einer Länge von 10 Metern ermöglicht es eine flexible Platzierung der Antenne, um die Signalstärke zu optimieren. Das Kabel ist mit SMA-Steckverbindern ausgestattet, die eine sichere Verbindung zwischen Antenne und Gerät gewährleisten. Es ist für die Nutzung in 4G-, 3G- und 2G-Netzwerken geeignet und bietet eine robuste Leistung für verschiedene Anwendungen. Die schwarze Kabelfarbe sorgt für eine unauffällige Integration in bestehende Installationen. Hergestellt in Taiwan, erfüllt dieses Antennenverlängerungskabel hohe Qualitätsstandards und ist eine praktische Wahl für alle, die die Signalübertragung in ihrem Netzwerk verbessern möchten. - Kompatibel mit 4G-, 3G- und 2G-Netzwerken - Gerade SMA-Stecker für einfache Installation - Robuste Bauweise für zuverlässige Signalübertragung.71,13 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind die verschiedenen Arten von Deckung in der Versicherung und wie beeinflussen sie die Höhe der Prämien?
Die verschiedenen Arten von Deckung in der Versicherung umfassen Haftpflicht-, Teilkasko- und Vollkaskoversicherung. Die Höhe der Prämien wird von der Art der gewählten Deckung, dem Risiko des Versicherungsnehmers und der Höhe der Selbstbeteiligung beeinflusst. Je umfassender die Deckung und je höher das Risiko, desto höher sind in der Regel die Prämien. **
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
-
Welche Faktoren sollten bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim berücksichtigt werden, und wie unterscheiden sich die Policen in Bezug auf Deckung, Prämien und Haftung?
Bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim sollten verschiedene Faktoren berücksichtigt werden, darunter die Lage des Hauses, die Bauweise, die Größe und der Wert des Eigentums sowie die individuellen Bedürfnisse und Risiken des Hausbesitzers. Die Policen können sich in Bezug auf die Deckung unterscheiden, einschließlich Schutz vor Feuer, Diebstahl, Naturkatastrophen und Haftung. Die Prämien variieren je nach Versicherungsgesellschaft, dem Wert des Hauses, der Deckung und dem Risiko. Die Haftung kann auch je nach Versicherungspolice unterschiedlich sein, einschließlich der Höhe der Deckung und der Bedingungen für Schadensersatzansprüche. **
Welche Faktoren sollten bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim berücksichtigt werden, und wie unterscheiden sich die Policen in Bezug auf Deckung, Prämien und Leistungen?
Bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim sollten zunächst die individuellen Bedürfnisse und Risiken des Hauses berücksichtigt werden, wie z.B. die Lage, Bauart und Ausstattung. Zudem ist es wichtig, die Deckung der Policen zu vergleichen, um sicherzustellen, dass Schäden durch Feuer, Diebstahl, Naturkatastrophen und Haftpflicht abgedeckt sind. Die Prämien variieren je nach Versicherer und können von verschiedenen Faktoren wie dem Wert des Hauses, der Lage und dem gewünschten Deckungsumfang abhängen. Zusätzlich sollten auch die Leistungen der Versicherungspolicen verglichen werden, wie z.B. die Höhe der Entschädigung im Schadensfall, die Abwicklung von Schadensfällen und eventuelle Zusatzleist **
Welche Faktoren sollten bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim berücksichtigt werden, und wie unterscheiden sich die Policen in Bezug auf Deckung, Prämien und Haftung?
Bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim sollten verschiedene Faktoren berücksichtigt werden, darunter die Lage des Hauses, die Bauweise, die Größe und der Wert des Eigentums sowie die individuellen Bedürfnisse und Risiken des Hausbesitzers. Die Policen können sich in Bezug auf die Deckung unterscheiden, einschließlich Schutz vor Feuer, Diebstahl, Naturkatastrophen und Haftung. Die Prämien variieren je nach Versicherungsgesellschaft, der Höhe der Deckung, dem Eigenheimwert und anderen Faktoren. Die Haftung in den Policen kann sich ebenfalls unterscheiden, einschließlich der Deckung für Schäden an Dritten, die auf dem Versicherungsgrundstück auftreten könnten. **
Top-Angebote
Produkte zum Begriff Insys-MoRoS-icom-MRO-L210:
-
Insys MoRoS icom MRO-L210, Router, Weiss, Grau, BlauMRO Router zeichnen sich durch ihre hohe Leistungsfähigkeit und vielen Schnittstellen in einem schmalen Gehäuse aus. Sie eignen sich für eine sichere Fernwartung und zur Erfassung und Verarbeitung von Anwendungsdaten (Edge Computing). Wie alle Router von INSYS icom glänzen auch die Geräte der MRO-Serie mit einer hohen Systemstabilität, Langlebigkeit und einer einheitlichen Benutzerführung.980,21 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
INSYS icom MRO-L200 1.0 LTE-Mobilfunk-Router internationale FrequenzenHohe Leistungsfähigkei / Viele Schnittstellen in schmalen Gehäuse / Hohe Systemstabilität, Ethernet-Ports 5 x RJ45 geschirm, 1 x RS232 / Konfiguration über Web-Interface, redundante Stromversorgung möglich / für Montage auf DIN-Hutschienen870,89 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Wie lautet die E-Mail-Adresse mit "icom"?
Es tut mir leid, aber ich kann keine E-Mail-Adressen generieren oder herausfinden. Es ist am besten, direkt bei der entsprechenden Organisation oder Person nachzufragen, um die korrekte E-Mail-Adresse mit "icom" zu erhalten. **
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
-
Was sind die verschiedenen Arten von Deckung in der Versicherung und wie beeinflussen sie die Höhe der Prämien?
Die verschiedenen Arten von Deckung in der Versicherung umfassen Haftpflicht-, Teilkasko- und Vollkaskoversicherung. Die Höhe der Prämien wird von der Art der gewählten Deckung, dem Risiko des Versicherungsnehmers und der Höhe der Selbstbeteiligung beeinflusst. Je umfassender die Deckung und je höher das Risiko, desto höher sind in der Regel die Prämien. **
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
Ähnliche Suchbegriffe für Insys-MoRoS-icom-MRO-L210
-
Insys MRO-L200 1.1 LTE MOBILE ROUTER, RouterINSYS icom MRO-L200 1.1 ist ein industrieller Mobilfunkrouter mit NAT, VPN, Firewall, fünf Ethernet-Ports, einem RS232-Anschluss, zwei digitalen Eingängen, einem digitalen Ausgang, fünf separaten IP-Netzwerken, Benutzerrollen und variablen Konfigurationsprofilen. Der icom SmartBox Mobile bietet weltweite Frequenzbänder: 4G/LTE: Pentaband, 3G/HSPA: Tripleband, 2G/GSM: Dualband, GPRS/EDGE Class 12. MRO-Router zeichnen sich durch ihre hohe Leistungsfähigkeit und umfangreichen Schnittstellen in einem schmalen Gehäuse aus. Sie eignen sich für eine sichere Fernwartung und zur Erfassung und Verarbeitung von Anwendungsdaten (Edge Computing). Mittels serieller Schnittstelle können auch Bestandsanlagen in moderne IoT-Umgebungen überführt werden. Fünf RJ45-Anschlüsse sowie zwei digitale Eingänge und ein digitaler Ausgang stehen mit dem MRO-Router zur Verfügung. Die MRO-Router bieten umfangreiche Routing-Funktionen, wie mehrere lokale IP-Netze und eine Anbindung mit parallelen VPN. Mit dem icom Router Management und der icom Connectivity Suite können Anwender schnell und einfach ein zentrales Gerätemanagement implementieren und die Geräte an einen VPN-Service anbinden. Das gehärtete Betriebssystem icom OS der MRO-Router liefert umfangreiche Überwachungs- und Sicherheitsfunktionen und sorgt für eine stabile und sichere Datenkommunikation. Die MRO-Router können Daten lokal verarbeiten und ganz einfach an Cloud-Systeme und IoT-Plattformen angebunden werden.957,73 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Insys icom Antennenverläng.kabel SMA (Antennenkabel), AntennenkabelDas INSYS icom Antennenverlängerungskabel ist eine zuverlässige Lösung zur Erweiterung der Reichweite von Antennen in verschiedenen Netzwerkanwendungen. Mit einer Länge von 10 Metern ermöglicht es eine flexible Platzierung der Antenne, um die Signalstärke zu optimieren. Das Kabel ist mit SMA-Steckverbindern ausgestattet, die eine sichere Verbindung zwischen Antenne und Gerät gewährleisten. Es ist für die Nutzung in 4G-, 3G- und 2G-Netzwerken geeignet und bietet eine robuste Leistung für verschiedene Anwendungen. Die schwarze Kabelfarbe sorgt für eine unauffällige Integration in bestehende Installationen. Hergestellt in Taiwan, erfüllt dieses Antennenverlängerungskabel hohe Qualitätsstandards und ist eine praktische Wahl für alle, die die Signalübertragung in ihrem Netzwerk verbessern möchten. - Kompatibel mit 4G-, 3G- und 2G-Netzwerken - Gerade SMA-Stecker für einfache Installation - Robuste Bauweise für zuverlässige Signalübertragung.71,13 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Insys Icom Mrx3 Lte Modular, RouterDie Modularität der MRX-Router ermöglicht es, für jede individuelle Anwendung einen massgeschneiderten Router zusammenzustellen. Mit umfangreicher Routing-Funktionalität und hoher IT-Sicherheit ist der MRX für den Fernzugriff auf kritische Infrastrukturen und Maschinen bestens geeignet. Wie alle Router von INSYS icom zeichnen sich auch die Geräte der MRX-Serie durch eine hohe Systemstabilität, Langlebigkeit und eine einheitliche Benutzerführung aus.835,02 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spindler, Ulrich: Schutz bei Überlast und Kurzschluss in elektrischen AnlagenSchutz bei Überlast und Kurzschluss in elektrischen Anlagen , Um eine Gefahr bringende Erwärmung der elektrischen Anlage und deren Umgebung bis hin zur Brandgefahr auszuschließen, müssen Maßnahmen gegen das Entstehen unzulässig hoher Temperaturen getroffen werden. Das Buch erläutert ausführlich und praxisnah alle Anforderungen der hier relevanten DIN-VDE-Normen, mit besonderem Augenmerk auf die neue DIN VDE 0100-430 und die DIN VDE 0298-4. Durch viele Anwendungsbeispiele aus der Praxis werden alle im Berufsalltag auftretenden Fragen zum Themenkomplex "Schutz bei Überlast und Kurzschluss in elektrischen Anlagen" eindeutig beantwortet: ¿ Strombelastbarkeit von Kabeln und Leitungen: Leitungsaufbau - Werkstoffeigenschaften - Betriebsbedingungen - Verlegearten - Umgebungstemperaturen - Häufungen - Reduktionsfaktoren - Strombelastbarkeitswerte ¿ Überstromschutzeinrichtungen für den Schutz bei Überlast und Kurzschluss: Niederspannungs- bzw. Leitungsschutzsicherungen - Bauarten/Betriebsklassen - Leitungsschutzschalter und Leistungsschalter - Wirkungsweise der Schutzeinrichtungen - elektromagnetische und thermische Abschaltkennlinien ¿ Schutz bei Überlast: Zuordnung der Überstromschutzeinrichtungen - Bedeutung des großen Prüfstroms von Überstromschutzeinrichtungen - Anordnung und Auswahl der Überstromschutzeinrichtungen - Ausnahmen - Anwendungsbeispiele aus der Praxis ¿ Schutz bei Kurzschluss: Zulässige Ausschaltzeit im Kurzschlussfall - Ermitteln des Kurzschlussstroms, der zulässigen Leitungslängen oder des Sicherungsbemessungsstroms - Backup-Schutz - Anordnung und Auswahl der Überstromschutzeinrichtungen - Ausnahmen - Anwendungsbeispiele aus der Praxis. , Eiskratzer & Schneebürste > Autopflege & Aufbereitung , Auflage: 4., überarbeitete Auflage, Erscheinungsjahr: 20240924, Produktform: Kartoniert, Titel der Reihe: VDE-Schriftenreihe - Normen verständlich#143#, Autoren: Spindler, Ulrich, Auflage: 24004, Auflage/Ausgabe: 4., überarbeitete Auflage, Seitenzahl/Blattzahl: 234, Keyword: DIN VDE 0100-410; DIN VDE 0100-430; DIN VDE 0100-540; DIN VDE 0298-4; Elektrische Anlage; Kabelschutz; Kurzschlussschutz; LS-Schalter; Leitungsschutz; Leitungsschutzschalter; Strombelastbarkeit; VDE 0660-101; Überlastschutz; Überstromschutz, Fachschema: Anlage (baulich, technisch) - Anlagenbau~Elektrotechnik~Fertigungstechnik~Zuverlässigkeit~Elektroberufe / Elektrohandwerk~Elektrohandwerk~Elektroinstallation~Installation (Bau) / Elektrohandwerk, Fachkategorie: Elektronik, Nachrichtentechnik, Bildungszweck: für die Erwachsenenbildung, Warengruppe: TB/Elektronik/Elektrotechnik/Nachrichtentechnik, Fachkategorie: Elektrikerhandwerk, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vde Verlag GmbH, Verlag: Vde Verlag GmbH, Produktverfügbarkeit: 02, Länge: 210, Breite: 148, Höhe: 13, Gewicht: 314, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
-
Welche Faktoren sollten bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim berücksichtigt werden, und wie unterscheiden sich die Policen in Bezug auf Deckung, Prämien und Haftung?
Bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim sollten verschiedene Faktoren berücksichtigt werden, darunter die Lage des Hauses, die Bauweise, die Größe und der Wert des Eigentums sowie die individuellen Bedürfnisse und Risiken des Hausbesitzers. Die Policen können sich in Bezug auf die Deckung unterscheiden, einschließlich Schutz vor Feuer, Diebstahl, Naturkatastrophen und Haftung. Die Prämien variieren je nach Versicherungsgesellschaft, dem Wert des Hauses, der Deckung und dem Risiko. Die Haftung kann auch je nach Versicherungspolice unterschiedlich sein, einschließlich der Höhe der Deckung und der Bedingungen für Schadensersatzansprüche. **
-
Welche Faktoren sollten bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim berücksichtigt werden, und wie unterscheiden sich die Policen in Bezug auf Deckung, Prämien und Leistungen?
Bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim sollten zunächst die individuellen Bedürfnisse und Risiken des Hauses berücksichtigt werden, wie z.B. die Lage, Bauart und Ausstattung. Zudem ist es wichtig, die Deckung der Policen zu vergleichen, um sicherzustellen, dass Schäden durch Feuer, Diebstahl, Naturkatastrophen und Haftpflicht abgedeckt sind. Die Prämien variieren je nach Versicherer und können von verschiedenen Faktoren wie dem Wert des Hauses, der Lage und dem gewünschten Deckungsumfang abhängen. Zusätzlich sollten auch die Leistungen der Versicherungspolicen verglichen werden, wie z.B. die Höhe der Entschädigung im Schadensfall, die Abwicklung von Schadensfällen und eventuelle Zusatzleist **
-
Welche Faktoren sollten bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim berücksichtigt werden, und wie unterscheiden sich die Policen in Bezug auf Deckung, Prämien und Haftung?
Bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim sollten verschiedene Faktoren berücksichtigt werden, darunter die Lage des Hauses, die Bauweise, die Größe und der Wert des Eigentums sowie die individuellen Bedürfnisse und Risiken des Hausbesitzers. Die Policen können sich in Bezug auf die Deckung unterscheiden, einschließlich Schutz vor Feuer, Diebstahl, Naturkatastrophen und Haftung. Die Prämien variieren je nach Versicherungsgesellschaft, der Höhe der Deckung, dem Eigenheimwert und anderen Faktoren. Die Haftung in den Policen kann sich ebenfalls unterscheiden, einschließlich der Deckung für Schäden an Dritten, die auf dem Versicherungsgrundstück auftreten könnten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.