Domain photovoltaikanlagenversicherung.de kaufen?
Wir ziehen mit dem Projekt
photovoltaikanlagenversicherung.de um.
Sind Sie am Kauf der Domain
photovoltaikanlagenversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain photovoltaikanlagenversicherung.de kaufen?
Welcher Verstärker ist für die Focal Aria 906 geeignet?
Es gibt verschiedene Verstärker, die für die Focal Aria 906 geeignet sind. Es hängt von den individuellen Vorlieben und dem Budget des Benutzers ab. Einige beliebte Optionen sind der Cambridge Audio CXA81, der NAD C368 oder der Marantz PM7000N. Es ist ratsam, die Lautsprecher vor dem Kauf anzuhören, um sicherzustellen, dass der Verstärker den gewünschten Klang liefert. **
Was ist die Fehlermeldung für das ClipGrab PPA auf Linux 202 Focal?
Es gibt keine spezifische Fehlermeldung für das ClipGrab PPA auf Linux 202 Focal. Wenn es jedoch Probleme bei der Installation oder Verwendung des ClipGrab PPA gibt, können allgemeine Fehlermeldungen wie "Package not found" oder "Unable to locate package" auftreten. Es ist ratsam, die genaue Fehlermeldung zu überprüfen und nach Lösungen in Online-Foren oder der Entwicklerdokumentation zu suchen. **
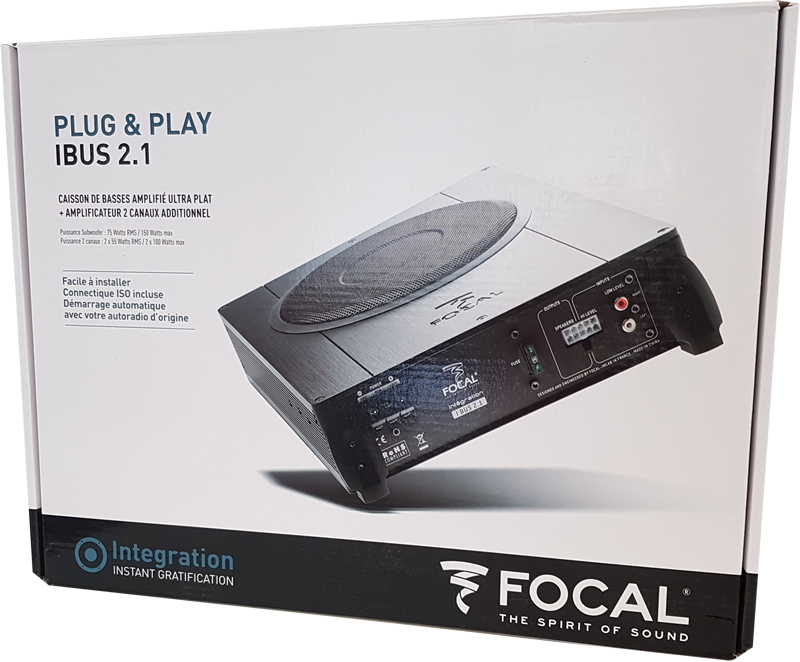
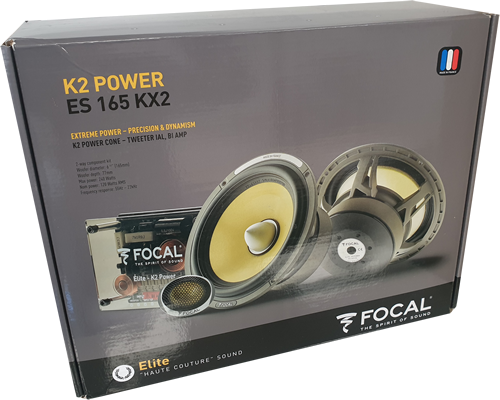
Ähnliche Suchbegriffe für Focal
Top-Angebote
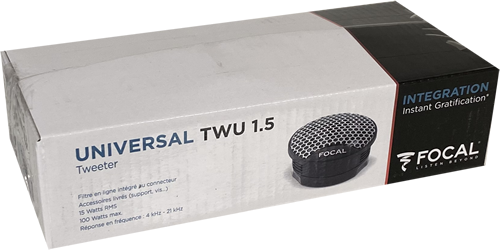
Produkte zum Begriff Focal:
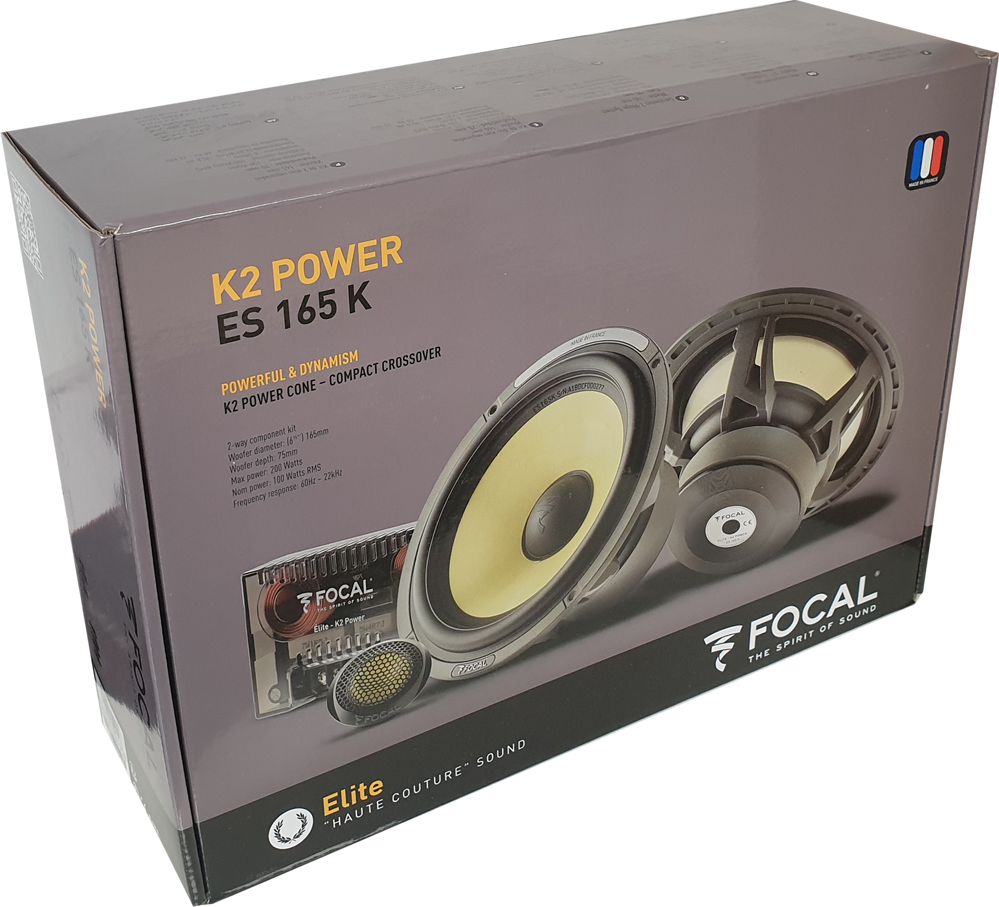
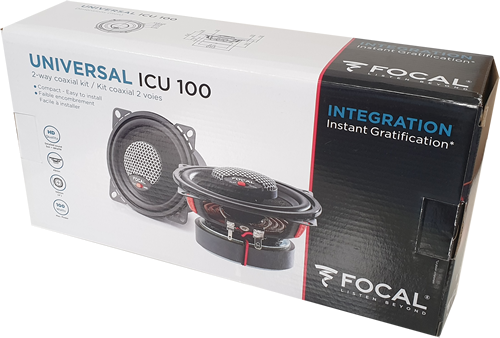
-
Was sind die Unterschiede zwischen dem Audio Technica ATH-MSR7B und dem Focal Listen Professional?
Der Audio Technica ATH-MSR7B ist ein geschlossener Over-Ear-Kopfhörer, während der Focal Listen Professional ein halboffener Over-Ear-Kopfhörer ist. Dies bedeutet, dass der ATH-MSR7B eine bessere passive Geräuschisolierung bietet, während der Focal Listen Professional eine größere Bühne und ein luftigeres Klangbild hat. Beide Kopfhörer bieten eine hohe Klangqualität und sind für den professionellen Einsatz geeignet, aber die Wahl zwischen ihnen hängt von den individuellen Vorlieben und Anforderungen des Nutzers ab. **
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
-
Was sind die verschiedenen Arten von Deckung in der Versicherung und wie beeinflussen sie die Höhe der Prämien?
Die verschiedenen Arten von Deckung in der Versicherung umfassen Haftpflicht-, Teilkasko- und Vollkaskoversicherung. Die Höhe der Prämien wird von der Art der gewählten Deckung, dem Risiko des Versicherungsnehmers und der Höhe der Selbstbeteiligung beeinflusst. Je umfassender die Deckung und je höher das Risiko, desto höher sind in der Regel die Prämien. **
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
Welche Faktoren sollten bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim berücksichtigt werden, und wie unterscheiden sich die Policen in Bezug auf Deckung, Prämien und Haftung?
Bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim sollten verschiedene Faktoren berücksichtigt werden, darunter die Lage des Hauses, die Bauweise, die Größe und der Wert des Eigentums sowie die individuellen Bedürfnisse und Risiken des Hausbesitzers. Die Policen können sich in Bezug auf die Deckung unterscheiden, einschließlich Schutz vor Feuer, Diebstahl, Naturkatastrophen und Haftung. Die Prämien variieren je nach Versicherungsgesellschaft, dem Wert des Hauses, der Deckung und dem Risiko. Die Haftung kann auch je nach Versicherungspolice unterschiedlich sein, einschließlich der Höhe der Deckung und der Bedingungen für Schadensersatzansprüche. **
Top-Angebote
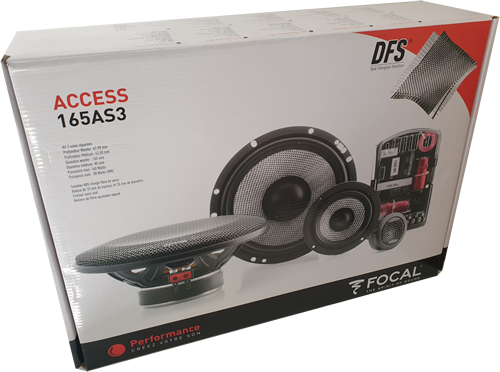
Produkte zum Begriff Focal:
-
Welcher Verstärker ist für die Focal Aria 906 geeignet?
Es gibt verschiedene Verstärker, die für die Focal Aria 906 geeignet sind. Es hängt von den individuellen Vorlieben und dem Budget des Benutzers ab. Einige beliebte Optionen sind der Cambridge Audio CXA81, der NAD C368 oder der Marantz PM7000N. Es ist ratsam, die Lautsprecher vor dem Kauf anzuhören, um sicherzustellen, dass der Verstärker den gewünschten Klang liefert. **
-
Was ist die Fehlermeldung für das ClipGrab PPA auf Linux 202 Focal?
Es gibt keine spezifische Fehlermeldung für das ClipGrab PPA auf Linux 202 Focal. Wenn es jedoch Probleme bei der Installation oder Verwendung des ClipGrab PPA gibt, können allgemeine Fehlermeldungen wie "Package not found" oder "Unable to locate package" auftreten. Es ist ratsam, die genaue Fehlermeldung zu überprüfen und nach Lösungen in Online-Foren oder der Entwicklerdokumentation zu suchen. **
-
Was sind die Unterschiede zwischen dem Audio Technica ATH-MSR7B und dem Focal Listen Professional?
Der Audio Technica ATH-MSR7B ist ein geschlossener Over-Ear-Kopfhörer, während der Focal Listen Professional ein halboffener Over-Ear-Kopfhörer ist. Dies bedeutet, dass der ATH-MSR7B eine bessere passive Geräuschisolierung bietet, während der Focal Listen Professional eine größere Bühne und ein luftigeres Klangbild hat. Beide Kopfhörer bieten eine hohe Klangqualität und sind für den professionellen Einsatz geeignet, aber die Wahl zwischen ihnen hängt von den individuellen Vorlieben und Anforderungen des Nutzers ab. **
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
Ähnliche Suchbegriffe für Focal
-
Spindler, Ulrich: Schutz bei Überlast und Kurzschluss in elektrischen AnlagenSchutz bei Überlast und Kurzschluss in elektrischen Anlagen , Um eine Gefahr bringende Erwärmung der elektrischen Anlage und deren Umgebung bis hin zur Brandgefahr auszuschließen, müssen Maßnahmen gegen das Entstehen unzulässig hoher Temperaturen getroffen werden. Das Buch erläutert ausführlich und praxisnah alle Anforderungen der hier relevanten DIN-VDE-Normen, mit besonderem Augenmerk auf die neue DIN VDE 0100-430 und die DIN VDE 0298-4. Durch viele Anwendungsbeispiele aus der Praxis werden alle im Berufsalltag auftretenden Fragen zum Themenkomplex "Schutz bei Überlast und Kurzschluss in elektrischen Anlagen" eindeutig beantwortet: ¿ Strombelastbarkeit von Kabeln und Leitungen: Leitungsaufbau - Werkstoffeigenschaften - Betriebsbedingungen - Verlegearten - Umgebungstemperaturen - Häufungen - Reduktionsfaktoren - Strombelastbarkeitswerte ¿ Überstromschutzeinrichtungen für den Schutz bei Überlast und Kurzschluss: Niederspannungs- bzw. Leitungsschutzsicherungen - Bauarten/Betriebsklassen - Leitungsschutzschalter und Leistungsschalter - Wirkungsweise der Schutzeinrichtungen - elektromagnetische und thermische Abschaltkennlinien ¿ Schutz bei Überlast: Zuordnung der Überstromschutzeinrichtungen - Bedeutung des großen Prüfstroms von Überstromschutzeinrichtungen - Anordnung und Auswahl der Überstromschutzeinrichtungen - Ausnahmen - Anwendungsbeispiele aus der Praxis ¿ Schutz bei Kurzschluss: Zulässige Ausschaltzeit im Kurzschlussfall - Ermitteln des Kurzschlussstroms, der zulässigen Leitungslängen oder des Sicherungsbemessungsstroms - Backup-Schutz - Anordnung und Auswahl der Überstromschutzeinrichtungen - Ausnahmen - Anwendungsbeispiele aus der Praxis. , Eiskratzer & Schneebürste > Autopflege & Aufbereitung , Auflage: 4., überarbeitete Auflage, Erscheinungsjahr: 20240924, Produktform: Kartoniert, Titel der Reihe: VDE-Schriftenreihe - Normen verständlich#143#, Autoren: Spindler, Ulrich, Auflage: 24004, Auflage/Ausgabe: 4., überarbeitete Auflage, Seitenzahl/Blattzahl: 234, Keyword: DIN VDE 0100-410; DIN VDE 0100-430; DIN VDE 0100-540; DIN VDE 0298-4; Elektrische Anlage; Kabelschutz; Kurzschlussschutz; LS-Schalter; Leitungsschutz; Leitungsschutzschalter; Strombelastbarkeit; VDE 0660-101; Überlastschutz; Überstromschutz, Fachschema: Anlage (baulich, technisch) - Anlagenbau~Elektrotechnik~Fertigungstechnik~Zuverlässigkeit~Elektroberufe / Elektrohandwerk~Elektrohandwerk~Elektroinstallation~Installation (Bau) / Elektrohandwerk, Fachkategorie: Elektronik, Nachrichtentechnik, Bildungszweck: für die Erwachsenenbildung, Warengruppe: TB/Elektronik/Elektrotechnik/Nachrichtentechnik, Fachkategorie: Elektrikerhandwerk, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vde Verlag GmbH, Verlag: Vde Verlag GmbH, Produktverfügbarkeit: 02, Länge: 210, Breite: 148, Höhe: 13, Gewicht: 314, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Arten von Deckung in der Versicherung und wie beeinflussen sie die Höhe der Prämien?
Die verschiedenen Arten von Deckung in der Versicherung umfassen Haftpflicht-, Teilkasko- und Vollkaskoversicherung. Die Höhe der Prämien wird von der Art der gewählten Deckung, dem Risiko des Versicherungsnehmers und der Höhe der Selbstbeteiligung beeinflusst. Je umfassender die Deckung und je höher das Risiko, desto höher sind in der Regel die Prämien. **
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
-
Welche Faktoren sollten bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim berücksichtigt werden, und wie unterscheiden sich die Policen in Bezug auf Deckung, Prämien und Haftung?
Bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim sollten verschiedene Faktoren berücksichtigt werden, darunter die Lage des Hauses, die Bauweise, die Größe und der Wert des Eigentums sowie die individuellen Bedürfnisse und Risiken des Hausbesitzers. Die Policen können sich in Bezug auf die Deckung unterscheiden, einschließlich Schutz vor Feuer, Diebstahl, Naturkatastrophen und Haftung. Die Prämien variieren je nach Versicherungsgesellschaft, dem Wert des Hauses, der Deckung und dem Risiko. Die Haftung kann auch je nach Versicherungspolice unterschiedlich sein, einschließlich der Höhe der Deckung und der Bedingungen für Schadensersatzansprüche. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.