Domain photovoltaikanlagenversicherung.de kaufen?
Wir ziehen mit dem Projekt
photovoltaikanlagenversicherung.de um.
Sind Sie am Kauf der Domain
photovoltaikanlagenversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain photovoltaikanlagenversicherung.de kaufen?
Wer bekommt Mutterschaftsgeld vom Bundesversicherungsamt?
Mutterschaftsgeld wird vom Bundesversicherungsamt an erwerbstätige Frauen gezahlt, die gesetzlich krankenversichert sind und während der Mutterschutzfrist nicht arbeiten dürfen. Dies betrifft in der Regel die Zeit vor und nach der Geburt des Kindes. Auch selbstständige Frauen, die freiwillig in der gesetzlichen Krankenversicherung versichert sind, haben Anspruch auf Mutterschaftsgeld vom Bundesversicherungsamt. Voraussetzung ist, dass sie in den letzten zwölf Monaten vor Beginn der Schutzfrist mindestens 180 Tage Pflichtbeiträge zur gesetzlichen Krankenversicherung gezahlt haben. Zudem müssen sie während des Mutterschutzes auf ihre selbstständige Tätigkeit verzichten. **
Wann Mutterschaftsgeld beim Bundesversicherungsamt beantragen?
Das Mutterschaftsgeld sollte beim Bundesversicherungsamt beantragt werden, sobald die Schwangerschaft festgestellt wurde. Es ist ratsam, den Antrag frühzeitig einzureichen, da die Bearbeitung einige Zeit in Anspruch nehmen kann. In der Regel sollte der Antrag spätestens sieben Wochen vor dem voraussichtlichen Geburtstermin gestellt werden. Es ist wichtig, alle erforderlichen Unterlagen vollständig einzureichen, um Verzögerungen bei der Bearbeitung zu vermeiden. Bei Fragen zum Antragsverfahren oder den benötigten Unterlagen kann man sich direkt an das Bundesversicherungsamt wenden. **


Ähnliche Suchbegriffe für Bundesversicherungsamt
Top-Angebote
Produkte zum Begriff Bundesversicherungsamt:
-
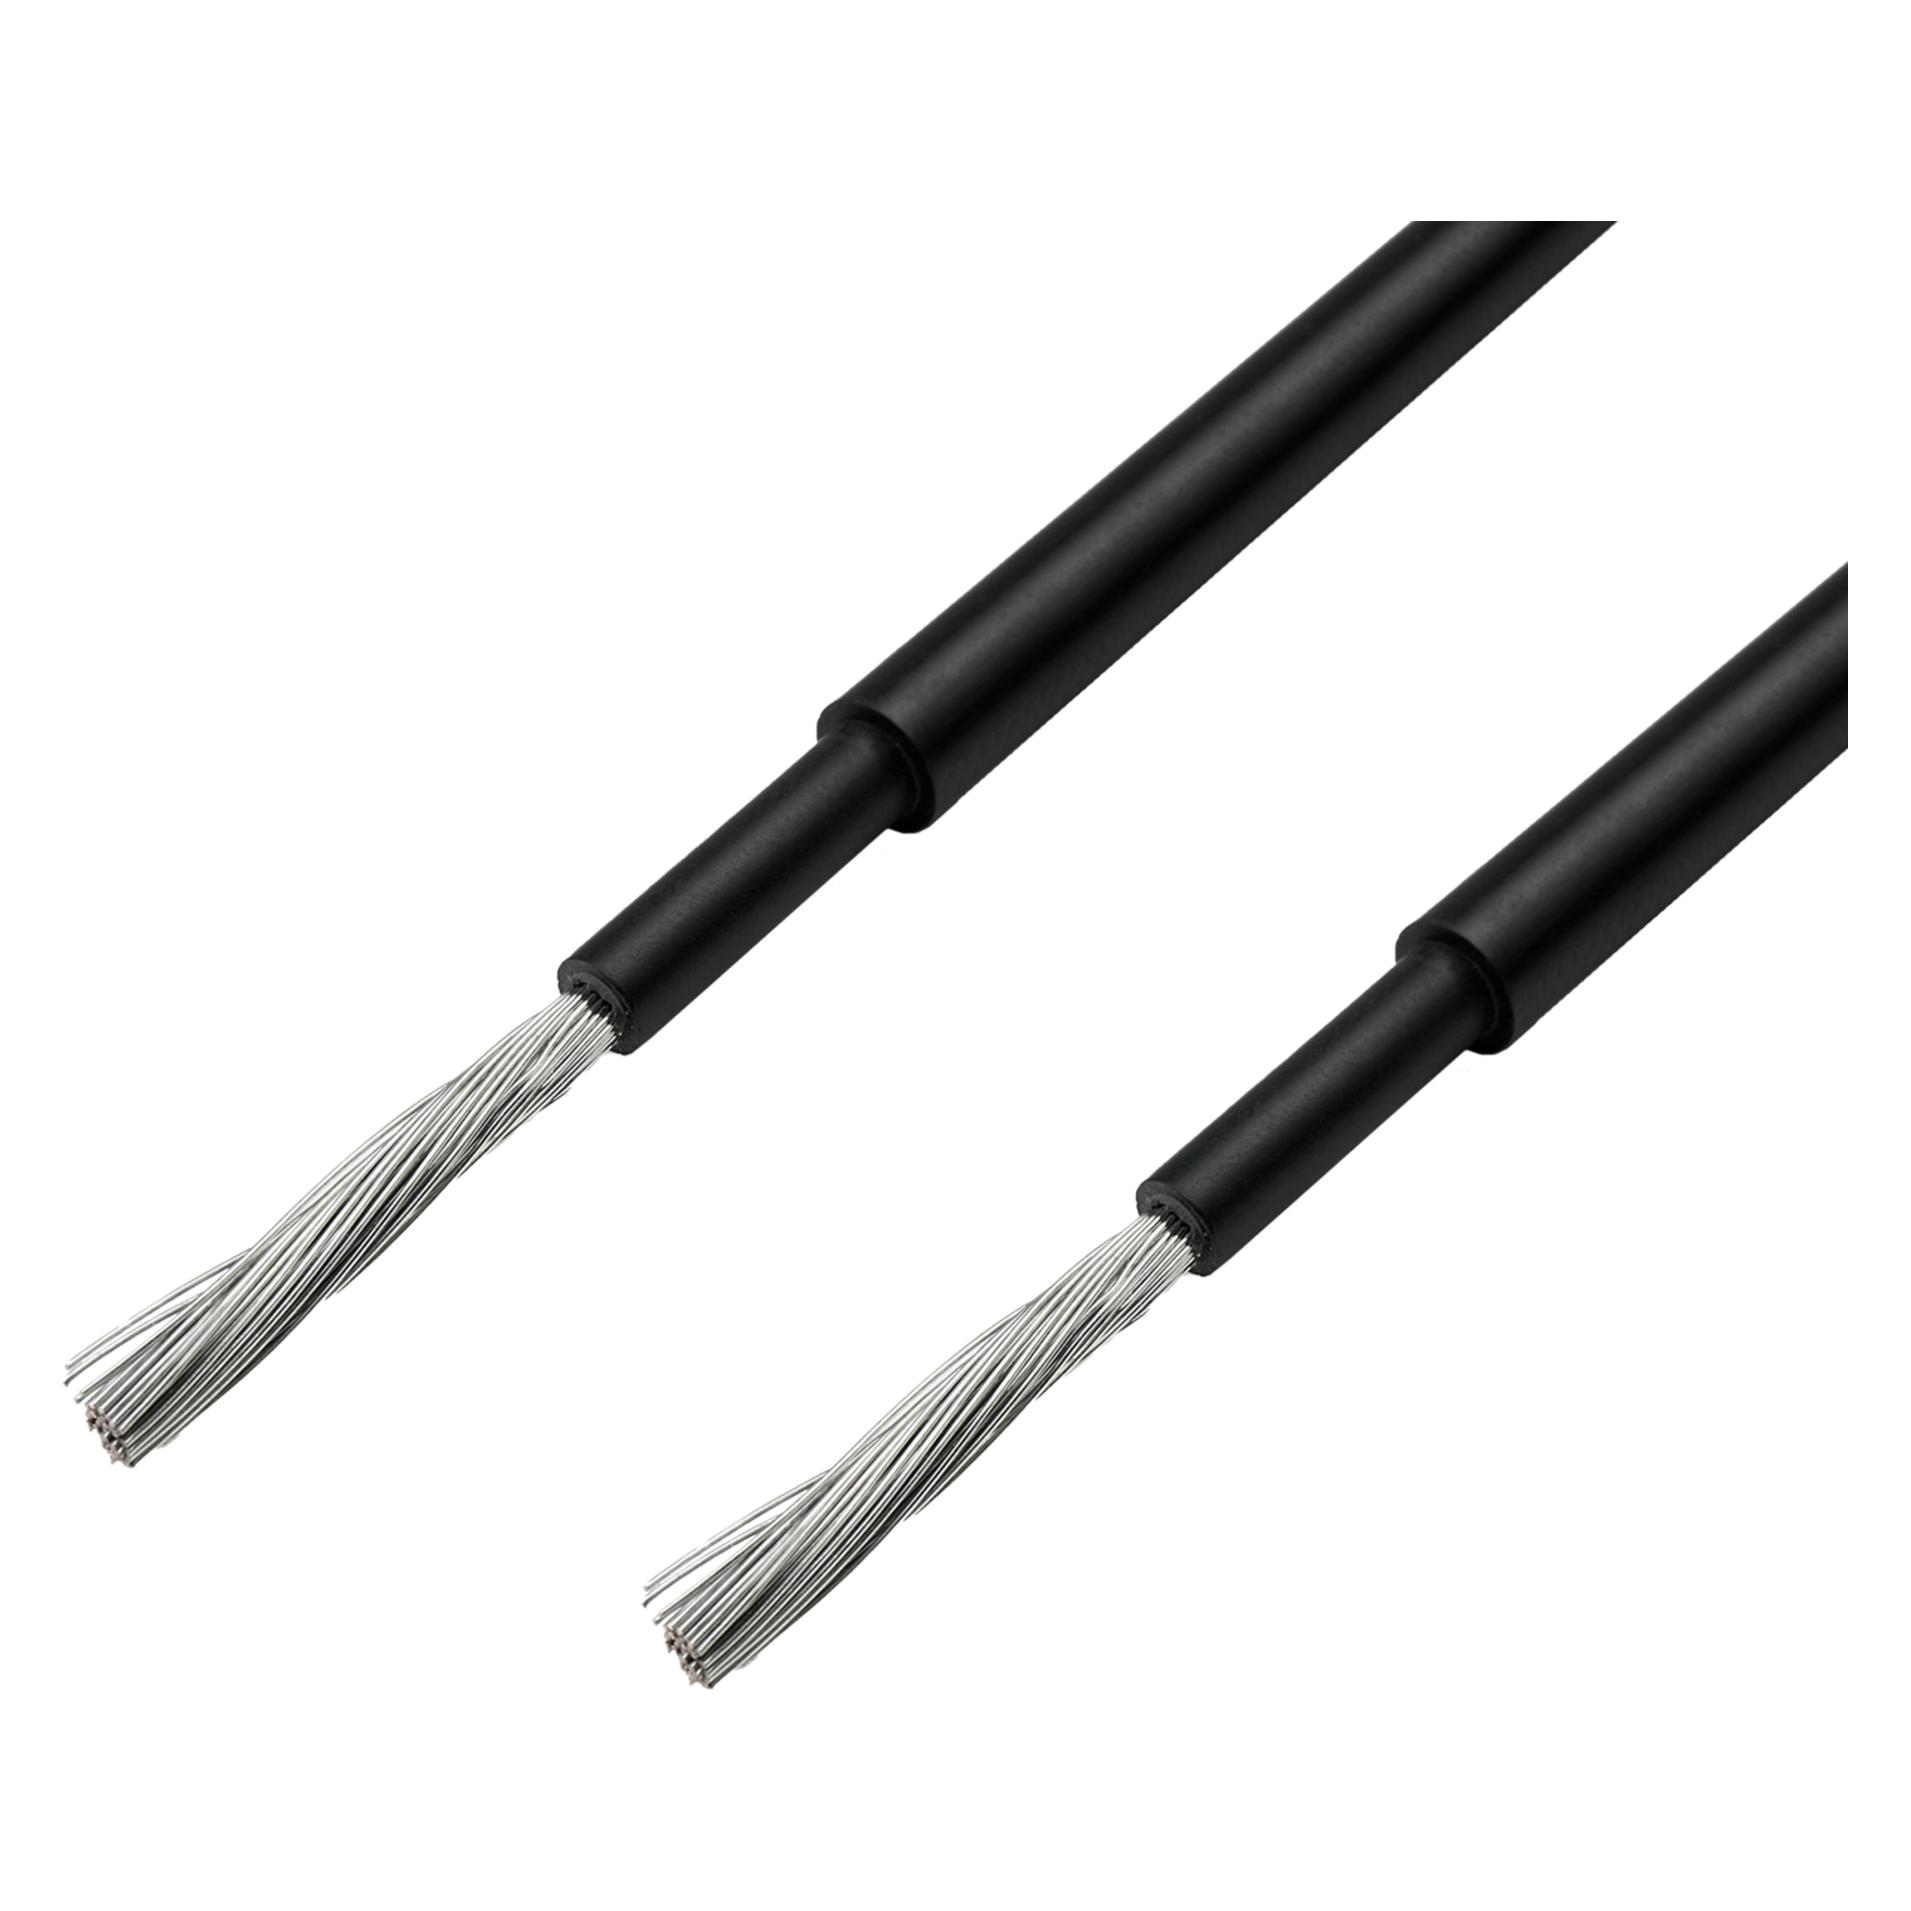
Maxtrack, Zubehör Stromerzeuger, Solarleitung H1Z2Z2-K für Photovoltaik-Anlagen (Solarkabel)Zertifizierte Qualität, geprüft gemäss EN 50618:2014. Nachhaltiger und grüner Strom mit unseren Kabeln für Solaranlagen ist kein Problem! Die Kabel von 10 m bis 100 m sind die ideale Wahl, um Photovoltaikanlagen auf dem Hausdach anzuschliessen. Die Kabel sind äusserst witterungsbeständig und garantieren langjährige Sicherheit und Leistung für jede PV-Anlage. Robust und langlebig – erstklassiger Schutz gegen UV-Strahlung, Witterungseinflüsse und mechanische Beanspruchung für mindestens 25 Jahre. 6 mm2 Querschnitt – für die verlustarme Verbindung zwischen Anlage und Wechselrichter. Optimale Leistung – ausgelegt für eine Nennspannung von 1,5 kV und eine DC U0/U von 1,0 / 1,0 kV. Spitzenqualität – geprüft gemäss EN 50618:2014. Technische Details: Vernetzte Isolier- und Mantelwerkstoffe, Querschnitt: 6 mm2, Nennspannung: DC 1,5 kV; DC U0/U: 1,0/1,0 kV, Schutzklasse II.42,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Instandhaltung und Wartung von Photovoltaik-Anlagen, Fachbücher von Wolfgang SchröderImmer mehr Photovoltaik-Anlagen kommen in die Jahre, sodass für Fachbetriebe zunehmend Instandhaltungs- und Wartungsaufgaben anfallen, die sich durch Materialverschleiss sowie aus rechtlichen und normativen Vorgaben, Unfallverhütungsvorschriften oder Wartungsverträgen ergeben. Das Handbuch unterstützt bei der Fehlererkennung und Reparatur von PV-Anlagen sowie der einwandfreien Prüfdokumentation.164,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie lang dauert es bis das Mutterschaftsgeld vom Bundesversicherungsamt auf mein Konto ist?
Wie lang dauert es bis das Mutterschaftsgeld vom Bundesversicherungsamt auf mein Konto ist? Die Bearbeitungszeit für Mutterschaftsgeldanträge beim Bundesversicherungsamt beträgt in der Regel 2-3 Wochen. Nach Genehmigung des Antrags wird das Geld dann innerhalb weniger Tage auf Ihr Konto überwiesen. Es kann jedoch zu Verzögerungen kommen, wenn zusätzliche Unterlagen angefordert werden oder wenn es Probleme mit dem Antrag gibt. Es ist daher ratsam, den Antrag rechtzeitig einzureichen, um mögliche Verzögerungen zu vermeiden. **
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
-
Was sind die verschiedenen Arten von Deckung in der Versicherung und wie beeinflussen sie die Höhe der Prämien?
Die verschiedenen Arten von Deckung in der Versicherung umfassen Haftpflicht-, Teilkasko- und Vollkaskoversicherung. Die Höhe der Prämien wird von der Art der gewählten Deckung, dem Risiko des Versicherungsnehmers und der Höhe der Selbstbeteiligung beeinflusst. Je umfassender die Deckung und je höher das Risiko, desto höher sind in der Regel die Prämien. **
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **


Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
Welche Faktoren sollten bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim berücksichtigt werden, und wie unterscheiden sich die Policen in Bezug auf Deckung, Prämien und Haftung?
Bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim sollten verschiedene Faktoren berücksichtigt werden, darunter die Lage des Hauses, die Bauweise, die Größe und der Wert des Eigentums sowie die individuellen Bedürfnisse und Risiken des Hausbesitzers. Die Policen können sich in Bezug auf die Deckung unterscheiden, einschließlich Schutz vor Feuer, Diebstahl, Naturkatastrophen und Haftung. Die Prämien variieren je nach Versicherungsgesellschaft, dem Wert des Hauses, der Deckung und dem Risiko. Die Haftung kann auch je nach Versicherungspolice unterschiedlich sein, einschließlich der Höhe der Deckung und der Bedingungen für Schadensersatzansprüche. **
Top-Angebote
Produkte zum Begriff Bundesversicherungsamt:
-
Maxtrack, Zubehör Stromerzeuger, Solarleitung H1Z2Z2-K für Photovoltaik-AnlagenZertifizierte Qualität geprüft gemäss EN 50618:2014. Nachhaltiger und grüner Strom mit unseren Kabeln für Solaranlagen ist kein Problem! Die Kabel von 10 m bis 100 m sind die ideale Wahl, um Photovoltaikanlagen auf dem Hausdach anzuschliessen. Die Kabel sind äusserst witterungsbeständig und garantieren langjährige Sicherheit und Leistung für jede PV-Anlage. - Robust und langlebig – Erstklassiger Schutz gegen UV-Strahlung, Witterungseinflüsse und mechanische Beanspruchung für mindestens 25 Jahre - 6 mm2 Querschnitt – Für die verlustarme Verbindung zwischen Anlage und Wechselrichter - Optimale Leistung – Ausgelegt für eine Nennspannung von 1,5 kV und eine DC U0/U von 1,0 / 1,0 kV - Spitzenqualität – Geprüft gemäss EN 50618: 2014 Technische Details: Vernetzte Isolier- und Mantelwerkstoffe, Querschnitt: 6 mm2, Nennspannung: DC 1,5 kV; DC U0/U: 1,0/1,0 kV, Schutzklasse II.42,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maxtrack, Zubehör Stromerzeuger, Solarleitung H1Z2Z2-K für Photovoltaik-Anlagen (Solarkabel)Zertifizierte Qualität, geprüft gemäss EN 50618:2014. Nachhaltiger und grüner Strom mit unseren Kabeln für Solaranlagen ist kein Problem! Die Kabel von 10 m bis 100 m sind die ideale Wahl, um Photovoltaikanlagen auf dem Hausdach anzuschliessen. Die Kabel sind äusserst witterungsbeständig und garantieren langjährige Sicherheit und Leistung für jede PV-Anlage. Robust und langlebig – erstklassiger Schutz gegen UV-Strahlung, Witterungseinflüsse und mechanische Beanspruchung für mindestens 25 Jahre. 6 mm2 Querschnitt – für die verlustarme Verbindung zwischen Anlage und Wechselrichter. Optimale Leistung – ausgelegt für eine Nennspannung von 1,5 kV und eine DC U0/U von 1,0 / 1,0 kV. Spitzenqualität – geprüft gemäss EN 50618:2014. Technische Details: Vernetzte Isolier- und Mantelwerkstoffe, Querschnitt: 6 mm2, Nennspannung: DC 1,5 kV; DC U0/U: 1,0/1,0 kV, Schutzklasse II.42,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer bekommt Mutterschaftsgeld vom Bundesversicherungsamt?
Mutterschaftsgeld wird vom Bundesversicherungsamt an erwerbstätige Frauen gezahlt, die gesetzlich krankenversichert sind und während der Mutterschutzfrist nicht arbeiten dürfen. Dies betrifft in der Regel die Zeit vor und nach der Geburt des Kindes. Auch selbstständige Frauen, die freiwillig in der gesetzlichen Krankenversicherung versichert sind, haben Anspruch auf Mutterschaftsgeld vom Bundesversicherungsamt. Voraussetzung ist, dass sie in den letzten zwölf Monaten vor Beginn der Schutzfrist mindestens 180 Tage Pflichtbeiträge zur gesetzlichen Krankenversicherung gezahlt haben. Zudem müssen sie während des Mutterschutzes auf ihre selbstständige Tätigkeit verzichten. **
-
Wann Mutterschaftsgeld beim Bundesversicherungsamt beantragen?
Das Mutterschaftsgeld sollte beim Bundesversicherungsamt beantragt werden, sobald die Schwangerschaft festgestellt wurde. Es ist ratsam, den Antrag frühzeitig einzureichen, da die Bearbeitung einige Zeit in Anspruch nehmen kann. In der Regel sollte der Antrag spätestens sieben Wochen vor dem voraussichtlichen Geburtstermin gestellt werden. Es ist wichtig, alle erforderlichen Unterlagen vollständig einzureichen, um Verzögerungen bei der Bearbeitung zu vermeiden. Bei Fragen zum Antragsverfahren oder den benötigten Unterlagen kann man sich direkt an das Bundesversicherungsamt wenden. **
-
Wie lang dauert es bis das Mutterschaftsgeld vom Bundesversicherungsamt auf mein Konto ist?
Wie lang dauert es bis das Mutterschaftsgeld vom Bundesversicherungsamt auf mein Konto ist? Die Bearbeitungszeit für Mutterschaftsgeldanträge beim Bundesversicherungsamt beträgt in der Regel 2-3 Wochen. Nach Genehmigung des Antrags wird das Geld dann innerhalb weniger Tage auf Ihr Konto überwiesen. Es kann jedoch zu Verzögerungen kommen, wenn zusätzliche Unterlagen angefordert werden oder wenn es Probleme mit dem Antrag gibt. Es ist daher ratsam, den Antrag rechtzeitig einzureichen, um mögliche Verzögerungen zu vermeiden. **
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
Ähnliche Suchbegriffe für Bundesversicherungsamt
-
Handbuch Instandhaltung und Wartung von Photovoltaik-Anlagen, Fachbücher von Wolfgang SchröderImmer mehr Photovoltaik-Anlagen kommen in die Jahre, sodass für Fachbetriebe zunehmend Instandhaltungs- und Wartungsaufgaben anfallen, die sich durch Materialverschleiss sowie aus rechtlichen und normativen Vorgaben, Unfallverhütungsvorschriften oder Wartungsverträgen ergeben. Das Handbuch unterstützt bei der Fehlererkennung und Reparatur von PV-Anlagen sowie der einwandfreien Prüfdokumentation.164,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung, Fachbücher von Katharina TholeDas Fachbuch "Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung" von Katharina Thole bietet eine umfassende Analyse der D&O-Versicherung und der damit verbundenen Risiken für Manager. In einer Zeit, in der Führungskräfte täglich weitreichende Entscheidungen treffen müssen, ist es entscheidend, die potenziellen Haftungsrisiken zu verstehen, die aus Fehlentscheidungen resultieren können. Das Buch beleuchtet die Entstehung von Deckungslücken im Versicherungsschutz und untersucht die rechtlichen und tatsächlichen Umstände, die zu diesen Lücken führen können. Es bietet wertvolle Einblicke in die Mechanismen, die zur Anfechtung oder Rücktritt des Versicherers führen, sowie in die Bedeutung von Obliegenheitsverletzungen und Risikoausschlüssen. Darüber hinaus werden Strategien vorgestellt, um potenzielle Deckungslücken frühzeitig zu identifizieren und zu schliessen, was für Manager von grosser Bedeutung ist, um ihre persönliche Haftung abzusichern.54,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Arten von Deckung in der Versicherung und wie beeinflussen sie die Höhe der Prämien?
Die verschiedenen Arten von Deckung in der Versicherung umfassen Haftpflicht-, Teilkasko- und Vollkaskoversicherung. Die Höhe der Prämien wird von der Art der gewählten Deckung, dem Risiko des Versicherungsnehmers und der Höhe der Selbstbeteiligung beeinflusst. Je umfassender die Deckung und je höher das Risiko, desto höher sind in der Regel die Prämien. **
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
-
Welche Faktoren sollten bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim berücksichtigt werden, und wie unterscheiden sich die Policen in Bezug auf Deckung, Prämien und Haftung?
Bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim sollten verschiedene Faktoren berücksichtigt werden, darunter die Lage des Hauses, die Bauweise, die Größe und der Wert des Eigentums sowie die individuellen Bedürfnisse und Risiken des Hausbesitzers. Die Policen können sich in Bezug auf die Deckung unterscheiden, einschließlich Schutz vor Feuer, Diebstahl, Naturkatastrophen und Haftung. Die Prämien variieren je nach Versicherungsgesellschaft, dem Wert des Hauses, der Deckung und dem Risiko. Die Haftung kann auch je nach Versicherungspolice unterschiedlich sein, einschließlich der Höhe der Deckung und der Bedingungen für Schadensersatzansprüche. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.