Domain photovoltaikanlagenversicherung.de kaufen?
Wir ziehen mit dem Projekt
photovoltaikanlagenversicherung.de um.
Sind Sie am Kauf der Domain
photovoltaikanlagenversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain photovoltaikanlagenversicherung.de kaufen?
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
Was sind die verschiedenen Arten von Deckung in der Versicherung und wie beeinflussen sie die Höhe der Prämien?
Die verschiedenen Arten von Deckung in der Versicherung umfassen Haftpflicht-, Teilkasko- und Vollkaskoversicherung. Die Höhe der Prämien wird von der Art der gewählten Deckung, dem Risiko des Versicherungsnehmers und der Höhe der Selbstbeteiligung beeinflusst. Je umfassender die Deckung und je höher das Risiko, desto höher sind in der Regel die Prämien. **
Ähnliche Suchbegriffe für Mehrplatz
Top-Angebote
Produkte zum Begriff Mehrplatz:
-
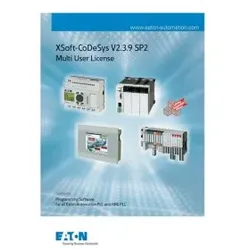
Eaton 171887 Programmiersoftware, SPS, gemäss IEC61131-1, Mehrplatz-Lizenz SW-XSOFT-CODESYS-3-MAlle XV-/XC-Steuerungen von Eaton können mit der XSoft-CODESYS programmiert werden. Die Software basiert auf Standard CODESYS der Firma 3S. Ausgereifte technische Eigenschaften, einfaches Handling und weite Verbreitung dieser Software in Automatisierungskomponenten verschiedener Hersteller sind Garanten für den Erfolg. Eaton bietet die CODESYS Versionen 2 und 3 an. Die meisten XV-/XC-Steuerungen können sowohl mit Version 2 als auch mit Version 3 programmiert werden. Bei der -M-Version handelt es sich um eine Mehrplatzlizenz, d. h. die Software darf auf mehreren Rechnern installiert werden. Die Programmierung mit CODESYS erfolgt gemäß IEC-1131-3 in den Programmiersprachen: Anweisungsliste (AWL), Strukturierter Text (ST), Funktionsplan (FUP), freigrafischer Funktionsplan (CFC), Kontaktplan (KOP), Ablaufsprache (AS). CODESYS V3 bietet: Ein mit Plug-Ins erweiterbares Programmierwerkzeug (das erlaubt kundenspezifische Anpassungen) eine zeitgemäße Entwicklungsumgebung erweiterte Sprachmöglichkeiten (objektorientierte Programmierung) Know-how-Schutz für Target und Programmierumgebung mehrere SPS-Programme in einem Projekt neue und verbesserte Target Visu-Funktionen verbesserte IT-Sicherheitsfunktionen auf HTML5 basierende Webseiten Feldbus-Konfiguratoren: Für CAN, Profibus, SmartWire-DT®, Modbus-TCP/RTU, EthernetIP. Achtung FertigungsartikelDieser Artikel wird für Sie hergestellt und ist von der Rückgabe ausgeschlossen!1715,19 €*Versand: 10,53 €Sichere Weiterleitung zum Anbieter
-
Eaton 140379 Visualisierungssoftware, GALILEO für alle XV/XP-Bediengeräte, Mehrplatz-Lizenz, update ab GALILEO V 8.1.2 SW-GALILEODie intuitiv bedienbare Visualisierungssoftware GALILEO ist eine schnell erlernbare und dennoch leistungsstarke Projektierungsumgebung, die nahezu alle Anforderungen an eine Vor-Ort-Maschinenbedienung erfüllt. Die Visualisierungssoftware ist branchenneutral konzipiert und bietet eine durchgängige Projektierung für alle XV-Geräte sowie PC-Laufzeitlösungen. Dem Projekteur steht stets die volle Funktionalität, ohne gestufte Beschränkungen von Variablen oder Masken, zur Verfügung. Bei dieser Version handelt es sich um eine Mehrplatzlizenz, d. h. die Software darf auf mehreren Rechnern installiert werden. Unterstützt Update ab GALILEO Version 8.1.21715,19 €*Versand: 10,53 €Sichere Weiterleitung zum Anbieter


-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
-
Welche Faktoren sollten bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim berücksichtigt werden, und wie unterscheiden sich die Policen in Bezug auf Deckung, Prämien und Haftung?
Bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim sollten verschiedene Faktoren berücksichtigt werden, darunter die Lage des Hauses, die Bauweise, die Größe und der Wert des Eigentums sowie die individuellen Bedürfnisse und Risiken des Hausbesitzers. Die Policen können sich in Bezug auf die Deckung unterscheiden, einschließlich Schutz vor Feuer, Diebstahl, Naturkatastrophen und Haftung. Die Prämien variieren je nach Versicherungsgesellschaft, dem Wert des Hauses, der Deckung und dem Risiko. Die Haftung kann auch je nach Versicherungspolice unterschiedlich sein, einschließlich der Höhe der Deckung und der Bedingungen für Schadensersatzansprüche. **
-
Welche Faktoren sollten bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim berücksichtigt werden, und wie unterscheiden sich die Policen in Bezug auf Deckung, Prämien und Leistungen?
Bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim sollten zunächst die individuellen Bedürfnisse und Risiken des Hauses berücksichtigt werden, wie z.B. die Lage, Bauart und Ausstattung. Zudem ist es wichtig, die Deckung der Policen zu vergleichen, um sicherzustellen, dass Schäden durch Feuer, Diebstahl, Naturkatastrophen und Haftpflicht abgedeckt sind. Die Prämien variieren je nach Versicherer und können von verschiedenen Faktoren wie dem Wert des Hauses, der Lage und dem gewünschten Deckungsumfang abhängen. Zusätzlich sollten auch die Leistungen der Versicherungspolicen verglichen werden, wie z.B. die Höhe der Entschädigung im Schadensfall, die Abwicklung von Schadensfällen und eventuelle Zusatzleist **

Welche Faktoren sollten bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim berücksichtigt werden, und wie unterscheiden sich die Policen in Bezug auf Deckung, Prämien und Haftung?
Bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim sollten verschiedene Faktoren berücksichtigt werden, darunter die Lage des Hauses, die Bauweise, die Größe und der Wert des Eigentums sowie die individuellen Bedürfnisse und Risiken des Hausbesitzers. Die Policen können sich in Bezug auf die Deckung unterscheiden, einschließlich Schutz vor Feuer, Diebstahl, Naturkatastrophen und Haftung. Die Prämien variieren je nach Versicherungsgesellschaft, der Höhe der Deckung, dem Eigenheimwert und anderen Faktoren. Die Haftung in den Policen kann sich ebenfalls unterscheiden, einschließlich der Deckung für Schäden an Dritten, die auf dem Versicherungsgrundstück auftreten könnten. **
Was sind die wichtigsten Faktoren, die bei der Auswahl einer Kfz-Versicherung zu berücksichtigen sind, und wie können diese Faktoren die Deckung, die Prämien und den Schutz für das Fahrzeug beeinflussen?
Die wichtigsten Faktoren bei der Auswahl einer Kfz-Versicherung sind die Deckung, die Prämien, der Schutz und die Servicequalität. Die Deckung sollte den individuellen Bedürfnissen und dem Wert des Fahrzeugs entsprechen, um im Falle eines Unfalls ausreichend abgesichert zu sein. Die Prämien hängen von Faktoren wie dem Fahreralter, dem Fahrzeugtyp und dem Wohnort ab und können die monatlichen Kosten erheblich beeinflussen. Ein umfassender Schutz kann zusätzliche Leistungen wie Pannenhilfe und Schutz bei Diebstahl bieten, während eine niedrigere Deckung die Kosten senken, aber auch das Risiko erhöhen kann. Die Servicequalität des Versicherers ist ebenfalls wichtig, um im Schadensfall eine schnelle und zuverlässige Abwicklung zu gewährle **
Top-Angebote
Produkte zum Begriff Mehrplatz:
-
Eaton 142583 Programmiersoftware, SPS, gemäss IEC61131-1, Mehrplatz-Lizenz SW-XSOFT-CODESYS-2-MAlle Steuerungen von Eaton können mit der XSoft-CoDeSys-2 programmiert werden. Die Software basiert auf Standard CoDeSys der Firma 3S. Ausgereifte technische Eigenschaften, einfaches Handling und weite Verbreitung dieser Software in Automatisierungskomponenten verschiedener Hersteller sind Garanten für den Erfolg. Programmiersprachen: Anweisungsliste (AWL), Strukturierter Text (ST), Funktionsplan (FUP), frei grafischer Funktionsplan (CFC), Kontaktplan (KOP), Ablaufsprache (AS) Achtung FertigungsartikelDieser Artikel wird für Sie hergestellt und ist von der Rückgabe ausgeschlossen!1715,19 €*Versand: 10,53 €Sichere Weiterleitung zum Anbieter
-
Eaton 171887 Programmiersoftware, SPS, gemäss IEC61131-1, Mehrplatz-Lizenz SW-XSOFT-CODESYS-3-MAlle XV-/XC-Steuerungen von Eaton können mit der XSoft-CODESYS programmiert werden. Die Software basiert auf Standard CODESYS der Firma 3S. Ausgereifte technische Eigenschaften, einfaches Handling und weite Verbreitung dieser Software in Automatisierungskomponenten verschiedener Hersteller sind Garanten für den Erfolg. Eaton bietet die CODESYS Versionen 2 und 3 an. Die meisten XV-/XC-Steuerungen können sowohl mit Version 2 als auch mit Version 3 programmiert werden. Bei der -M-Version handelt es sich um eine Mehrplatzlizenz, d. h. die Software darf auf mehreren Rechnern installiert werden. Die Programmierung mit CODESYS erfolgt gemäß IEC-1131-3 in den Programmiersprachen: Anweisungsliste (AWL), Strukturierter Text (ST), Funktionsplan (FUP), freigrafischer Funktionsplan (CFC), Kontaktplan (KOP), Ablaufsprache (AS). CODESYS V3 bietet: Ein mit Plug-Ins erweiterbares Programmierwerkzeug (das erlaubt kundenspezifische Anpassungen) eine zeitgemäße Entwicklungsumgebung erweiterte Sprachmöglichkeiten (objektorientierte Programmierung) Know-how-Schutz für Target und Programmierumgebung mehrere SPS-Programme in einem Projekt neue und verbesserte Target Visu-Funktionen verbesserte IT-Sicherheitsfunktionen auf HTML5 basierende Webseiten Feldbus-Konfiguratoren: Für CAN, Profibus, SmartWire-DT®, Modbus-TCP/RTU, EthernetIP. Achtung FertigungsartikelDieser Artikel wird für Sie hergestellt und ist von der Rückgabe ausgeschlossen!1715,19 €*Versand: 10,53 €Sichere Weiterleitung zum Anbieter
-
Eaton 140379 Visualisierungssoftware, GALILEO für alle XV/XP-Bediengeräte, Mehrplatz-Lizenz, update ab GALILEO V 8.1.2 SW-GALILEODie intuitiv bedienbare Visualisierungssoftware GALILEO ist eine schnell erlernbare und dennoch leistungsstarke Projektierungsumgebung, die nahezu alle Anforderungen an eine Vor-Ort-Maschinenbedienung erfüllt. Die Visualisierungssoftware ist branchenneutral konzipiert und bietet eine durchgängige Projektierung für alle XV-Geräte sowie PC-Laufzeitlösungen. Dem Projekteur steht stets die volle Funktionalität, ohne gestufte Beschränkungen von Variablen oder Masken, zur Verfügung. Bei dieser Version handelt es sich um eine Mehrplatzlizenz, d. h. die Software darf auf mehreren Rechnern installiert werden. Unterstützt Update ab GALILEO Version 8.1.21715,19 €*Versand: 10,53 €Sichere Weiterleitung zum Anbieter
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
-
Was sind die verschiedenen Arten von Deckung in der Versicherung und wie beeinflussen sie die Höhe der Prämien?
Die verschiedenen Arten von Deckung in der Versicherung umfassen Haftpflicht-, Teilkasko- und Vollkaskoversicherung. Die Höhe der Prämien wird von der Art der gewählten Deckung, dem Risiko des Versicherungsnehmers und der Höhe der Selbstbeteiligung beeinflusst. Je umfassender die Deckung und je höher das Risiko, desto höher sind in der Regel die Prämien. **
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
Ähnliche Suchbegriffe für Mehrplatz
-
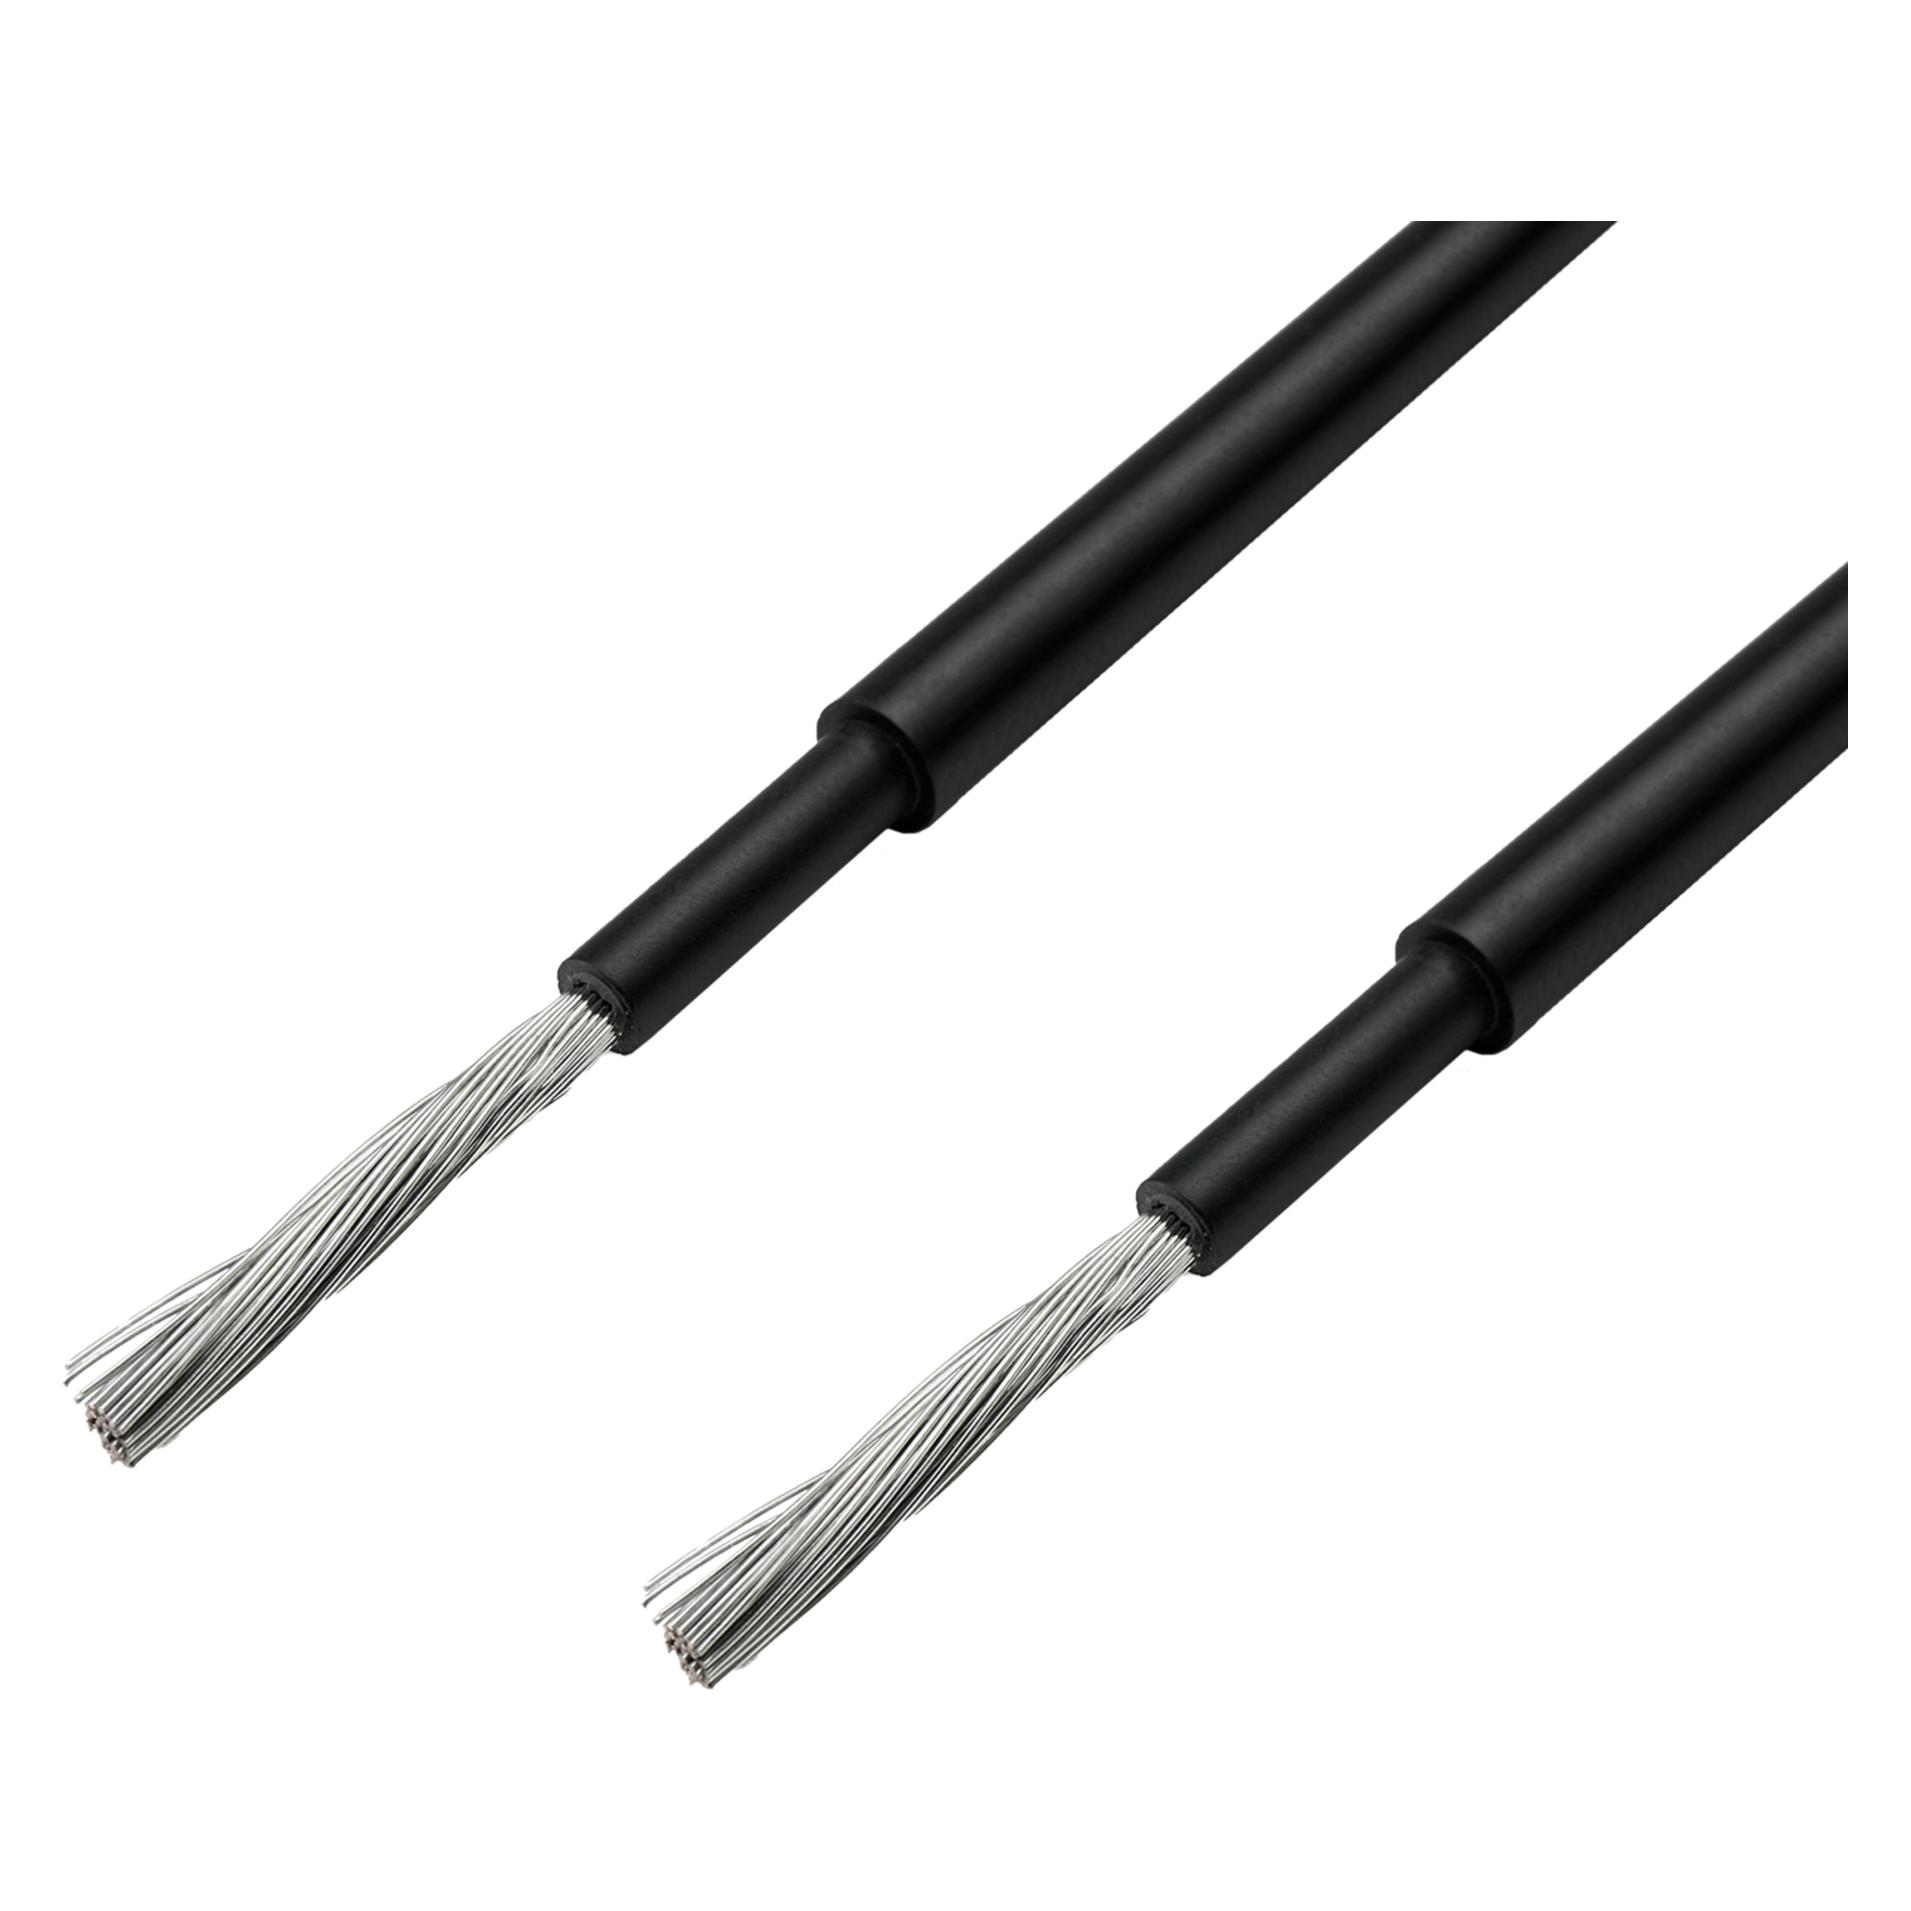
Maxtrack, Zubehör Stromerzeuger, Solarleitung H1Z2Z2-K für Photovoltaik-Anlagen (Solarkabel)Zertifizierte Qualität, geprüft gemäss EN 50618:2014. Nachhaltiger und grüner Strom mit unseren Kabeln für Solaranlagen ist kein Problem! Die Kabel von 10 m bis 100 m sind die ideale Wahl, um Photovoltaikanlagen auf dem Hausdach anzuschliessen. Die Kabel sind äusserst witterungsbeständig und garantieren langjährige Sicherheit und Leistung für jede PV-Anlage. Robust und langlebig – erstklassiger Schutz gegen UV-Strahlung, Witterungseinflüsse und mechanische Beanspruchung für mindestens 25 Jahre. 6 mm2 Querschnitt – für die verlustarme Verbindung zwischen Anlage und Wechselrichter. Optimale Leistung – ausgelegt für eine Nennspannung von 1,5 kV und eine DC U0/U von 1,0 / 1,0 kV. Spitzenqualität – geprüft gemäss EN 50618:2014. Technische Details: Vernetzte Isolier- und Mantelwerkstoffe, Querschnitt: 6 mm2, Nennspannung: DC 1,5 kV; DC U0/U: 1,0/1,0 kV, Schutzklasse II.42,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spindler, Ulrich: Schutz bei Überlast und Kurzschluss in elektrischen AnlagenSchutz bei Überlast und Kurzschluss in elektrischen Anlagen , Um eine Gefahr bringende Erwärmung der elektrischen Anlage und deren Umgebung bis hin zur Brandgefahr auszuschließen, müssen Maßnahmen gegen das Entstehen unzulässig hoher Temperaturen getroffen werden. Das Buch erläutert ausführlich und praxisnah alle Anforderungen der hier relevanten DIN-VDE-Normen, mit besonderem Augenmerk auf die neue DIN VDE 0100-430 und die DIN VDE 0298-4. Durch viele Anwendungsbeispiele aus der Praxis werden alle im Berufsalltag auftretenden Fragen zum Themenkomplex "Schutz bei Überlast und Kurzschluss in elektrischen Anlagen" eindeutig beantwortet: ¿ Strombelastbarkeit von Kabeln und Leitungen: Leitungsaufbau - Werkstoffeigenschaften - Betriebsbedingungen - Verlegearten - Umgebungstemperaturen - Häufungen - Reduktionsfaktoren - Strombelastbarkeitswerte ¿ Überstromschutzeinrichtungen für den Schutz bei Überlast und Kurzschluss: Niederspannungs- bzw. Leitungsschutzsicherungen - Bauarten/Betriebsklassen - Leitungsschutzschalter und Leistungsschalter - Wirkungsweise der Schutzeinrichtungen - elektromagnetische und thermische Abschaltkennlinien ¿ Schutz bei Überlast: Zuordnung der Überstromschutzeinrichtungen - Bedeutung des großen Prüfstroms von Überstromschutzeinrichtungen - Anordnung und Auswahl der Überstromschutzeinrichtungen - Ausnahmen - Anwendungsbeispiele aus der Praxis ¿ Schutz bei Kurzschluss: Zulässige Ausschaltzeit im Kurzschlussfall - Ermitteln des Kurzschlussstroms, der zulässigen Leitungslängen oder des Sicherungsbemessungsstroms - Backup-Schutz - Anordnung und Auswahl der Überstromschutzeinrichtungen - Ausnahmen - Anwendungsbeispiele aus der Praxis. , Eiskratzer & Schneebürste > Autopflege & Aufbereitung , Auflage: 4., überarbeitete Auflage, Erscheinungsjahr: 20240924, Produktform: Kartoniert, Titel der Reihe: VDE-Schriftenreihe - Normen verständlich#143#, Autoren: Spindler, Ulrich, Auflage: 24004, Auflage/Ausgabe: 4., überarbeitete Auflage, Seitenzahl/Blattzahl: 234, Keyword: DIN VDE 0100-410; DIN VDE 0100-430; DIN VDE 0100-540; DIN VDE 0298-4; Elektrische Anlage; Kabelschutz; Kurzschlussschutz; LS-Schalter; Leitungsschutz; Leitungsschutzschalter; Strombelastbarkeit; VDE 0660-101; Überlastschutz; Überstromschutz, Fachschema: Anlage (baulich, technisch) - Anlagenbau~Elektrotechnik~Fertigungstechnik~Zuverlässigkeit~Elektroberufe / Elektrohandwerk~Elektrohandwerk~Elektroinstallation~Installation (Bau) / Elektrohandwerk, Fachkategorie: Elektronik, Nachrichtentechnik, Bildungszweck: für die Erwachsenenbildung, Warengruppe: TB/Elektronik/Elektrotechnik/Nachrichtentechnik, Fachkategorie: Elektrikerhandwerk, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vde Verlag GmbH, Verlag: Vde Verlag GmbH, Produktverfügbarkeit: 02, Länge: 210, Breite: 148, Höhe: 13, Gewicht: 314, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Faktoren sollten bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim berücksichtigt werden, und wie unterscheiden sich die Policen in Bezug auf Deckung, Prämien und Haftung?
Bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim sollten verschiedene Faktoren berücksichtigt werden, darunter die Lage des Hauses, die Bauweise, die Größe und der Wert des Eigentums sowie die individuellen Bedürfnisse und Risiken des Hausbesitzers. Die Policen können sich in Bezug auf die Deckung unterscheiden, einschließlich Schutz vor Feuer, Diebstahl, Naturkatastrophen und Haftung. Die Prämien variieren je nach Versicherungsgesellschaft, dem Wert des Hauses, der Deckung und dem Risiko. Die Haftung kann auch je nach Versicherungspolice unterschiedlich sein, einschließlich der Höhe der Deckung und der Bedingungen für Schadensersatzansprüche. **
-
Welche Faktoren sollten bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim berücksichtigt werden, und wie unterscheiden sich die Policen in Bezug auf Deckung, Prämien und Leistungen?
Bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim sollten zunächst die individuellen Bedürfnisse und Risiken des Hauses berücksichtigt werden, wie z.B. die Lage, Bauart und Ausstattung. Zudem ist es wichtig, die Deckung der Policen zu vergleichen, um sicherzustellen, dass Schäden durch Feuer, Diebstahl, Naturkatastrophen und Haftpflicht abgedeckt sind. Die Prämien variieren je nach Versicherer und können von verschiedenen Faktoren wie dem Wert des Hauses, der Lage und dem gewünschten Deckungsumfang abhängen. Zusätzlich sollten auch die Leistungen der Versicherungspolicen verglichen werden, wie z.B. die Höhe der Entschädigung im Schadensfall, die Abwicklung von Schadensfällen und eventuelle Zusatzleist **
-
Welche Faktoren sollten bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim berücksichtigt werden, und wie unterscheiden sich die Policen in Bezug auf Deckung, Prämien und Haftung?
Bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim sollten verschiedene Faktoren berücksichtigt werden, darunter die Lage des Hauses, die Bauweise, die Größe und der Wert des Eigentums sowie die individuellen Bedürfnisse und Risiken des Hausbesitzers. Die Policen können sich in Bezug auf die Deckung unterscheiden, einschließlich Schutz vor Feuer, Diebstahl, Naturkatastrophen und Haftung. Die Prämien variieren je nach Versicherungsgesellschaft, der Höhe der Deckung, dem Eigenheimwert und anderen Faktoren. Die Haftung in den Policen kann sich ebenfalls unterscheiden, einschließlich der Deckung für Schäden an Dritten, die auf dem Versicherungsgrundstück auftreten könnten. **
-
Was sind die wichtigsten Faktoren, die bei der Auswahl einer Kfz-Versicherung zu berücksichtigen sind, und wie können diese Faktoren die Deckung, die Prämien und den Schutz für das Fahrzeug beeinflussen?
Die wichtigsten Faktoren bei der Auswahl einer Kfz-Versicherung sind die Deckung, die Prämien, der Schutz und die Servicequalität. Die Deckung sollte den individuellen Bedürfnissen und dem Wert des Fahrzeugs entsprechen, um im Falle eines Unfalls ausreichend abgesichert zu sein. Die Prämien hängen von Faktoren wie dem Fahreralter, dem Fahrzeugtyp und dem Wohnort ab und können die monatlichen Kosten erheblich beeinflussen. Ein umfassender Schutz kann zusätzliche Leistungen wie Pannenhilfe und Schutz bei Diebstahl bieten, während eine niedrigere Deckung die Kosten senken, aber auch das Risiko erhöhen kann. Die Servicequalität des Versicherers ist ebenfalls wichtig, um im Schadensfall eine schnelle und zuverlässige Abwicklung zu gewährle **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.