Domain photovoltaikanlagenversicherung.de kaufen?
Wir ziehen mit dem Projekt
photovoltaikanlagenversicherung.de um.
Sind Sie am Kauf der Domain
photovoltaikanlagenversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain photovoltaikanlagenversicherung.de kaufen?
Kann man die Freigeister und Murcse Masonic United Religion Christian Systems eigentlich als Freimaurerei sehen?
Die Freigeister und Murcse Masonic United Religion Christian Systems können nicht als Freimaurerei im herkömmlichen Sinne betrachtet werden. Die Freimaurerei ist eine weltweit anerkannte und organisierte Bruderschaft mit festgelegten Ritualen, Symbolen und Werten. Die genannten Gruppen scheinen eher eigenständige religiöse oder spirituelle Bewegungen zu sein, die möglicherweise Elemente der Freimaurerei aufgreifen, aber nicht Teil der offiziellen Freimaurerei sind. **
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **

Ähnliche Suchbegriffe für Masonic
Top-Angebote
Produkte zum Begriff Masonic:
-
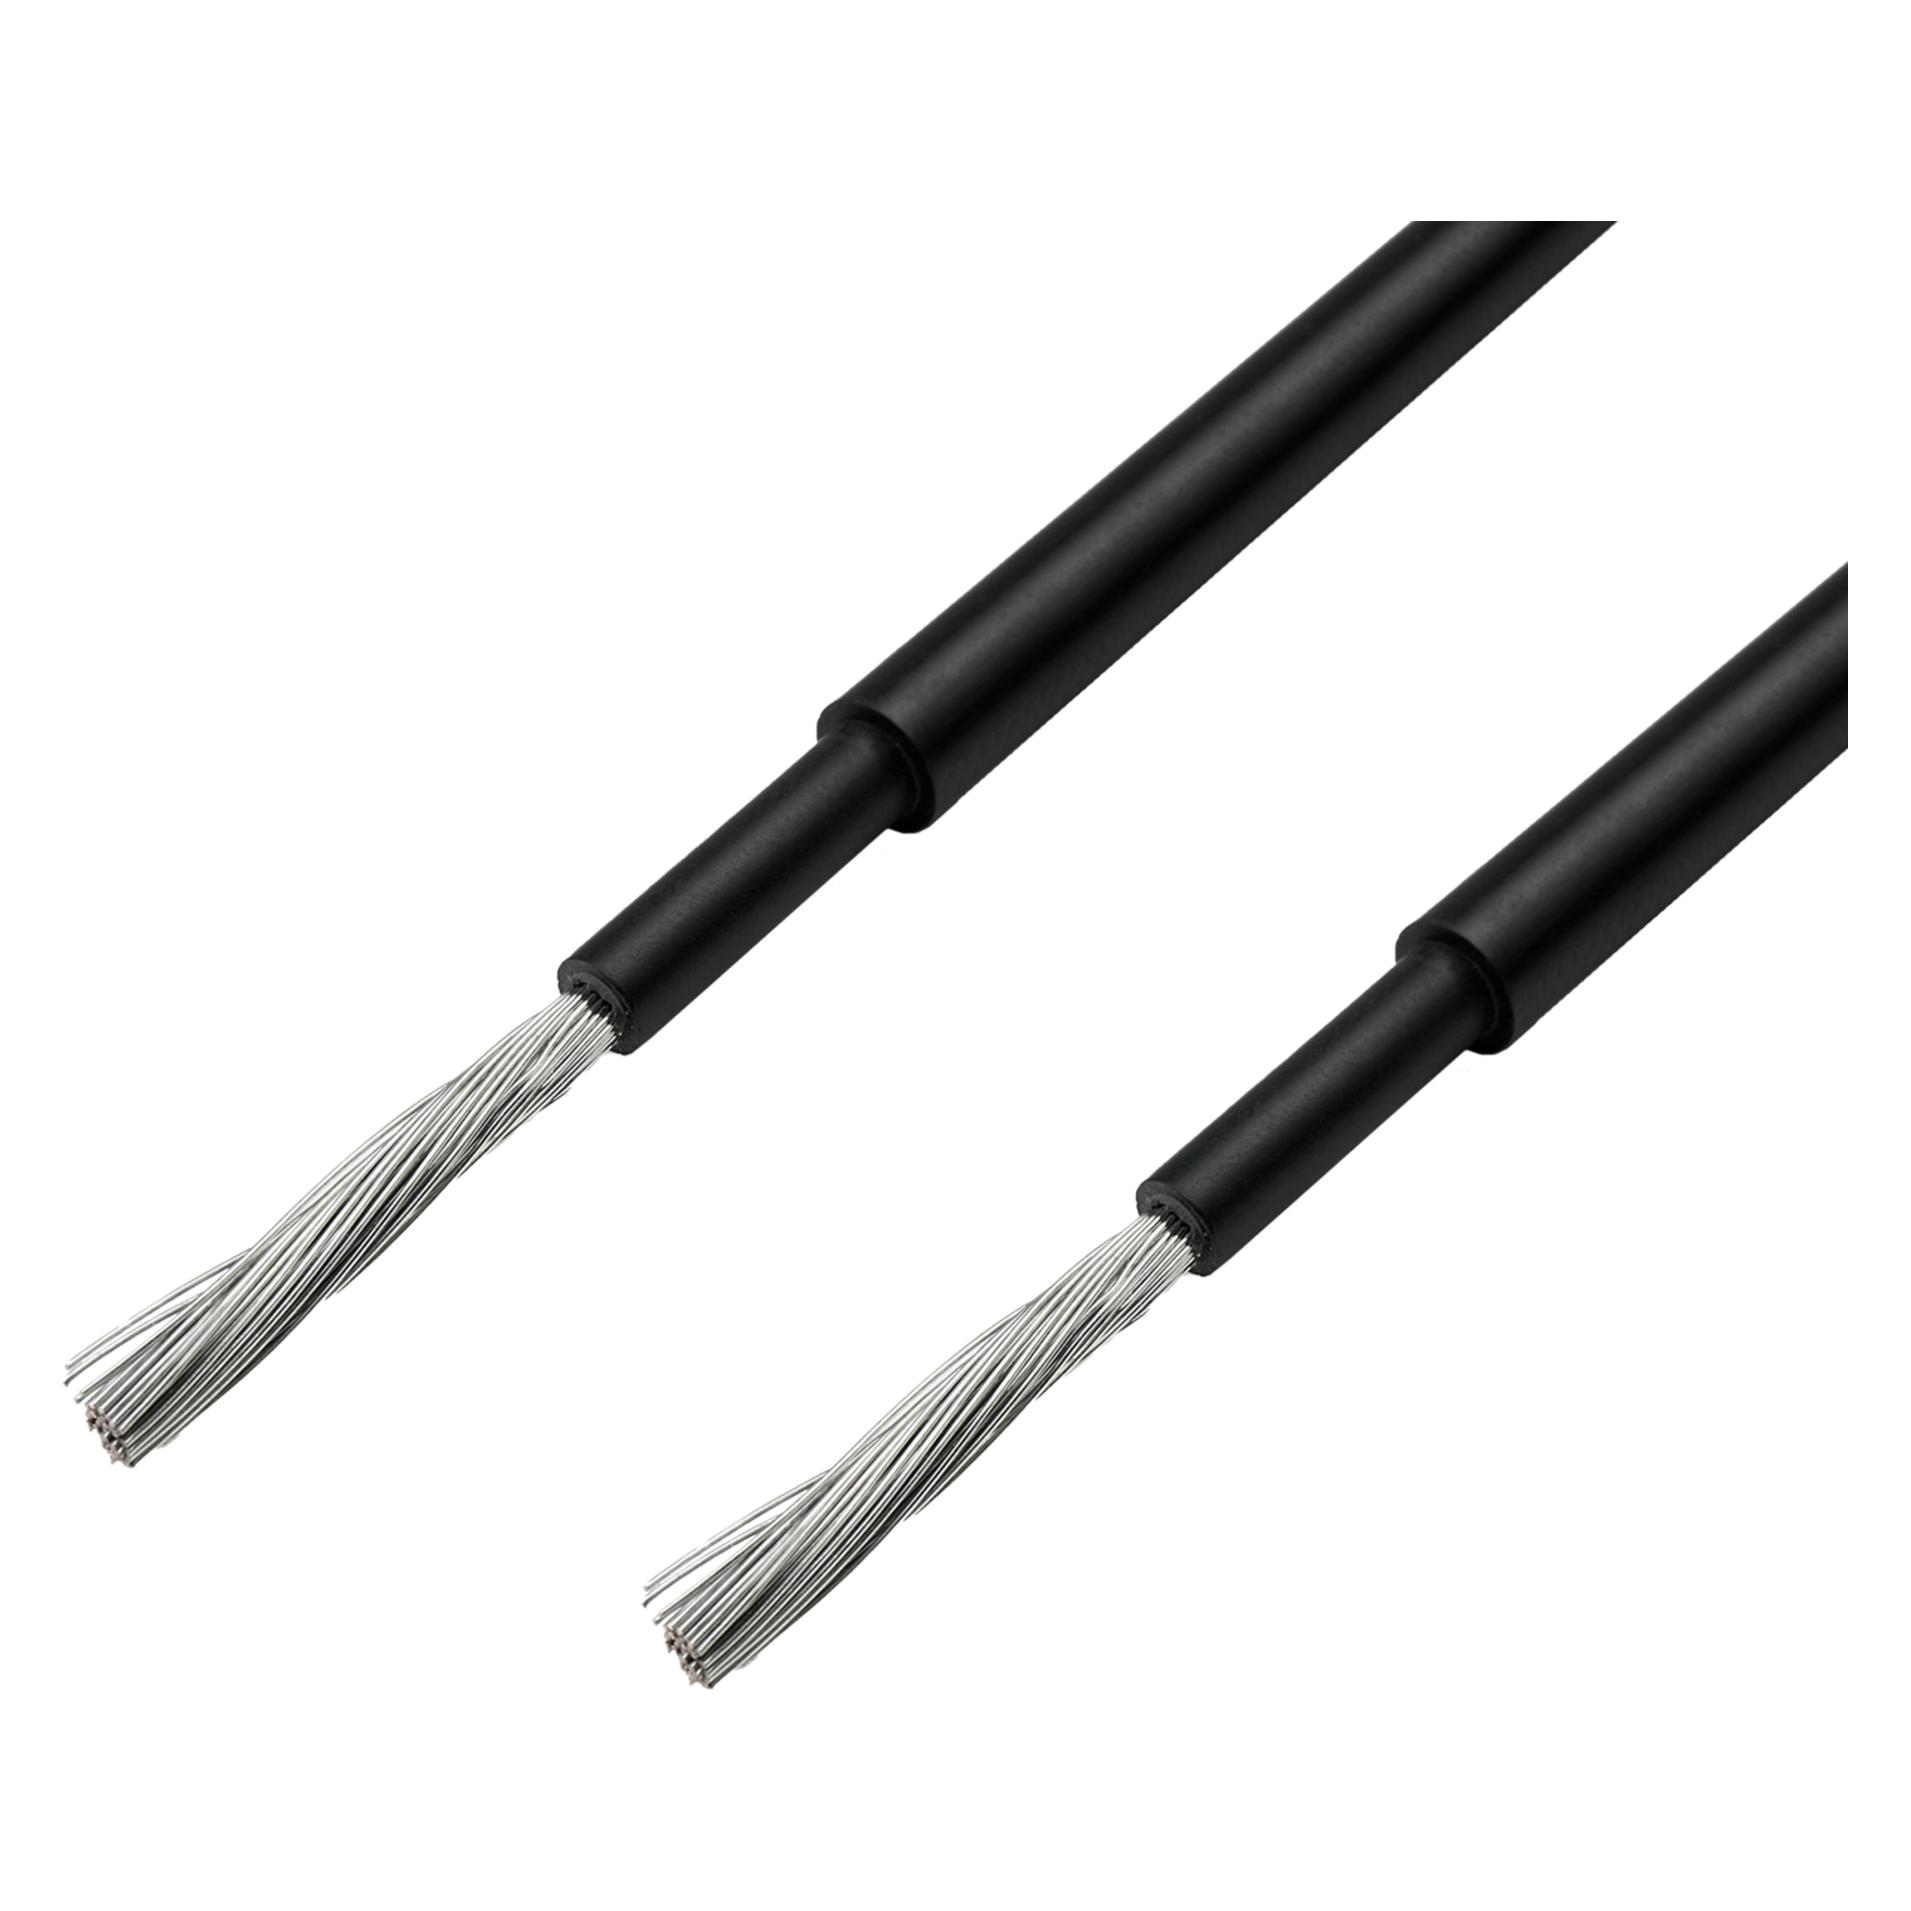
Maxtrack, Zubehör Stromerzeuger, Solarleitung H1Z2Z2-K für Photovoltaik-Anlagen (Solarkabel)Zertifizierte Qualität, geprüft gemäss EN 50618:2014. Nachhaltiger und grüner Strom mit unseren Kabeln für Solaranlagen ist kein Problem! Die Kabel von 10 m bis 100 m sind die ideale Wahl, um Photovoltaikanlagen auf dem Hausdach anzuschliessen. Die Kabel sind äusserst witterungsbeständig und garantieren langjährige Sicherheit und Leistung für jede PV-Anlage. Robust und langlebig – erstklassiger Schutz gegen UV-Strahlung, Witterungseinflüsse und mechanische Beanspruchung für mindestens 25 Jahre. 6 mm2 Querschnitt – für die verlustarme Verbindung zwischen Anlage und Wechselrichter. Optimale Leistung – ausgelegt für eine Nennspannung von 1,5 kV und eine DC U0/U von 1,0 / 1,0 kV. Spitzenqualität – geprüft gemäss EN 50618:2014. Technische Details: Vernetzte Isolier- und Mantelwerkstoffe, Querschnitt: 6 mm2, Nennspannung: DC 1,5 kV; DC U0/U: 1,0/1,0 kV, Schutzklasse II.41,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Instandhaltung und Wartung von Photovoltaik-Anlagen, Fachbücher von Wolfgang SchröderImmer mehr Photovoltaik-Anlagen kommen in die Jahre, sodass für Fachbetriebe zunehmend Instandhaltungs- und Wartungsaufgaben anfallen, die sich durch Materialverschleiss sowie aus rechtlichen und normativen Vorgaben, Unfallverhütungsvorschriften oder Wartungsverträgen ergeben. Das Handbuch unterstützt bei der Fehlererkennung und Reparatur von PV-Anlagen sowie der einwandfreien Prüfdokumentation.164,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind die verschiedenen Arten von Deckung in der Versicherung und wie beeinflussen sie die Höhe der Prämien?
Die verschiedenen Arten von Deckung in der Versicherung umfassen Haftpflicht-, Teilkasko- und Vollkaskoversicherung. Die Höhe der Prämien wird von der Art der gewählten Deckung, dem Risiko des Versicherungsnehmers und der Höhe der Selbstbeteiligung beeinflusst. Je umfassender die Deckung und je höher das Risiko, desto höher sind in der Regel die Prämien. **
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
-
Welche Faktoren sollten bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim berücksichtigt werden, und wie unterscheiden sich die Policen in Bezug auf Deckung, Prämien und Haftung?
Bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim sollten verschiedene Faktoren berücksichtigt werden, darunter die Lage des Hauses, die Bauweise, die Größe und der Wert des Eigentums sowie die individuellen Bedürfnisse und Risiken des Hausbesitzers. Die Policen können sich in Bezug auf die Deckung unterscheiden, einschließlich Schutz vor Feuer, Diebstahl, Naturkatastrophen und Haftung. Die Prämien variieren je nach Versicherungsgesellschaft, dem Wert des Hauses, der Deckung und dem Risiko. Die Haftung kann auch je nach Versicherungspolice unterschiedlich sein, einschließlich der Höhe der Deckung und der Bedingungen für Schadensersatzansprüche. **


Welche Faktoren sollten bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim berücksichtigt werden, und wie unterscheiden sich die Policen in Bezug auf Deckung, Prämien und Leistungen?
Bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim sollten zunächst die individuellen Bedürfnisse und Risiken des Hauses berücksichtigt werden, wie z.B. die Lage, Bauart und Ausstattung. Zudem ist es wichtig, die Deckung der Policen zu vergleichen, um sicherzustellen, dass Schäden durch Feuer, Diebstahl, Naturkatastrophen und Haftpflicht abgedeckt sind. Die Prämien variieren je nach Versicherer und können von verschiedenen Faktoren wie dem Wert des Hauses, der Lage und dem gewünschten Deckungsumfang abhängen. Zusätzlich sollten auch die Leistungen der Versicherungspolicen verglichen werden, wie z.B. die Höhe der Entschädigung im Schadensfall, die Abwicklung von Schadensfällen und eventuelle Zusatzleist **
Welche Faktoren sollten bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim berücksichtigt werden, und wie unterscheiden sich die Policen in Bezug auf Deckung, Prämien und Haftung?
Bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim sollten verschiedene Faktoren berücksichtigt werden, darunter die Lage des Hauses, die Bauweise, die Größe und der Wert des Eigentums sowie die individuellen Bedürfnisse und Risiken des Hausbesitzers. Die Policen können sich in Bezug auf die Deckung unterscheiden, einschließlich Schutz vor Feuer, Diebstahl, Naturkatastrophen und Haftung. Die Prämien variieren je nach Versicherungsgesellschaft, der Höhe der Deckung, dem Eigenheimwert und anderen Faktoren. Die Haftung in den Policen kann sich ebenfalls unterscheiden, einschließlich der Deckung für Schäden an Dritten, die auf dem Versicherungsgrundstück auftreten könnten. **
Top-Angebote
Produkte zum Begriff Masonic:
-
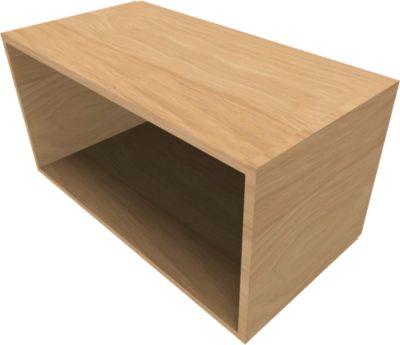
Regal QUANDOS BOX, 1 Ordnerhöhe, B 1000 x T 420 x H 374 mm, Eiche MasonicDas dekorative Regal QUANDOS BOX aus der gleichnamigen Büromöbelserie bietet mit 1000 mm Breite, 420 mm Tiefe und 374 mm Höhe – das entspricht einer Ordnerhöhe – genügend Stauraum, um Ihre Dokumente und andere Büroutensilien zu verstauen. Es wird Ihnen ohne Abdeckplatten und Sockel geliefert - diese beiden Elemente sind jedoch als separates Zubehör verfügbar. Der stabile Korpus des QUANDOS BOX besteht aus 19 mm starker, beidseitig melaminharzbeschichteter Gütespanplatte E1 mit umlaufender, 2 mm starker ABS-Kante. Das Regal lässt sich hervorragend mit anderen Elementen des QUANDOS BOX-Büromöbelprogramms aus unserem Sortiment kombinieren. Das QUANDOS BOX-Regal kann einzeln gestellt werden oder als Schrank-Regal-System nach dem Baukastenprinzip über- und untereinander gereiht werden. Dazu benötigen Sie keinerlei Werkzeug. Das Regal harmoniert hervorragend zu den 1000 mm breiten und 420 mm tiefen Flügeltüren- oder Schubladenschränken der Büromöbel-Serie QUANDOS BOX. Ein weiterer Vorteil: Alle Boxen-Module des Büromöbelprogramms QUANDOS BOX können um 180 Grad gedreht montiert werden. Die Schubladen des Regals sind mit schicken, alufarbenen Griffleisten ausgestattet. Hinweis: Abdeckplatten und Sockel sind nicht in der Lieferung enthalten und müssen separat bestellt werden. Weitere Details: * Hochwertiges Regal * Griffleiste aus eloxiertem Aluminium * 19 mm starke, beidseitig melaminharzbeschichtete Gütespanplatte E1 mit umlaufender, 2 mm starker ABS-Kante * 19 mm Sichtrückwand aus Holz mit Lisene Verbindungsbuchsen für werkzeuglose Montage * Teil des attraktiven Büromöbelprogramms QUANDOS BOX * Maße: B 1000 x T 420 x H 374 mm320,11 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Flügeltürenschrank QUANDOS BOX, 2 Ordnerhöhen, B 1000 x T 440 x H 748 mm, Eiche MasonicDer elegante Flügeltürenschrank QUANDOS BOX aus dem QUANDOS BOX-Büromöbelprogramm bietet mit 1000 mm Breite, 440 mm Tiefe und einer Ordnerhöhe genügend Stauraum, um Ihre Unterlagen, Dokumente usw. zu verstauen. Der stabile Korpus des Flügeltürenschranks QUANDOS BOX ist aus 19 mm starker, beidseitig melaminharzbeschichteter Gütespanplatte E1 mit umlaufender, 2 mm starker ABS-Kante gearbeitet. Auf der Rückseite schließt ihn eine 19 mm starke Sichtrückwand ab. Der geräumige Flügeltürenschrank QUANDOSBOX ist 1000 mm breit, 440 mm tief und 374 mm hoch. Der moderne Designer-Flügeltürenschrank kann alleine stehen oder ganz einfach durch andere Elemente des QUANDOS BOX-Büromöbelprogramms aus unserem Sortiment erweitert werden, z. B. durch QUANDOS BOX-Regale oder -Schubladenschränke. Dazu benötigen Sie keinerlei Werkzeug. Alle Möbelstücke des Büromöbelprogramms QUANDOS BOX sind nach einem Baukastenprinzip konzipiert, wodurch sich unzählige Gestaltungsmöglichkeiten für Ihre Einrichtung ergeben. Sie haben darüber hinaus die Auswahl zwischen verschiedenen, attraktiven Dekoren. Die Türen können bis zu einem 110 Grad-Winkel geöffnet werden und sind mit einer integrierten Federzughaltung ausgerüstet. Griffleisten aus Aluminium komplettieren das schicke Design des funktionalen Flügeltürenschranks QUANDOS BOX. Unterschiedliche Abdeckplatten und Sockel für den Flügeltürenschrank können separat bestellt werden, sie sind nicht in der Lieferung enthalten * 1 Ordnerhöhe * 19 mm starke, beidseitig melaminharzbeschichtete Gütespanplatte E1 mit umlaufender, 2 mm starker ABS-Kante * 19 mm Sichtrückwand * Öffnungswinkel der Türen 110 Grad, Türen mit Federzughaltung * Griffleisten aus eloxiertem Aluminium * Abdeckplatten und Sockel müssen separat bestellt werden * Dekore: Mooreiche, Kirsche Romana, Eiche Masonic, Weiß * Maße: B 1000 x T 440 x H 374748,51 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Kann man die Freigeister und Murcse Masonic United Religion Christian Systems eigentlich als Freimaurerei sehen?
Die Freigeister und Murcse Masonic United Religion Christian Systems können nicht als Freimaurerei im herkömmlichen Sinne betrachtet werden. Die Freimaurerei ist eine weltweit anerkannte und organisierte Bruderschaft mit festgelegten Ritualen, Symbolen und Werten. Die genannten Gruppen scheinen eher eigenständige religiöse oder spirituelle Bewegungen zu sein, die möglicherweise Elemente der Freimaurerei aufgreifen, aber nicht Teil der offiziellen Freimaurerei sind. **
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
-
Was sind die verschiedenen Arten von Deckung in der Versicherung und wie beeinflussen sie die Höhe der Prämien?
Die verschiedenen Arten von Deckung in der Versicherung umfassen Haftpflicht-, Teilkasko- und Vollkaskoversicherung. Die Höhe der Prämien wird von der Art der gewählten Deckung, dem Risiko des Versicherungsnehmers und der Höhe der Selbstbeteiligung beeinflusst. Je umfassender die Deckung und je höher das Risiko, desto höher sind in der Regel die Prämien. **
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
Ähnliche Suchbegriffe für Masonic
-
Maxtrack, Zubehör Stromerzeuger, Solarleitung H1Z2Z2-K für Photovoltaik-Anlagen (Solarkabel)Zertifizierte Qualität, geprüft gemäss EN 50618:2014. Nachhaltiger und grüner Strom mit unseren Kabeln für Solaranlagen ist kein Problem! Die Kabel von 10 m bis 100 m sind die ideale Wahl, um Photovoltaikanlagen auf dem Hausdach anzuschliessen. Die Kabel sind äusserst witterungsbeständig und garantieren langjährige Sicherheit und Leistung für jede PV-Anlage. Robust und langlebig – erstklassiger Schutz gegen UV-Strahlung, Witterungseinflüsse und mechanische Beanspruchung für mindestens 25 Jahre. 6 mm2 Querschnitt – für die verlustarme Verbindung zwischen Anlage und Wechselrichter. Optimale Leistung – ausgelegt für eine Nennspannung von 1,5 kV und eine DC U0/U von 1,0 / 1,0 kV. Spitzenqualität – geprüft gemäss EN 50618:2014. Technische Details: Vernetzte Isolier- und Mantelwerkstoffe, Querschnitt: 6 mm2, Nennspannung: DC 1,5 kV; DC U0/U: 1,0/1,0 kV, Schutzklasse II.41,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Instandhaltung und Wartung von Photovoltaik-Anlagen, Fachbücher von Wolfgang SchröderImmer mehr Photovoltaik-Anlagen kommen in die Jahre, sodass für Fachbetriebe zunehmend Instandhaltungs- und Wartungsaufgaben anfallen, die sich durch Materialverschleiss sowie aus rechtlichen und normativen Vorgaben, Unfallverhütungsvorschriften oder Wartungsverträgen ergeben. Das Handbuch unterstützt bei der Fehlererkennung und Reparatur von PV-Anlagen sowie der einwandfreien Prüfdokumentation.164,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spindler, Ulrich: Schutz bei Überlast und Kurzschluss in elektrischen AnlagenSchutz bei Überlast und Kurzschluss in elektrischen Anlagen , Um eine Gefahr bringende Erwärmung der elektrischen Anlage und deren Umgebung bis hin zur Brandgefahr auszuschließen, müssen Maßnahmen gegen das Entstehen unzulässig hoher Temperaturen getroffen werden. Das Buch erläutert ausführlich und praxisnah alle Anforderungen der hier relevanten DIN-VDE-Normen, mit besonderem Augenmerk auf die neue DIN VDE 0100-430 und die DIN VDE 0298-4. Durch viele Anwendungsbeispiele aus der Praxis werden alle im Berufsalltag auftretenden Fragen zum Themenkomplex "Schutz bei Überlast und Kurzschluss in elektrischen Anlagen" eindeutig beantwortet: ¿ Strombelastbarkeit von Kabeln und Leitungen: Leitungsaufbau - Werkstoffeigenschaften - Betriebsbedingungen - Verlegearten - Umgebungstemperaturen - Häufungen - Reduktionsfaktoren - Strombelastbarkeitswerte ¿ Überstromschutzeinrichtungen für den Schutz bei Überlast und Kurzschluss: Niederspannungs- bzw. Leitungsschutzsicherungen - Bauarten/Betriebsklassen - Leitungsschutzschalter und Leistungsschalter - Wirkungsweise der Schutzeinrichtungen - elektromagnetische und thermische Abschaltkennlinien ¿ Schutz bei Überlast: Zuordnung der Überstromschutzeinrichtungen - Bedeutung des großen Prüfstroms von Überstromschutzeinrichtungen - Anordnung und Auswahl der Überstromschutzeinrichtungen - Ausnahmen - Anwendungsbeispiele aus der Praxis ¿ Schutz bei Kurzschluss: Zulässige Ausschaltzeit im Kurzschlussfall - Ermitteln des Kurzschlussstroms, der zulässigen Leitungslängen oder des Sicherungsbemessungsstroms - Backup-Schutz - Anordnung und Auswahl der Überstromschutzeinrichtungen - Ausnahmen - Anwendungsbeispiele aus der Praxis. , Eiskratzer & Schneebürste > Autopflege & Aufbereitung , Auflage: 4., überarbeitete Auflage, Erscheinungsjahr: 20240924, Produktform: Kartoniert, Titel der Reihe: VDE-Schriftenreihe - Normen verständlich#143#, Autoren: Spindler, Ulrich, Auflage: 24004, Auflage/Ausgabe: 4., überarbeitete Auflage, Seitenzahl/Blattzahl: 234, Keyword: DIN VDE 0100-410; DIN VDE 0100-430; DIN VDE 0100-540; DIN VDE 0298-4; Elektrische Anlage; Kabelschutz; Kurzschlussschutz; LS-Schalter; Leitungsschutz; Leitungsschutzschalter; Strombelastbarkeit; VDE 0660-101; Überlastschutz; Überstromschutz, Fachschema: Anlage (baulich, technisch) - Anlagenbau~Elektrotechnik~Fertigungstechnik~Zuverlässigkeit~Elektroberufe / Elektrohandwerk~Elektrohandwerk~Elektroinstallation~Installation (Bau) / Elektrohandwerk, Fachkategorie: Elektronik, Nachrichtentechnik, Bildungszweck: für die Erwachsenenbildung, Warengruppe: TB/Elektronik/Elektrotechnik/Nachrichtentechnik, Fachkategorie: Elektrikerhandwerk, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vde Verlag GmbH, Verlag: Vde Verlag GmbH, Produktverfügbarkeit: 02, Länge: 210, Breite: 148, Höhe: 13, Gewicht: 314, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
-
Welche Faktoren sollten bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim berücksichtigt werden, und wie unterscheiden sich die Policen in Bezug auf Deckung, Prämien und Haftung?
Bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim sollten verschiedene Faktoren berücksichtigt werden, darunter die Lage des Hauses, die Bauweise, die Größe und der Wert des Eigentums sowie die individuellen Bedürfnisse und Risiken des Hausbesitzers. Die Policen können sich in Bezug auf die Deckung unterscheiden, einschließlich Schutz vor Feuer, Diebstahl, Naturkatastrophen und Haftung. Die Prämien variieren je nach Versicherungsgesellschaft, dem Wert des Hauses, der Deckung und dem Risiko. Die Haftung kann auch je nach Versicherungspolice unterschiedlich sein, einschließlich der Höhe der Deckung und der Bedingungen für Schadensersatzansprüche. **
-
Welche Faktoren sollten bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim berücksichtigt werden, und wie unterscheiden sich die Policen in Bezug auf Deckung, Prämien und Leistungen?
Bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim sollten zunächst die individuellen Bedürfnisse und Risiken des Hauses berücksichtigt werden, wie z.B. die Lage, Bauart und Ausstattung. Zudem ist es wichtig, die Deckung der Policen zu vergleichen, um sicherzustellen, dass Schäden durch Feuer, Diebstahl, Naturkatastrophen und Haftpflicht abgedeckt sind. Die Prämien variieren je nach Versicherer und können von verschiedenen Faktoren wie dem Wert des Hauses, der Lage und dem gewünschten Deckungsumfang abhängen. Zusätzlich sollten auch die Leistungen der Versicherungspolicen verglichen werden, wie z.B. die Höhe der Entschädigung im Schadensfall, die Abwicklung von Schadensfällen und eventuelle Zusatzleist **
-
Welche Faktoren sollten bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim berücksichtigt werden, und wie unterscheiden sich die Policen in Bezug auf Deckung, Prämien und Haftung?
Bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim sollten verschiedene Faktoren berücksichtigt werden, darunter die Lage des Hauses, die Bauweise, die Größe und der Wert des Eigentums sowie die individuellen Bedürfnisse und Risiken des Hausbesitzers. Die Policen können sich in Bezug auf die Deckung unterscheiden, einschließlich Schutz vor Feuer, Diebstahl, Naturkatastrophen und Haftung. Die Prämien variieren je nach Versicherungsgesellschaft, der Höhe der Deckung, dem Eigenheimwert und anderen Faktoren. Die Haftung in den Policen kann sich ebenfalls unterscheiden, einschließlich der Deckung für Schäden an Dritten, die auf dem Versicherungsgrundstück auftreten könnten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.