Domain photovoltaikanlagenversicherung.de kaufen?
Wir ziehen mit dem Projekt
photovoltaikanlagenversicherung.de um.
Sind Sie am Kauf der Domain
photovoltaikanlagenversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain photovoltaikanlagenversicherung.de kaufen?
Was ist der Magical Jelly Bean Keyfinder?
Der Magical Jelly Bean Keyfinder ist ein kostenloses Programm, das dazu dient, die Seriennummern von installierten Software-Produkten auf einem Computer zu finden. Es kann verwendet werden, um verlorene Produktkeys von Programmen wie Microsoft Office oder Windows wiederherzustellen. Der Keyfinder durchsucht das System nach den entsprechenden Informationen und zeigt sie dem Benutzer an. Dadurch kann man wichtige Lizenzschlüssel sichern und bei Bedarf wieder verwenden. **
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
Ähnliche Suchbegriffe für Keyfinder
Top-Angebote
Produkte zum Begriff Keyfinder:
-
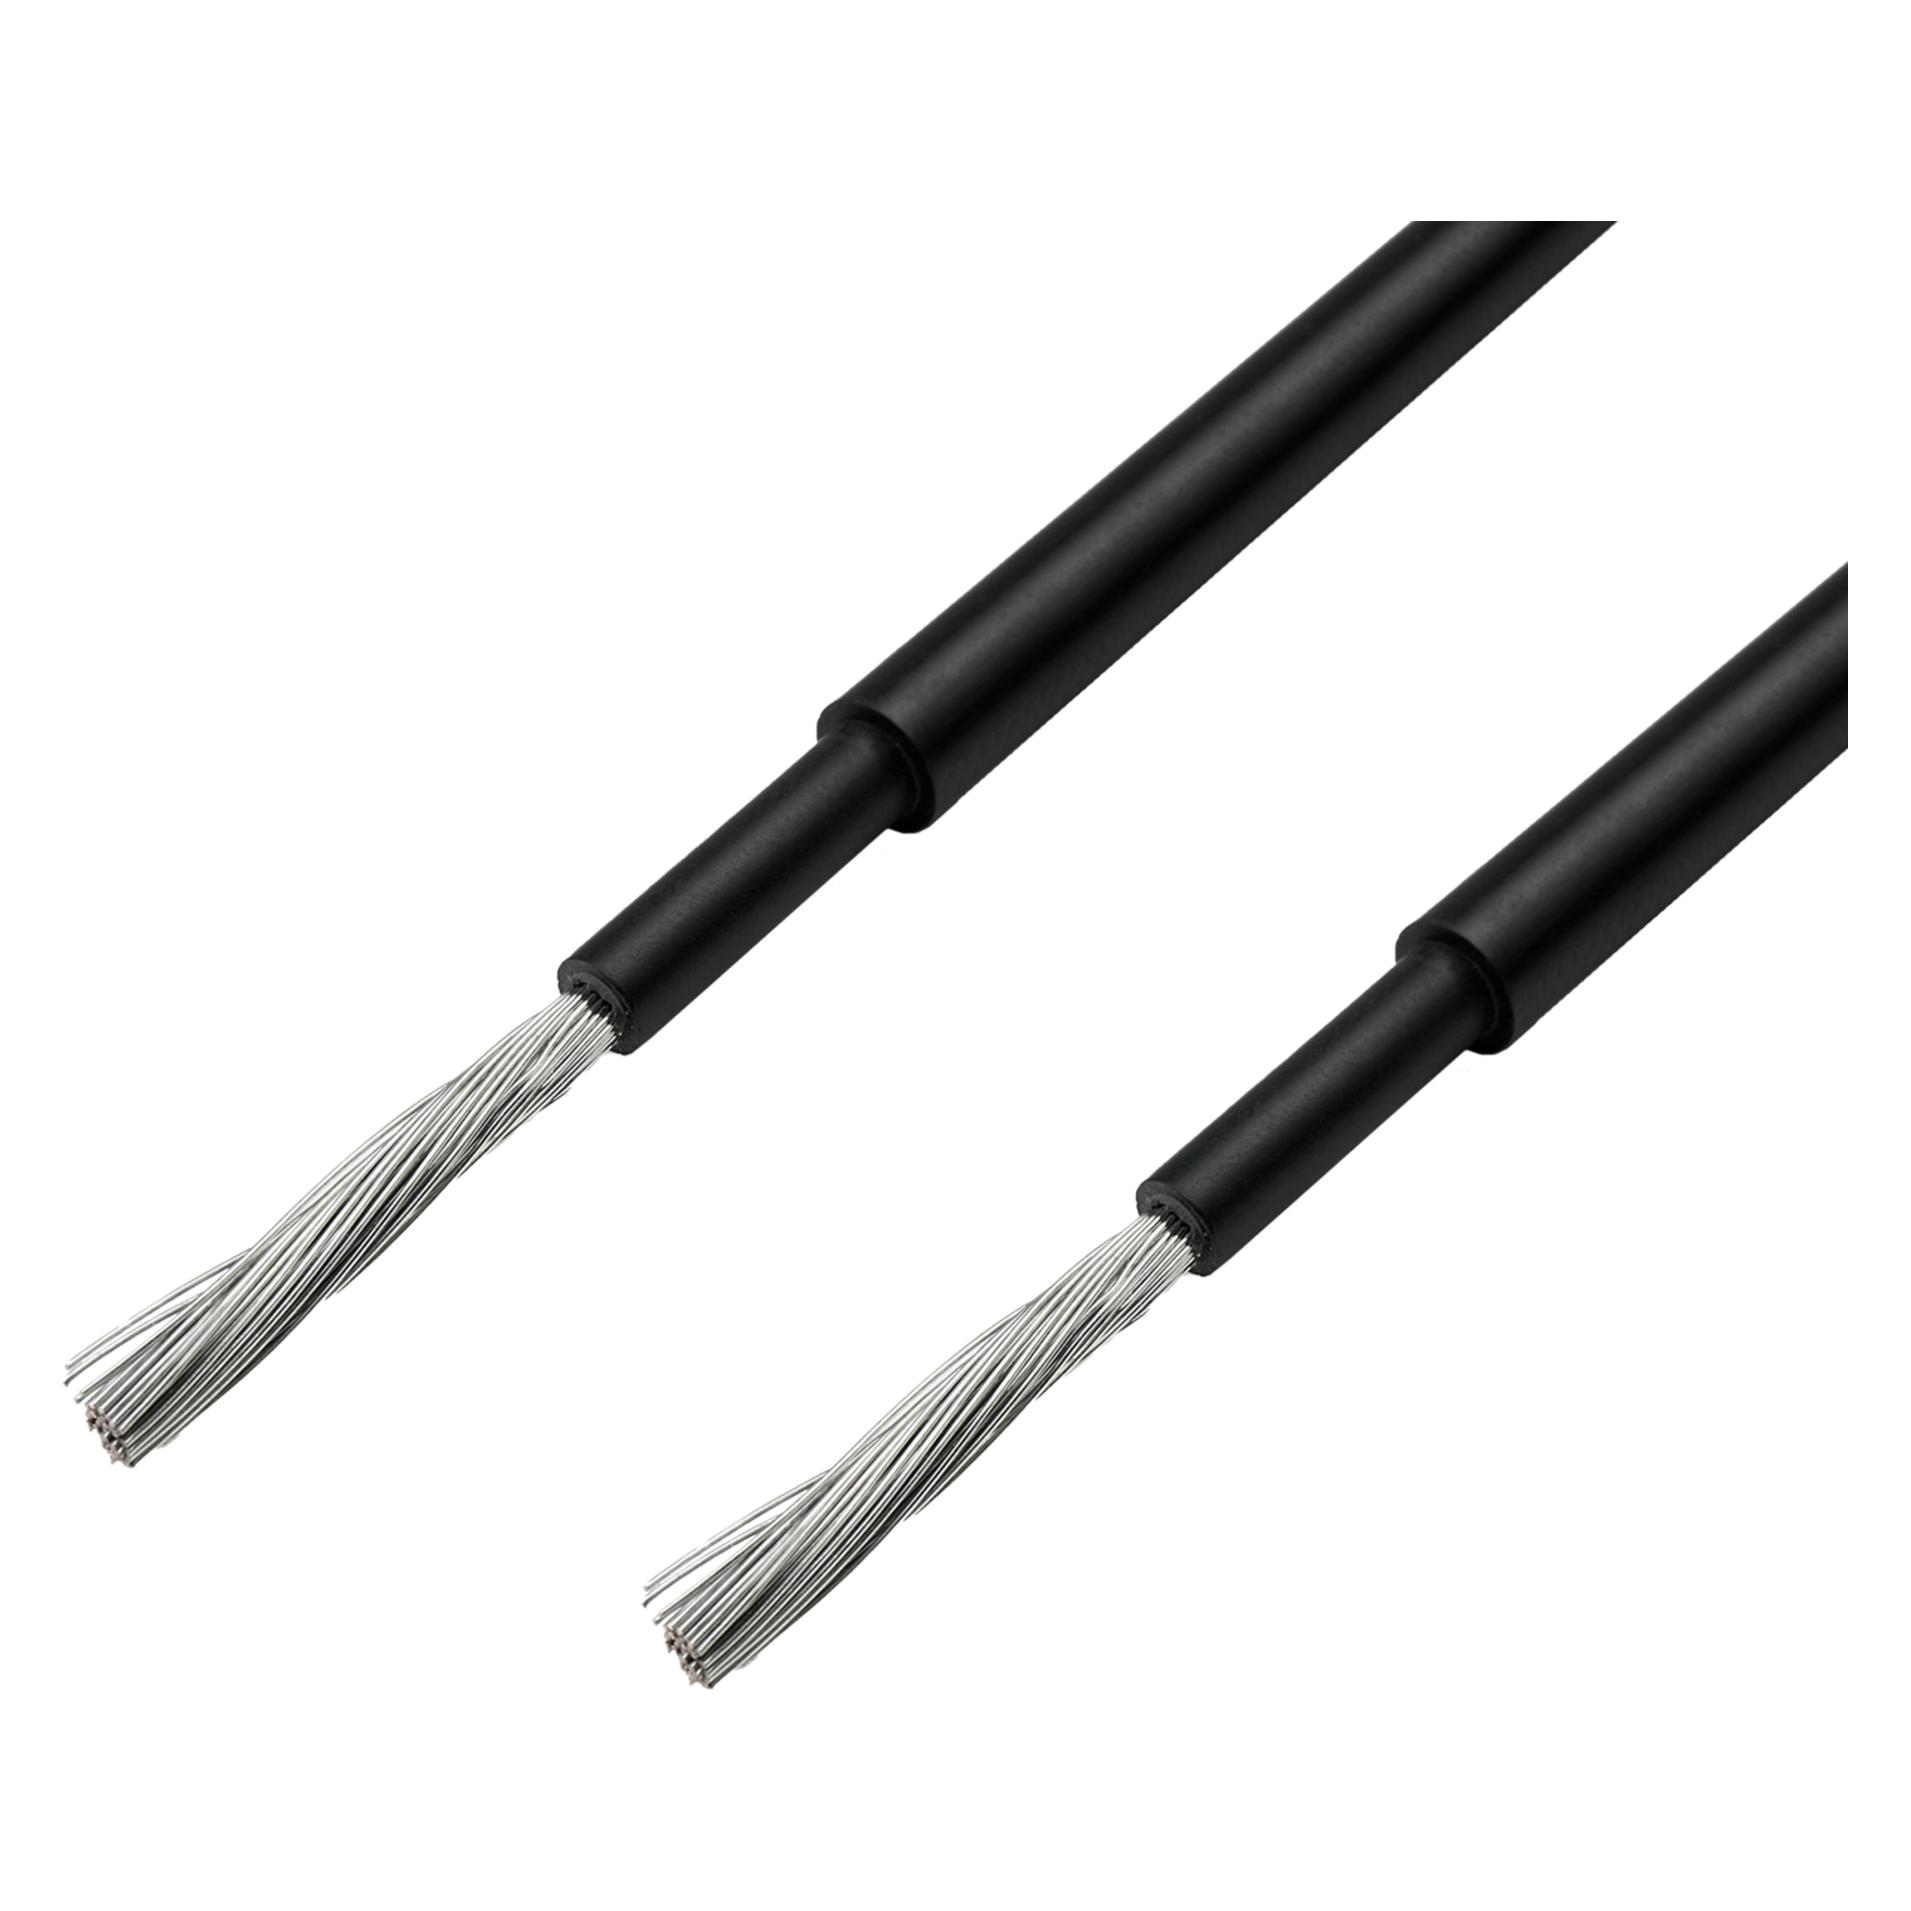
Maxtrack, Zubehör Stromerzeuger, Solarleitung H1Z2Z2-K für Photovoltaik-AnlagenZertifizierte Qualität geprüft gemäss EN 50618:2014. Nachhaltiger und grüner Strom mit unseren Kabeln für Solaranlagen ist kein Problem! Die Kabel von 10 m bis 100 m sind die ideale Wahl, um Photovoltaikanlagen auf dem Hausdach anzuschliessen. Die Kabel sind äusserst witterungsbeständig und garantieren langjährige Sicherheit und Leistung für jede PV-Anlage. - Robust und langlebig – Erstklassiger Schutz gegen UV-Strahlung, Witterungseinflüsse und mechanische Beanspruchung für mindestens 25 Jahre - 6 mm2 Querschnitt – Für die verlustarme Verbindung zwischen Anlage und Wechselrichter - Optimale Leistung – Ausgelegt für eine Nennspannung von 1,5 kV und eine DC U0/U von 1,0 / 1,0 kV - Spitzenqualität – Geprüft gemäss EN 50618: 2014 Technische Details: Vernetzte Isolier- und Mantelwerkstoffe, Querschnitt: 6 mm2, Nennspannung: DC 1,5 kV; DC U0/U: 1,0/1,0 kV, Schutzklasse II.42,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind die verschiedenen Arten von Deckung in der Versicherung und wie beeinflussen sie die Höhe der Prämien?
Die verschiedenen Arten von Deckung in der Versicherung umfassen Haftpflicht-, Teilkasko- und Vollkaskoversicherung. Die Höhe der Prämien wird von der Art der gewählten Deckung, dem Risiko des Versicherungsnehmers und der Höhe der Selbstbeteiligung beeinflusst. Je umfassender die Deckung und je höher das Risiko, desto höher sind in der Regel die Prämien. **
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
-
Welche Faktoren sollten bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim berücksichtigt werden, und wie unterscheiden sich die Policen in Bezug auf Deckung, Prämien und Haftung?
Bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim sollten verschiedene Faktoren berücksichtigt werden, darunter die Lage des Hauses, die Bauweise, die Größe und der Wert des Eigentums sowie die individuellen Bedürfnisse und Risiken des Hausbesitzers. Die Policen können sich in Bezug auf die Deckung unterscheiden, einschließlich Schutz vor Feuer, Diebstahl, Naturkatastrophen und Haftung. Die Prämien variieren je nach Versicherungsgesellschaft, dem Wert des Hauses, der Deckung und dem Risiko. Die Haftung kann auch je nach Versicherungspolice unterschiedlich sein, einschließlich der Höhe der Deckung und der Bedingungen für Schadensersatzansprüche. **

Welche Faktoren sollten bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim berücksichtigt werden, und wie unterscheiden sich die Policen in Bezug auf Deckung, Prämien und Leistungen?
Bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim sollten zunächst die individuellen Bedürfnisse und Risiken des Hauses berücksichtigt werden, wie z.B. die Lage, Bauart und Ausstattung. Zudem ist es wichtig, die Deckung der Policen zu vergleichen, um sicherzustellen, dass Schäden durch Feuer, Diebstahl, Naturkatastrophen und Haftpflicht abgedeckt sind. Die Prämien variieren je nach Versicherer und können von verschiedenen Faktoren wie dem Wert des Hauses, der Lage und dem gewünschten Deckungsumfang abhängen. Zusätzlich sollten auch die Leistungen der Versicherungspolicen verglichen werden, wie z.B. die Höhe der Entschädigung im Schadensfall, die Abwicklung von Schadensfällen und eventuelle Zusatzleist **
Welche Faktoren sollten bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim berücksichtigt werden, und wie unterscheiden sich die Policen in Bezug auf Deckung, Prämien und Haftung?
Bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim sollten verschiedene Faktoren berücksichtigt werden, darunter die Lage des Hauses, die Bauweise, die Größe und der Wert des Eigentums sowie die individuellen Bedürfnisse und Risiken des Hausbesitzers. Die Policen können sich in Bezug auf die Deckung unterscheiden, einschließlich Schutz vor Feuer, Diebstahl, Naturkatastrophen und Haftung. Die Prämien variieren je nach Versicherungsgesellschaft, der Höhe der Deckung, dem Eigenheimwert und anderen Faktoren. Die Haftung in den Policen kann sich ebenfalls unterscheiden, einschließlich der Deckung für Schäden an Dritten, die auf dem Versicherungsgrundstück auftreten könnten. **
Top-Angebote
Produkte zum Begriff Keyfinder:
-
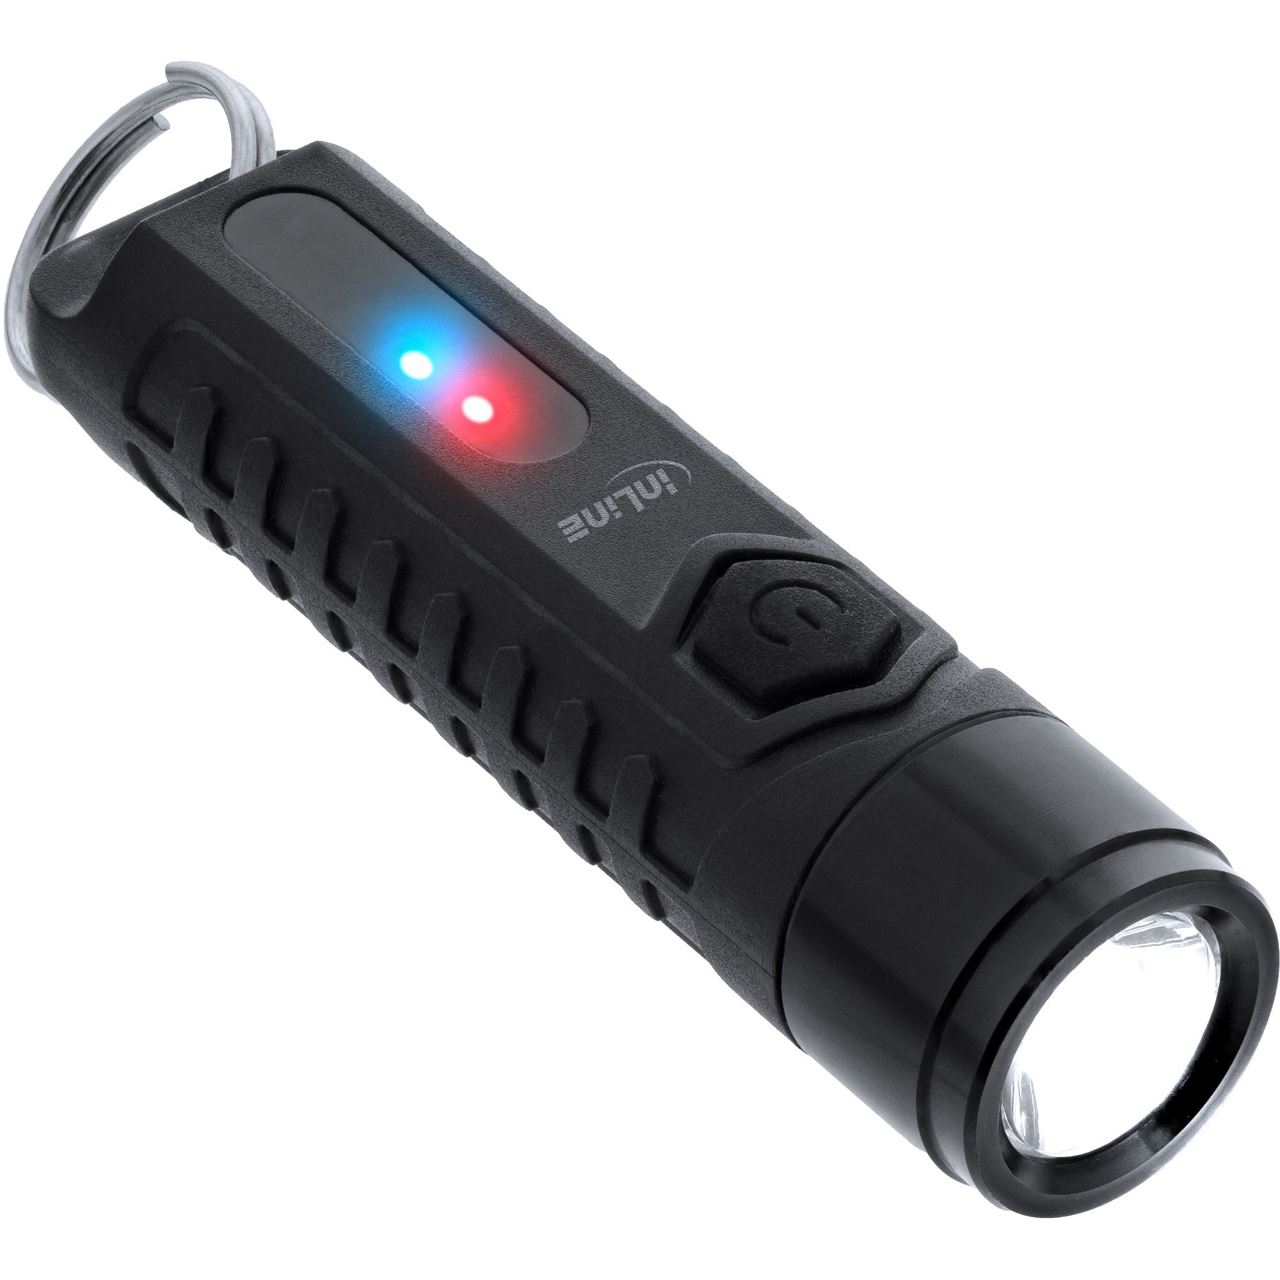
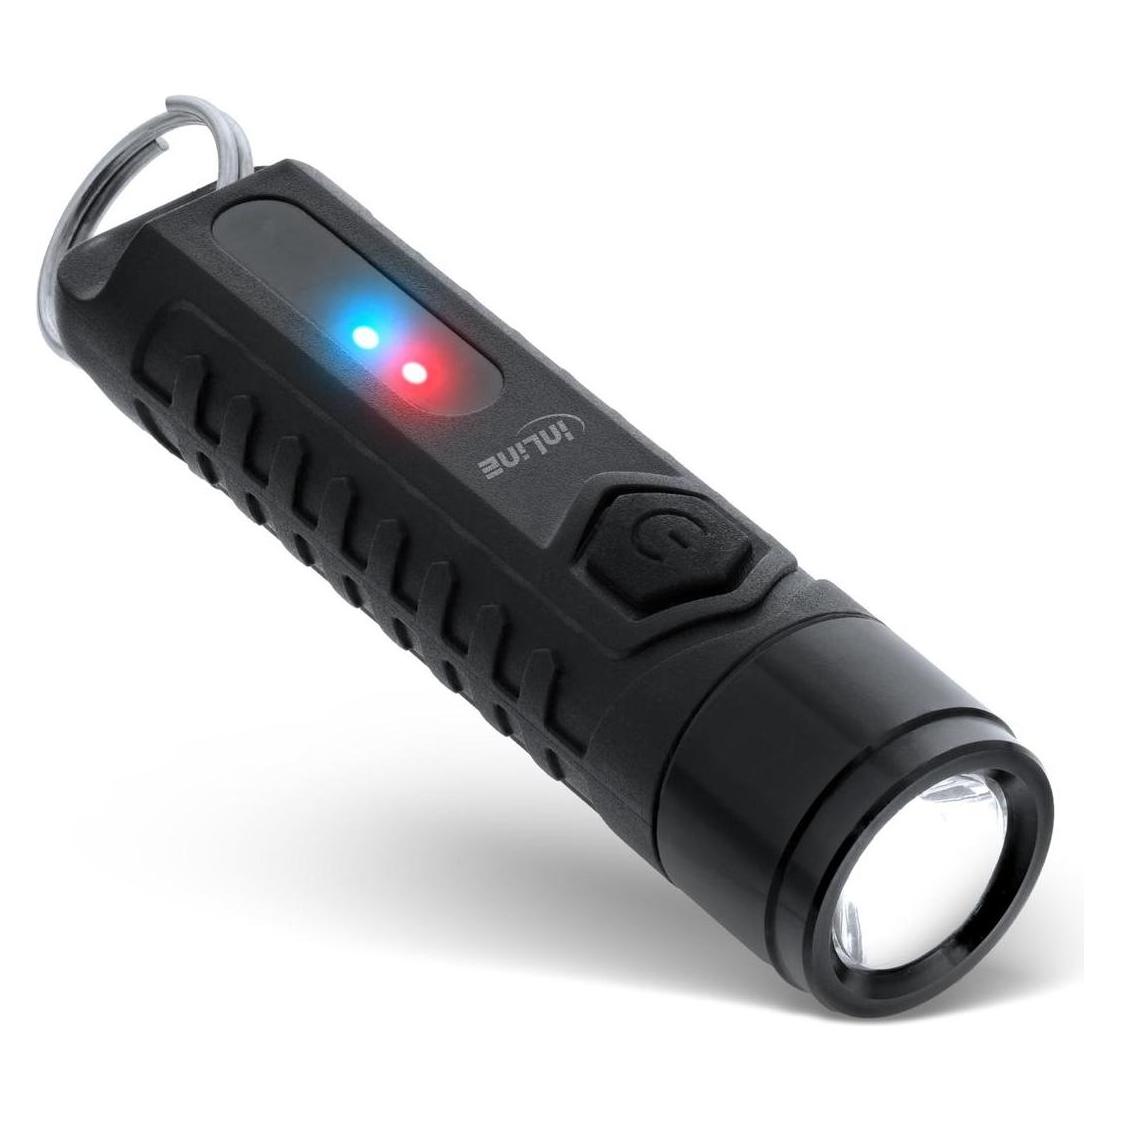
INLINE KeyFinder, smarter Schlüsselanhänger mit LED-Licht, 300mAh, IP65Smarte Ortung: Schlüsselanhänger mit Apple "Wo ist?"-Integration zur schnellen Ortung von Schlüsseln, Werkzeugtaschen oder FahrzeugenSchützen Sie Ihre Wertgegenstände: Finde Sie gestohlen Wertgegenstände wie Mäntel oder Geldbörse mit dem Tracker wieder.Leistungsstarke LED-Taschenlampe: 300 Lumen Helligkeit – ideal für nächtliche Einsätze in Werkstätten, Lagerhäusern oder auf Baustellen.Blinklicht-Modus: Zusätzliche Sichtbarkeit im Dunkeln – perfekt für Fahrräder, Haustiere oder im Outdoor-Einsatz.Lange Akkulaufzeit & schnelles Laden: 300mAh Akku mit bis zu 6 Stunden Betriebszeit und schnellem USB-C-Ladevorgang in nur 1,5 Stunden.Robust & wetterfest: IP65-zertifiziert – staubdicht und spritzwassergeschützt, ideal für den Outdoor-Einsatz oder raue Arbeitsbedingungen.Kompakt & leicht: Mit nur 15 g Gewicht und einer Länge von 61,6 mm – der perfekte Begleiter für den mobilen Einsatz.Der InLine KeyFinder kombiniert intelligente Ortungstechnologie mit einer leistungsstarken LED-Taschenlampe und einem praktischen Blinklicht-Modus. Dank der Apple "Wo ist?"-Integration können verlorene Schlüssel, Werkzeugtaschen, Fahrzeuge oder andere wertvolle Gegenstände schnell und zuverlässig lokalisiert werden. Das robuste Design mit IP65-Zertifizierung schützt den KeyFinder vor Staub und Wasser, was ihn ideal für den Einsatz in anspruchsvollen Umgebungen macht. Die integrierte LED-Taschenlampe bietet bis zu 300 Lumen und sorgt für eine klare Beleuchtung bei Dunkelheit, während der Blinklicht-Modus zusätzliche Sichtbarkeit im Dunkeln bietet – perfekt für den Einsatz bei Fahrrädern, für Haustiere oder Outdoor-Aktivitäten. Mit einer Betriebszeit von bis zu 6 Stunden und einem schnellen USB-C-Ladevorgang in nur 1,5 Stunden ist der KeyFinder immer einsatzbereit. Das kompakte Design mit nur 15 g Gewicht und einer Länge von 61,6 mm macht ihn besonders praktisch und einfach zu transportieren, sodass er jederzeit griffbereit ist.Bluetooth-Ortung: Kompatibel mit Apple "Wo ist?"Akkukapazität: 300mAh Lithium-PolymerLadezeit: 1,5 Stunden (USB-C)LED-Taschenlampe: Bis zu 300 Lumen, 1-6 Stunden BetriebszeitBlinklicht-Modus: Zusätzliche Sichtbarkeit im DunkelnLeuchtweite: ca. 50mGehäusematerial: ABS Plastik Gehäuse + Aluminium am Kopf, in der die LED verbaut ist.LED-Typ : Epoxidverkapselung auf keramischer BasisLebensdauer der LED in Stunden: 1.000Lautstärke Alarm: 65 dBSchutzklasse: IP65 (Staubdicht & spritzwassergeschützt)Maße: 61,6 x 15,5 x 15 mmGewicht: 15 gLieferumfang:1x InLine® KeyFinder1x USB-C Ladekabel 1m1x Bedienungsanleitung DE/EN29,56 €*Versand: 5,85 €Sichere Weiterleitung zum Anbieter
-
Was ist der Magical Jelly Bean Keyfinder?
Der Magical Jelly Bean Keyfinder ist ein kostenloses Programm, das dazu dient, die Seriennummern von installierten Software-Produkten auf einem Computer zu finden. Es kann verwendet werden, um verlorene Produktkeys von Programmen wie Microsoft Office oder Windows wiederherzustellen. Der Keyfinder durchsucht das System nach den entsprechenden Informationen und zeigt sie dem Benutzer an. Dadurch kann man wichtige Lizenzschlüssel sichern und bei Bedarf wieder verwenden. **
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
-
Was sind die verschiedenen Arten von Deckung in der Versicherung und wie beeinflussen sie die Höhe der Prämien?
Die verschiedenen Arten von Deckung in der Versicherung umfassen Haftpflicht-, Teilkasko- und Vollkaskoversicherung. Die Höhe der Prämien wird von der Art der gewählten Deckung, dem Risiko des Versicherungsnehmers und der Höhe der Selbstbeteiligung beeinflusst. Je umfassender die Deckung und je höher das Risiko, desto höher sind in der Regel die Prämien. **
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
Ähnliche Suchbegriffe für Keyfinder
-
Maxtrack, Zubehör Stromerzeuger, Solarleitung H1Z2Z2-K für Photovoltaik-AnlagenZertifizierte Qualität geprüft gemäss EN 50618:2014. Nachhaltiger und grüner Strom mit unseren Kabeln für Solaranlagen ist kein Problem! Die Kabel von 10 m bis 100 m sind die ideale Wahl, um Photovoltaikanlagen auf dem Hausdach anzuschliessen. Die Kabel sind äusserst witterungsbeständig und garantieren langjährige Sicherheit und Leistung für jede PV-Anlage. - Robust und langlebig – Erstklassiger Schutz gegen UV-Strahlung, Witterungseinflüsse und mechanische Beanspruchung für mindestens 25 Jahre - 6 mm2 Querschnitt – Für die verlustarme Verbindung zwischen Anlage und Wechselrichter - Optimale Leistung – Ausgelegt für eine Nennspannung von 1,5 kV und eine DC U0/U von 1,0 / 1,0 kV - Spitzenqualität – Geprüft gemäss EN 50618: 2014 Technische Details: Vernetzte Isolier- und Mantelwerkstoffe, Querschnitt: 6 mm2, Nennspannung: DC 1,5 kV; DC U0/U: 1,0/1,0 kV, Schutzklasse II.42,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maxtrack, Zubehör Stromerzeuger, Solarleitung H1Z2Z2-K für Photovoltaik-Anlagen (Solarkabel)Zertifizierte Qualität, geprüft gemäss EN 50618:2014. Nachhaltiger und grüner Strom mit unseren Kabeln für Solaranlagen ist kein Problem! Die Kabel von 10 m bis 100 m sind die ideale Wahl, um Photovoltaikanlagen auf dem Hausdach anzuschliessen. Die Kabel sind äusserst witterungsbeständig und garantieren langjährige Sicherheit und Leistung für jede PV-Anlage. Robust und langlebig – erstklassiger Schutz gegen UV-Strahlung, Witterungseinflüsse und mechanische Beanspruchung für mindestens 25 Jahre. 6 mm2 Querschnitt – für die verlustarme Verbindung zwischen Anlage und Wechselrichter. Optimale Leistung – ausgelegt für eine Nennspannung von 1,5 kV und eine DC U0/U von 1,0 / 1,0 kV. Spitzenqualität – geprüft gemäss EN 50618:2014. Technische Details: Vernetzte Isolier- und Mantelwerkstoffe, Querschnitt: 6 mm2, Nennspannung: DC 1,5 kV; DC U0/U: 1,0/1,0 kV, Schutzklasse II.42,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
-
Welche Faktoren sollten bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim berücksichtigt werden, und wie unterscheiden sich die Policen in Bezug auf Deckung, Prämien und Haftung?
Bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim sollten verschiedene Faktoren berücksichtigt werden, darunter die Lage des Hauses, die Bauweise, die Größe und der Wert des Eigentums sowie die individuellen Bedürfnisse und Risiken des Hausbesitzers. Die Policen können sich in Bezug auf die Deckung unterscheiden, einschließlich Schutz vor Feuer, Diebstahl, Naturkatastrophen und Haftung. Die Prämien variieren je nach Versicherungsgesellschaft, dem Wert des Hauses, der Deckung und dem Risiko. Die Haftung kann auch je nach Versicherungspolice unterschiedlich sein, einschließlich der Höhe der Deckung und der Bedingungen für Schadensersatzansprüche. **
-
Welche Faktoren sollten bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim berücksichtigt werden, und wie unterscheiden sich die Policen in Bezug auf Deckung, Prämien und Leistungen?
Bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim sollten zunächst die individuellen Bedürfnisse und Risiken des Hauses berücksichtigt werden, wie z.B. die Lage, Bauart und Ausstattung. Zudem ist es wichtig, die Deckung der Policen zu vergleichen, um sicherzustellen, dass Schäden durch Feuer, Diebstahl, Naturkatastrophen und Haftpflicht abgedeckt sind. Die Prämien variieren je nach Versicherer und können von verschiedenen Faktoren wie dem Wert des Hauses, der Lage und dem gewünschten Deckungsumfang abhängen. Zusätzlich sollten auch die Leistungen der Versicherungspolicen verglichen werden, wie z.B. die Höhe der Entschädigung im Schadensfall, die Abwicklung von Schadensfällen und eventuelle Zusatzleist **
-
Welche Faktoren sollten bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim berücksichtigt werden, und wie unterscheiden sich die Policen in Bezug auf Deckung, Prämien und Haftung?
Bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim sollten verschiedene Faktoren berücksichtigt werden, darunter die Lage des Hauses, die Bauweise, die Größe und der Wert des Eigentums sowie die individuellen Bedürfnisse und Risiken des Hausbesitzers. Die Policen können sich in Bezug auf die Deckung unterscheiden, einschließlich Schutz vor Feuer, Diebstahl, Naturkatastrophen und Haftung. Die Prämien variieren je nach Versicherungsgesellschaft, der Höhe der Deckung, dem Eigenheimwert und anderen Faktoren. Die Haftung in den Policen kann sich ebenfalls unterscheiden, einschließlich der Deckung für Schäden an Dritten, die auf dem Versicherungsgrundstück auftreten könnten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.