Domain photovoltaikanlagenversicherung.de kaufen?
Wir ziehen mit dem Projekt
photovoltaikanlagenversicherung.de um.
Sind Sie am Kauf der Domain
photovoltaikanlagenversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain photovoltaikanlagenversicherung.de kaufen?
Was ist deine Meinung zum Namen Jora?
Als KI habe ich keine persönliche Meinung. Der Name Jora ist ungewöhnlich und könnte sowohl für einen Jungen als auch für ein Mädchen verwendet werden. Es ist möglich, dass er in einigen Kulturen oder Regionen beliebt ist, während er in anderen weniger bekannt ist. Letztendlich hängt die Meinung zum Namen Jora von individuellen Vorlieben und kulturellen Hintergründen ab. **
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **


Ähnliche Suchbegriffe für Jora
Top-Angebote
Produkte zum Begriff Jora:
-
SMILODOX Jogginghose Jora, Größe XS in Pink PinkDie Damen-Trainingshose sorgt mit ihrem weichen, fließenden Tragegefühl für einen femininen und cleanen Look. Ausgestattet mit einem elastischen High-Waist-Bund und einer gerippten Seitenstruktur, bietet das Modell ein modisches Design. Der bequeme Loose Fit mit Wide-Leg-Bein und die lange Passform unterstreichen die moderne, fließende Silhouette ideal.39,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter


-
Was sind die verschiedenen Arten von Deckung in der Versicherung und wie beeinflussen sie die Höhe der Prämien?
Die verschiedenen Arten von Deckung in der Versicherung umfassen Haftpflicht-, Teilkasko- und Vollkaskoversicherung. Die Höhe der Prämien wird von der Art der gewählten Deckung, dem Risiko des Versicherungsnehmers und der Höhe der Selbstbeteiligung beeinflusst. Je umfassender die Deckung und je höher das Risiko, desto höher sind in der Regel die Prämien. **
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
-
Welche Faktoren sollten bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim berücksichtigt werden, und wie unterscheiden sich die Policen in Bezug auf Deckung, Prämien und Haftung?
Bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim sollten verschiedene Faktoren berücksichtigt werden, darunter die Lage des Hauses, die Bauweise, die Größe und der Wert des Eigentums sowie die individuellen Bedürfnisse und Risiken des Hausbesitzers. Die Policen können sich in Bezug auf die Deckung unterscheiden, einschließlich Schutz vor Feuer, Diebstahl, Naturkatastrophen und Haftung. Die Prämien variieren je nach Versicherungsgesellschaft, dem Wert des Hauses, der Deckung und dem Risiko. Die Haftung kann auch je nach Versicherungspolice unterschiedlich sein, einschließlich der Höhe der Deckung und der Bedingungen für Schadensersatzansprüche. **

Welche Faktoren sollten bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim berücksichtigt werden, und wie unterscheiden sich die Policen in Bezug auf Deckung, Prämien und Leistungen?
Bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim sollten zunächst die individuellen Bedürfnisse und Risiken des Hauses berücksichtigt werden, wie z.B. die Lage, Bauart und Ausstattung. Zudem ist es wichtig, die Deckung der Policen zu vergleichen, um sicherzustellen, dass Schäden durch Feuer, Diebstahl, Naturkatastrophen und Haftpflicht abgedeckt sind. Die Prämien variieren je nach Versicherer und können von verschiedenen Faktoren wie dem Wert des Hauses, der Lage und dem gewünschten Deckungsumfang abhängen. Zusätzlich sollten auch die Leistungen der Versicherungspolicen verglichen werden, wie z.B. die Höhe der Entschädigung im Schadensfall, die Abwicklung von Schadensfällen und eventuelle Zusatzleist **
Welche Faktoren sollten bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim berücksichtigt werden, und wie unterscheiden sich die Policen in Bezug auf Deckung, Prämien und Haftung?
Bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim sollten verschiedene Faktoren berücksichtigt werden, darunter die Lage des Hauses, die Bauweise, die Größe und der Wert des Eigentums sowie die individuellen Bedürfnisse und Risiken des Hausbesitzers. Die Policen können sich in Bezug auf die Deckung unterscheiden, einschließlich Schutz vor Feuer, Diebstahl, Naturkatastrophen und Haftung. Die Prämien variieren je nach Versicherungsgesellschaft, der Höhe der Deckung, dem Eigenheimwert und anderen Faktoren. Die Haftung in den Policen kann sich ebenfalls unterscheiden, einschließlich der Deckung für Schäden an Dritten, die auf dem Versicherungsgrundstück auftreten könnten. **
Top-Angebote
Produkte zum Begriff Jora:
-
Reality, Deckenleuchte, Realität Jora Plafonniere - Witz (5400 lm)Die Reality Jora R64293131 LED-Plafondlampe in mattem Weiss mit Metall und Kunststoff bietet eine kraftvolle 46 Watt LED mit 5400 Lumen und 30000 Stunden Lebensdauer. Mit der Fernbedienung lässt sich die Helligkeit und Lichtfarbe von 2700 bis 6000 Kelvin stufenlos einstellen. Zusätzliche Funktionen sind Nachtlichtmodus, Schlaf-Timer und Schaltdimmer über Wandschalter ohne externen Dimmer. Die dekonstruierbare Lampe misst 40 x 40 Zentimeter und hat Energieeffizienzklasse F.88,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SMILODOX Jogginghose Jora, Größe XS in Pink PinkDie Damen-Trainingshose sorgt mit ihrem weichen, fließenden Tragegefühl für einen femininen und cleanen Look. Ausgestattet mit einem elastischen High-Waist-Bund und einer gerippten Seitenstruktur, bietet das Modell ein modisches Design. Der bequeme Loose Fit mit Wide-Leg-Bein und die lange Passform unterstreichen die moderne, fließende Silhouette ideal.39,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Was ist deine Meinung zum Namen Jora?
Als KI habe ich keine persönliche Meinung. Der Name Jora ist ungewöhnlich und könnte sowohl für einen Jungen als auch für ein Mädchen verwendet werden. Es ist möglich, dass er in einigen Kulturen oder Regionen beliebt ist, während er in anderen weniger bekannt ist. Letztendlich hängt die Meinung zum Namen Jora von individuellen Vorlieben und kulturellen Hintergründen ab. **
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
-
Was sind die verschiedenen Arten von Deckung in der Versicherung und wie beeinflussen sie die Höhe der Prämien?
Die verschiedenen Arten von Deckung in der Versicherung umfassen Haftpflicht-, Teilkasko- und Vollkaskoversicherung. Die Höhe der Prämien wird von der Art der gewählten Deckung, dem Risiko des Versicherungsnehmers und der Höhe der Selbstbeteiligung beeinflusst. Je umfassender die Deckung und je höher das Risiko, desto höher sind in der Regel die Prämien. **
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
Ähnliche Suchbegriffe für Jora
-
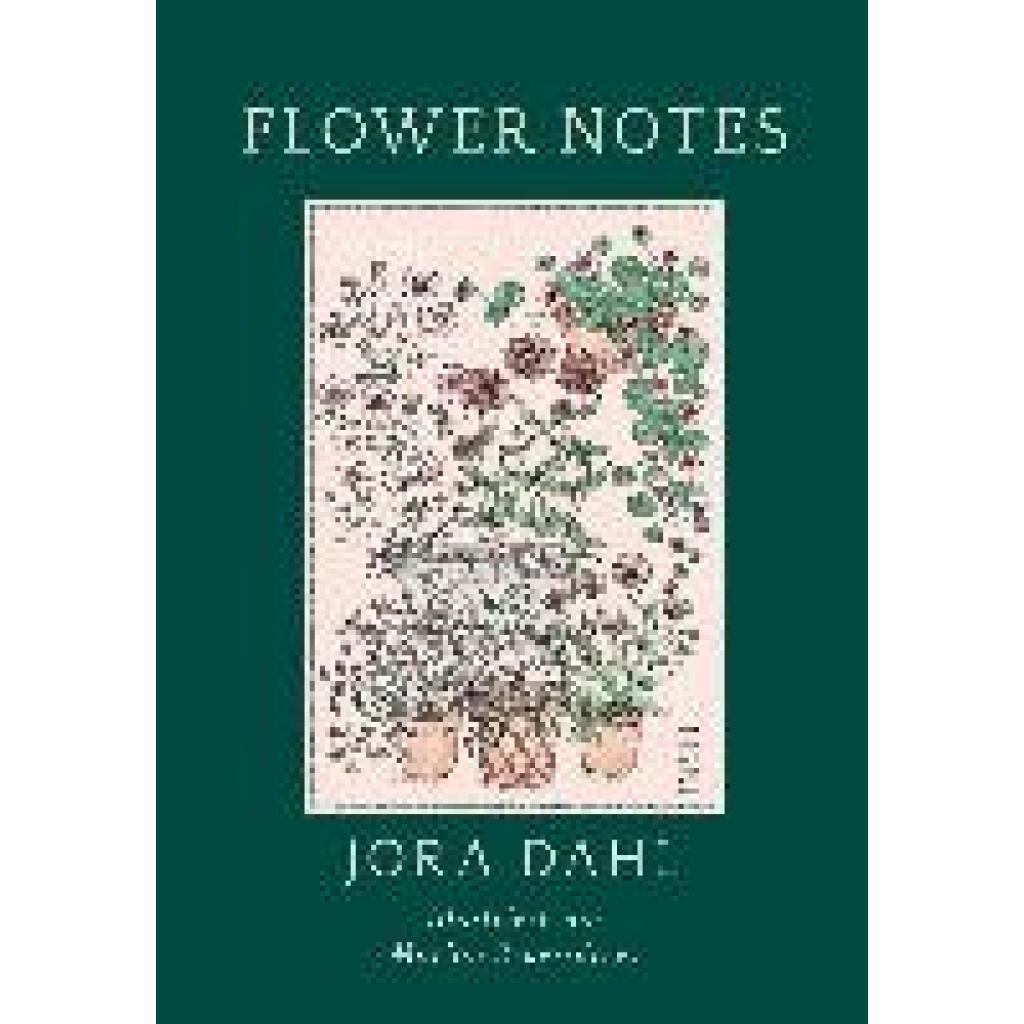
Dahl, Jora: Flower NotesFlower Notes , Ein Blumenjournal | Mit den besten Tipps und Tricks für den eigenen Blumengarten von der gefeierten Blumenexpertin und -influencerin Jora Dahl , Temperatursensoren > Motorkühlung , Erscheinungsjahr: 20220815, Produktform: Leinen, Autoren: Dahl, Jora, Illustrator: Rekersdrees, Marion, Seitenzahl/Blattzahl: 176, Keyword: Blumen arrangieren; Blumenbeet; Blumenbuch; Blumengarten; Blumengarten anlegen; Dahlien; Floret Flower Farm; Flower Farm; Gartenjournal; Geschenk Blumen; Geschenk Garten; Geschenk Gärtnerin; Jora Dahl; Marion Rekersdrees; Muttertag; Notizbuch Garten; Schnittblumen; Schnittblumengarten; Slow Flowers, Fachschema: Garten / Geschenkband~Geschenkband / Garten~Pflanze / Zierpflanze~Zierpflanze, Fachkategorie: Geschenkbücher, Warengruppe: HC/Garten/Pflanzen/Natur, Fachkategorie: Gärtnern: Blumen & Zierpflanzen, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Insel Verlag GmbH, Verlag: Insel Verlag GmbH, Verlag: Insel Verlag Anton Kippenberg GmbH & Co. KG, Länge: 218, Breite: 152, Höhe: 15, Gewicht: 345, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: LITAUEN (LT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spindler, Ulrich: Schutz bei Überlast und Kurzschluss in elektrischen AnlagenSchutz bei Überlast und Kurzschluss in elektrischen Anlagen , Um eine Gefahr bringende Erwärmung der elektrischen Anlage und deren Umgebung bis hin zur Brandgefahr auszuschließen, müssen Maßnahmen gegen das Entstehen unzulässig hoher Temperaturen getroffen werden. Das Buch erläutert ausführlich und praxisnah alle Anforderungen der hier relevanten DIN-VDE-Normen, mit besonderem Augenmerk auf die neue DIN VDE 0100-430 und die DIN VDE 0298-4. Durch viele Anwendungsbeispiele aus der Praxis werden alle im Berufsalltag auftretenden Fragen zum Themenkomplex "Schutz bei Überlast und Kurzschluss in elektrischen Anlagen" eindeutig beantwortet: ¿ Strombelastbarkeit von Kabeln und Leitungen: Leitungsaufbau - Werkstoffeigenschaften - Betriebsbedingungen - Verlegearten - Umgebungstemperaturen - Häufungen - Reduktionsfaktoren - Strombelastbarkeitswerte ¿ Überstromschutzeinrichtungen für den Schutz bei Überlast und Kurzschluss: Niederspannungs- bzw. Leitungsschutzsicherungen - Bauarten/Betriebsklassen - Leitungsschutzschalter und Leistungsschalter - Wirkungsweise der Schutzeinrichtungen - elektromagnetische und thermische Abschaltkennlinien ¿ Schutz bei Überlast: Zuordnung der Überstromschutzeinrichtungen - Bedeutung des großen Prüfstroms von Überstromschutzeinrichtungen - Anordnung und Auswahl der Überstromschutzeinrichtungen - Ausnahmen - Anwendungsbeispiele aus der Praxis ¿ Schutz bei Kurzschluss: Zulässige Ausschaltzeit im Kurzschlussfall - Ermitteln des Kurzschlussstroms, der zulässigen Leitungslängen oder des Sicherungsbemessungsstroms - Backup-Schutz - Anordnung und Auswahl der Überstromschutzeinrichtungen - Ausnahmen - Anwendungsbeispiele aus der Praxis. , Eiskratzer & Schneebürste > Autopflege & Aufbereitung , Auflage: 4., überarbeitete Auflage, Erscheinungsjahr: 20240924, Produktform: Kartoniert, Titel der Reihe: VDE-Schriftenreihe - Normen verständlich#143#, Autoren: Spindler, Ulrich, Auflage: 24004, Auflage/Ausgabe: 4., überarbeitete Auflage, Seitenzahl/Blattzahl: 234, Keyword: DIN VDE 0100-410; DIN VDE 0100-430; DIN VDE 0100-540; DIN VDE 0298-4; Elektrische Anlage; Kabelschutz; Kurzschlussschutz; LS-Schalter; Leitungsschutz; Leitungsschutzschalter; Strombelastbarkeit; VDE 0660-101; Überlastschutz; Überstromschutz, Fachschema: Anlage (baulich, technisch) - Anlagenbau~Elektrotechnik~Fertigungstechnik~Zuverlässigkeit~Elektroberufe / Elektrohandwerk~Elektrohandwerk~Elektroinstallation~Installation (Bau) / Elektrohandwerk, Fachkategorie: Elektronik, Nachrichtentechnik, Bildungszweck: für die Erwachsenenbildung, Warengruppe: TB/Elektronik/Elektrotechnik/Nachrichtentechnik, Fachkategorie: Elektrikerhandwerk, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vde Verlag GmbH, Verlag: Vde Verlag GmbH, Produktverfügbarkeit: 02, Länge: 210, Breite: 148, Höhe: 13, Gewicht: 314, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
-
Welche Faktoren sollten bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim berücksichtigt werden, und wie unterscheiden sich die Policen in Bezug auf Deckung, Prämien und Haftung?
Bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim sollten verschiedene Faktoren berücksichtigt werden, darunter die Lage des Hauses, die Bauweise, die Größe und der Wert des Eigentums sowie die individuellen Bedürfnisse und Risiken des Hausbesitzers. Die Policen können sich in Bezug auf die Deckung unterscheiden, einschließlich Schutz vor Feuer, Diebstahl, Naturkatastrophen und Haftung. Die Prämien variieren je nach Versicherungsgesellschaft, dem Wert des Hauses, der Deckung und dem Risiko. Die Haftung kann auch je nach Versicherungspolice unterschiedlich sein, einschließlich der Höhe der Deckung und der Bedingungen für Schadensersatzansprüche. **
-
Welche Faktoren sollten bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim berücksichtigt werden, und wie unterscheiden sich die Policen in Bezug auf Deckung, Prämien und Leistungen?
Bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim sollten zunächst die individuellen Bedürfnisse und Risiken des Hauses berücksichtigt werden, wie z.B. die Lage, Bauart und Ausstattung. Zudem ist es wichtig, die Deckung der Policen zu vergleichen, um sicherzustellen, dass Schäden durch Feuer, Diebstahl, Naturkatastrophen und Haftpflicht abgedeckt sind. Die Prämien variieren je nach Versicherer und können von verschiedenen Faktoren wie dem Wert des Hauses, der Lage und dem gewünschten Deckungsumfang abhängen. Zusätzlich sollten auch die Leistungen der Versicherungspolicen verglichen werden, wie z.B. die Höhe der Entschädigung im Schadensfall, die Abwicklung von Schadensfällen und eventuelle Zusatzleist **
-
Welche Faktoren sollten bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim berücksichtigt werden, und wie unterscheiden sich die Policen in Bezug auf Deckung, Prämien und Haftung?
Bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim sollten verschiedene Faktoren berücksichtigt werden, darunter die Lage des Hauses, die Bauweise, die Größe und der Wert des Eigentums sowie die individuellen Bedürfnisse und Risiken des Hausbesitzers. Die Policen können sich in Bezug auf die Deckung unterscheiden, einschließlich Schutz vor Feuer, Diebstahl, Naturkatastrophen und Haftung. Die Prämien variieren je nach Versicherungsgesellschaft, der Höhe der Deckung, dem Eigenheimwert und anderen Faktoren. Die Haftung in den Policen kann sich ebenfalls unterscheiden, einschließlich der Deckung für Schäden an Dritten, die auf dem Versicherungsgrundstück auftreten könnten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.