Domain photovoltaikanlagenversicherung.de kaufen?
Wir ziehen mit dem Projekt
photovoltaikanlagenversicherung.de um.
Sind Sie am Kauf der Domain
photovoltaikanlagenversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain photovoltaikanlagenversicherung.de kaufen?
Was bedeutet CCO Lizenz?
Die CCO-Lizenz steht für Creative Commons Zero Lizenz und ist eine Art von Lizenz, die es ermöglicht, Werke frei zu nutzen, ohne Einschränkungen oder Bedingungen. Unter dieser Lizenz können Werke wie Bilder, Musik oder Texte frei kopiert, modifiziert und verbreitet werden, ohne dass eine Genehmigung erforderlich ist. Es handelt sich um eine sehr liberale Lizenz, die es ermöglicht, Werke für jegliche Zwecke zu verwenden, auch kommerziell. Im Wesentlichen bedeutet die CCO-Lizenz, dass der Urheber auf alle seine Rechte verzichtet und das Werk der Öffentlichkeit zur freien Verwendung zur Verfügung stellt. **
Was verdient ein CCO?
Ein CCO, oder Chief Commercial Officer, verdient in der Regel ein sehr hohes Gehalt aufgrund der hohen Verantwortung und des strategischen Einflusses, den diese Position in einem Unternehmen hat. Die genaue Höhe des Gehalts hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Größe des Unternehmens, der Branche, in der es tätig ist, und der individuellen Erfahrung und Qualifikationen des CCO. In großen Unternehmen kann das Gehalt eines CCO im Millionenbereich liegen, während es in kleineren Unternehmen möglicherweise niedriger ist. Es ist auch wichtig zu beachten, dass ein Teil des Gehalts oft aus variablen Vergütungsbestandteilen wie Boni und Aktienoptionen besteht. **

Ähnliche Suchbegriffe für CCO
Top-Angebote
Produkte zum Begriff CCO:
-
Spindler, Ulrich: Schutz bei Überlast und Kurzschluss in elektrischen AnlagenSchutz bei Überlast und Kurzschluss in elektrischen Anlagen , Um eine Gefahr bringende Erwärmung der elektrischen Anlage und deren Umgebung bis hin zur Brandgefahr auszuschließen, müssen Maßnahmen gegen das Entstehen unzulässig hoher Temperaturen getroffen werden. Das Buch erläutert ausführlich und praxisnah alle Anforderungen der hier relevanten DIN-VDE-Normen, mit besonderem Augenmerk auf die neue DIN VDE 0100-430 und die DIN VDE 0298-4. Durch viele Anwendungsbeispiele aus der Praxis werden alle im Berufsalltag auftretenden Fragen zum Themenkomplex "Schutz bei Überlast und Kurzschluss in elektrischen Anlagen" eindeutig beantwortet: ¿ Strombelastbarkeit von Kabeln und Leitungen: Leitungsaufbau - Werkstoffeigenschaften - Betriebsbedingungen - Verlegearten - Umgebungstemperaturen - Häufungen - Reduktionsfaktoren - Strombelastbarkeitswerte ¿ Überstromschutzeinrichtungen für den Schutz bei Überlast und Kurzschluss: Niederspannungs- bzw. Leitungsschutzsicherungen - Bauarten/Betriebsklassen - Leitungsschutzschalter und Leistungsschalter - Wirkungsweise der Schutzeinrichtungen - elektromagnetische und thermische Abschaltkennlinien ¿ Schutz bei Überlast: Zuordnung der Überstromschutzeinrichtungen - Bedeutung des großen Prüfstroms von Überstromschutzeinrichtungen - Anordnung und Auswahl der Überstromschutzeinrichtungen - Ausnahmen - Anwendungsbeispiele aus der Praxis ¿ Schutz bei Kurzschluss: Zulässige Ausschaltzeit im Kurzschlussfall - Ermitteln des Kurzschlussstroms, der zulässigen Leitungslängen oder des Sicherungsbemessungsstroms - Backup-Schutz - Anordnung und Auswahl der Überstromschutzeinrichtungen - Ausnahmen - Anwendungsbeispiele aus der Praxis. , Eiskratzer & Schneebürste > Autopflege & Aufbereitung , Auflage: 4., überarbeitete Auflage, Erscheinungsjahr: 20240924, Produktform: Kartoniert, Titel der Reihe: VDE-Schriftenreihe - Normen verständlich#143#, Autoren: Spindler, Ulrich, Auflage: 24004, Auflage/Ausgabe: 4., überarbeitete Auflage, Seitenzahl/Blattzahl: 234, Keyword: DIN VDE 0100-410; DIN VDE 0100-430; DIN VDE 0100-540; DIN VDE 0298-4; Elektrische Anlage; Kabelschutz; Kurzschlussschutz; LS-Schalter; Leitungsschutz; Leitungsschutzschalter; Strombelastbarkeit; VDE 0660-101; Überlastschutz; Überstromschutz, Fachschema: Anlage (baulich, technisch) - Anlagenbau~Elektrotechnik~Fertigungstechnik~Zuverlässigkeit~Elektroberufe / Elektrohandwerk~Elektrohandwerk~Elektroinstallation~Installation (Bau) / Elektrohandwerk, Fachkategorie: Elektronik, Nachrichtentechnik, Bildungszweck: für die Erwachsenenbildung, Warengruppe: TB/Elektronik/Elektrotechnik/Nachrichtentechnik, Fachkategorie: Elektrikerhandwerk, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vde Verlag GmbH, Verlag: Vde Verlag GmbH, Produktverfügbarkeit: 02, Länge: 210, Breite: 148, Höhe: 13, Gewicht: 314, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
-
Was sind die verschiedenen Arten von Deckung in der Versicherung und wie beeinflussen sie die Höhe der Prämien?
Die verschiedenen Arten von Deckung in der Versicherung umfassen Haftpflicht-, Teilkasko- und Vollkaskoversicherung. Die Höhe der Prämien wird von der Art der gewählten Deckung, dem Risiko des Versicherungsnehmers und der Höhe der Selbstbeteiligung beeinflusst. Je umfassender die Deckung und je höher das Risiko, desto höher sind in der Regel die Prämien. **
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
Welche Faktoren sollten bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim berücksichtigt werden, und wie unterscheiden sich die Policen in Bezug auf Deckung, Prämien und Haftung?
Bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim sollten verschiedene Faktoren berücksichtigt werden, darunter die Lage des Hauses, die Bauweise, die Größe und der Wert des Eigentums sowie die individuellen Bedürfnisse und Risiken des Hausbesitzers. Die Policen können sich in Bezug auf die Deckung unterscheiden, einschließlich Schutz vor Feuer, Diebstahl, Naturkatastrophen und Haftung. Die Prämien variieren je nach Versicherungsgesellschaft, dem Wert des Hauses, der Deckung und dem Risiko. Die Haftung kann auch je nach Versicherungspolice unterschiedlich sein, einschließlich der Höhe der Deckung und der Bedingungen für Schadensersatzansprüche. **
Welche Faktoren sollten bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim berücksichtigt werden, und wie unterscheiden sich die Policen in Bezug auf Deckung, Prämien und Leistungen?
Bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim sollten zunächst die individuellen Bedürfnisse und Risiken des Hauses berücksichtigt werden, wie z.B. die Lage, Bauart und Ausstattung. Zudem ist es wichtig, die Deckung der Policen zu vergleichen, um sicherzustellen, dass Schäden durch Feuer, Diebstahl, Naturkatastrophen und Haftpflicht abgedeckt sind. Die Prämien variieren je nach Versicherer und können von verschiedenen Faktoren wie dem Wert des Hauses, der Lage und dem gewünschten Deckungsumfang abhängen. Zusätzlich sollten auch die Leistungen der Versicherungspolicen verglichen werden, wie z.B. die Höhe der Entschädigung im Schadensfall, die Abwicklung von Schadensfällen und eventuelle Zusatzleist **
Top-Angebote
Produkte zum Begriff CCO:
-
Spindler, Ulrich: Schutz bei Überlast und Kurzschluss in elektrischen AnlagenSchutz bei Überlast und Kurzschluss in elektrischen Anlagen , Um eine Gefahr bringende Erwärmung der elektrischen Anlage und deren Umgebung bis hin zur Brandgefahr auszuschließen, müssen Maßnahmen gegen das Entstehen unzulässig hoher Temperaturen getroffen werden. Das Buch erläutert ausführlich und praxisnah alle Anforderungen der hier relevanten DIN-VDE-Normen, mit besonderem Augenmerk auf die neue DIN VDE 0100-430 und die DIN VDE 0298-4. Durch viele Anwendungsbeispiele aus der Praxis werden alle im Berufsalltag auftretenden Fragen zum Themenkomplex "Schutz bei Überlast und Kurzschluss in elektrischen Anlagen" eindeutig beantwortet: ¿ Strombelastbarkeit von Kabeln und Leitungen: Leitungsaufbau - Werkstoffeigenschaften - Betriebsbedingungen - Verlegearten - Umgebungstemperaturen - Häufungen - Reduktionsfaktoren - Strombelastbarkeitswerte ¿ Überstromschutzeinrichtungen für den Schutz bei Überlast und Kurzschluss: Niederspannungs- bzw. Leitungsschutzsicherungen - Bauarten/Betriebsklassen - Leitungsschutzschalter und Leistungsschalter - Wirkungsweise der Schutzeinrichtungen - elektromagnetische und thermische Abschaltkennlinien ¿ Schutz bei Überlast: Zuordnung der Überstromschutzeinrichtungen - Bedeutung des großen Prüfstroms von Überstromschutzeinrichtungen - Anordnung und Auswahl der Überstromschutzeinrichtungen - Ausnahmen - Anwendungsbeispiele aus der Praxis ¿ Schutz bei Kurzschluss: Zulässige Ausschaltzeit im Kurzschlussfall - Ermitteln des Kurzschlussstroms, der zulässigen Leitungslängen oder des Sicherungsbemessungsstroms - Backup-Schutz - Anordnung und Auswahl der Überstromschutzeinrichtungen - Ausnahmen - Anwendungsbeispiele aus der Praxis. , Eiskratzer & Schneebürste > Autopflege & Aufbereitung , Auflage: 4., überarbeitete Auflage, Erscheinungsjahr: 20240924, Produktform: Kartoniert, Titel der Reihe: VDE-Schriftenreihe - Normen verständlich#143#, Autoren: Spindler, Ulrich, Auflage: 24004, Auflage/Ausgabe: 4., überarbeitete Auflage, Seitenzahl/Blattzahl: 234, Keyword: DIN VDE 0100-410; DIN VDE 0100-430; DIN VDE 0100-540; DIN VDE 0298-4; Elektrische Anlage; Kabelschutz; Kurzschlussschutz; LS-Schalter; Leitungsschutz; Leitungsschutzschalter; Strombelastbarkeit; VDE 0660-101; Überlastschutz; Überstromschutz, Fachschema: Anlage (baulich, technisch) - Anlagenbau~Elektrotechnik~Fertigungstechnik~Zuverlässigkeit~Elektroberufe / Elektrohandwerk~Elektrohandwerk~Elektroinstallation~Installation (Bau) / Elektrohandwerk, Fachkategorie: Elektronik, Nachrichtentechnik, Bildungszweck: für die Erwachsenenbildung, Warengruppe: TB/Elektronik/Elektrotechnik/Nachrichtentechnik, Fachkategorie: Elektrikerhandwerk, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vde Verlag GmbH, Verlag: Vde Verlag GmbH, Produktverfügbarkeit: 02, Länge: 210, Breite: 148, Höhe: 13, Gewicht: 314, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet CCO Lizenz?
Die CCO-Lizenz steht für Creative Commons Zero Lizenz und ist eine Art von Lizenz, die es ermöglicht, Werke frei zu nutzen, ohne Einschränkungen oder Bedingungen. Unter dieser Lizenz können Werke wie Bilder, Musik oder Texte frei kopiert, modifiziert und verbreitet werden, ohne dass eine Genehmigung erforderlich ist. Es handelt sich um eine sehr liberale Lizenz, die es ermöglicht, Werke für jegliche Zwecke zu verwenden, auch kommerziell. Im Wesentlichen bedeutet die CCO-Lizenz, dass der Urheber auf alle seine Rechte verzichtet und das Werk der Öffentlichkeit zur freien Verwendung zur Verfügung stellt. **
-
Was verdient ein CCO?
Ein CCO, oder Chief Commercial Officer, verdient in der Regel ein sehr hohes Gehalt aufgrund der hohen Verantwortung und des strategischen Einflusses, den diese Position in einem Unternehmen hat. Die genaue Höhe des Gehalts hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Größe des Unternehmens, der Branche, in der es tätig ist, und der individuellen Erfahrung und Qualifikationen des CCO. In großen Unternehmen kann das Gehalt eines CCO im Millionenbereich liegen, während es in kleineren Unternehmen möglicherweise niedriger ist. Es ist auch wichtig zu beachten, dass ein Teil des Gehalts oft aus variablen Vergütungsbestandteilen wie Boni und Aktienoptionen besteht. **
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
-
Was sind die verschiedenen Arten von Deckung in der Versicherung und wie beeinflussen sie die Höhe der Prämien?
Die verschiedenen Arten von Deckung in der Versicherung umfassen Haftpflicht-, Teilkasko- und Vollkaskoversicherung. Die Höhe der Prämien wird von der Art der gewählten Deckung, dem Risiko des Versicherungsnehmers und der Höhe der Selbstbeteiligung beeinflusst. Je umfassender die Deckung und je höher das Risiko, desto höher sind in der Regel die Prämien. **
Ähnliche Suchbegriffe für CCO
-
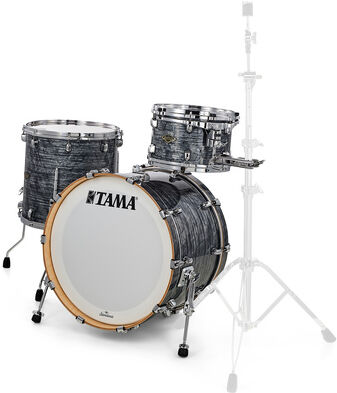
Tama Starcl. Walnut/Birch 3pcs -CCO Charcoal OnyxTama Starclassic Walnut/Birch, WBR32RZS-CCO, Farbe: Charcoal Onyx, folierte Kessel (Delmar Folie), Material: 6mm / 4 Lagen Birke + 2 Lagen Walnuss bei Toms und Floortoms, 8mm / 5 Lagen Birke + 2 Lagen Walnuss bei Bass Drum, Konfiguration: 22"x14" Bass Drum (ohne Bass Drum Rosette), 12"x8" Tom Tom, 16"x16" Stand Tom, MC69 Einzeltomhalter, Quick Lock Tom Bracket, Gußspannreifen, Star-Cast Halterungen, Die tiefen bis mittleren Frequenzen des Walnussholzes ergeben mit dem klaren Attack und höheren Frequenzen des Birkenholzes eine stimmige Symbiose und einen sehr ausgewogenen Klang1749,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
-
Welche Faktoren sollten bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim berücksichtigt werden, und wie unterscheiden sich die Policen in Bezug auf Deckung, Prämien und Haftung?
Bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim sollten verschiedene Faktoren berücksichtigt werden, darunter die Lage des Hauses, die Bauweise, die Größe und der Wert des Eigentums sowie die individuellen Bedürfnisse und Risiken des Hausbesitzers. Die Policen können sich in Bezug auf die Deckung unterscheiden, einschließlich Schutz vor Feuer, Diebstahl, Naturkatastrophen und Haftung. Die Prämien variieren je nach Versicherungsgesellschaft, dem Wert des Hauses, der Deckung und dem Risiko. Die Haftung kann auch je nach Versicherungspolice unterschiedlich sein, einschließlich der Höhe der Deckung und der Bedingungen für Schadensersatzansprüche. **
-
Welche Faktoren sollten bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim berücksichtigt werden, und wie unterscheiden sich die Policen in Bezug auf Deckung, Prämien und Leistungen?
Bei der Auswahl einer geeigneten Versicherungspolice für ein Eigenheim sollten zunächst die individuellen Bedürfnisse und Risiken des Hauses berücksichtigt werden, wie z.B. die Lage, Bauart und Ausstattung. Zudem ist es wichtig, die Deckung der Policen zu vergleichen, um sicherzustellen, dass Schäden durch Feuer, Diebstahl, Naturkatastrophen und Haftpflicht abgedeckt sind. Die Prämien variieren je nach Versicherer und können von verschiedenen Faktoren wie dem Wert des Hauses, der Lage und dem gewünschten Deckungsumfang abhängen. Zusätzlich sollten auch die Leistungen der Versicherungspolicen verglichen werden, wie z.B. die Höhe der Entschädigung im Schadensfall, die Abwicklung von Schadensfällen und eventuelle Zusatzleist **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.